 Korean Stock Insight
머스크도 “Yikes”… 코어위브 채권 금리 15%, AI 투자에 무슨 일이 생긴 걸까
코어위브 채권 수익률이 15%를 찍었다는 글에 일론 머스크가 짧게 답했습니다.
“Yikes.”
우리말로 하면 “이런”, “아찔하네” 정도의 반응입니다. 대체 무슨 일이길래 머스크까지 이런 말을 했을까요.
화제를 키운 사람은 미국 투자자 차마스 팔리하피티야입니다. 그는 미국 현지 10월 13일 X에 코어위브의 2032년 만기 회사채 수익률 차트를 공유했습니다. 당시 보도에 따르면 장중 15%에 도달했고 14.5%로 마감한 채권입니다. 그는 AI 인프라 투자 열풍이 사모신용 거품을 만들고 있는 것 아니냐는 우려도 제기했습니다. 여기에 머스크가 반응했고, 다음 날 코어위브 주가는 오전 거래에서 한때 약 15% 떨어졌습니다. 당시 보도
이미 채권 가격이 떨어지고 AI 관련주 전반이 흔들리던 상황에서, 두 사람의 대화가 자금 조달 문제에 관심을 모았습니다.
AI가 얼마나 성장할 것인가. 그리고 그 성장에 필요한 돈은 누가, 얼마의 이자를 받고 빌려줄 것인가.
이번에는 두 번째 질문이 앞에 나왔습니다.
15% 이자를 새로 내게 됐다는 뜻일까
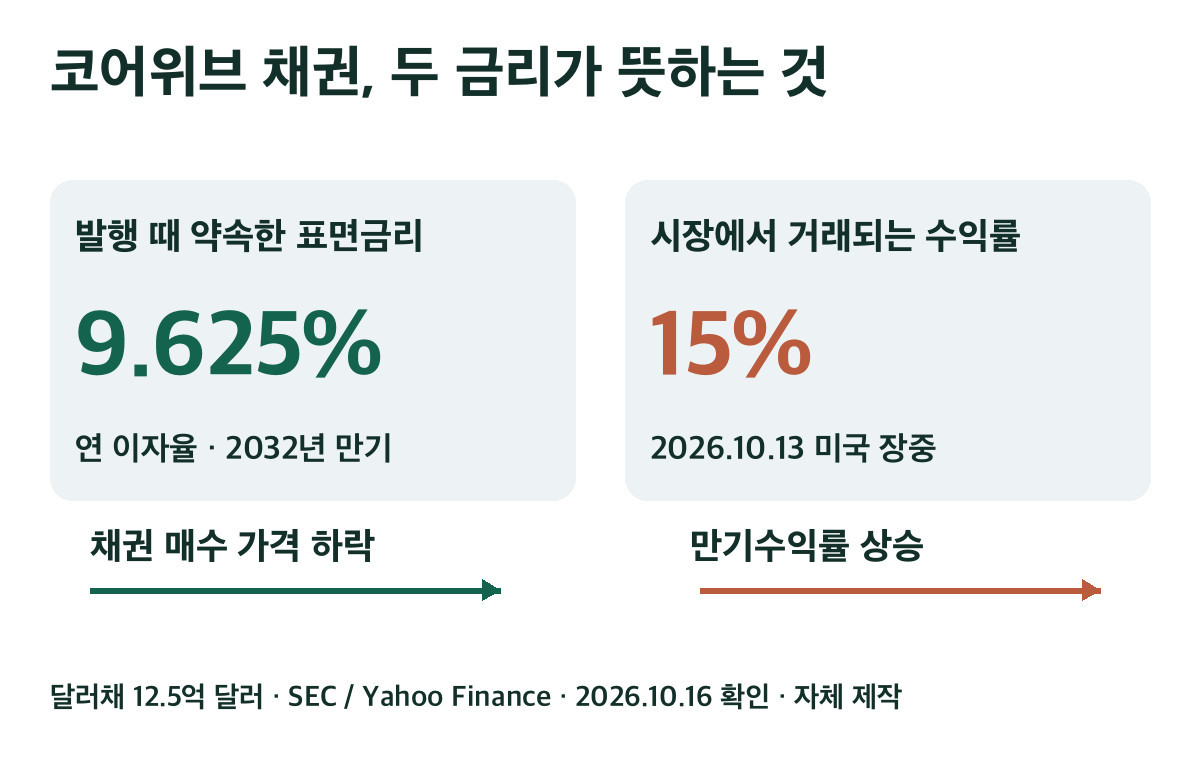
화제가 된 15%는 시장에서 거래되는 채권의 수익률입니다.
코어위브가 올해 6월 발행한 해당 달러 채권은 12억 5,000만 달러 규모이고, 표면금리는 연 9.625%입니다. 이 채권에 약속한 이자는 발행 조건에 따라 지급됩니다. 채권 발행 공시
예를 들어 액면 100달러짜리 채권을 누군가 80달러에 판다고 해보겠습니다. 새로 산 사람은 더 적은 돈을 내고 약속된 이자를 받습니다. 만기에 원금 100달러를 돌려받는다면 가격 차이도 생깁니다. 이런 현금 흐름과 남은 기간을 반영한 수익률이 올라가는 겁니다.
물론 약속대로 상환될 때의 이야기입니다. 높은 수익률에는 돈을 제대로 돌려받지 못할 위험에 대한 시장의 평가도 들어 있습니다.
문제는 앞으로 빌릴 돈입니다. 새 자금을 조달하거나 만기가 돌아오는 빚을 갈아탈 때 더 높은 이자와 까다로운 조건을 요구받을 수 있습니다.
코어위브는 왜 계속 돈이 필요할까
코어위브는 GPU를 갖춘 AI 클라우드 인프라를 고객에게 제공하는 회사입니다. 고객이 사용할 시설과 장비에 먼저 큰돈을 넣고, 서비스를 제공하면서 돈을 회수합니다.
여기에는 시간 차이가 있습니다. 계약은 오늘 따냈어도 GPU와 데이터센터 비용은 먼저 나가고, 고객에게 받을 돈은 여러 해에 걸쳐 들어올 수 있습니다.
실제 2026년 2분기 매출은 25억 7,500만 달러였습니다. 그런데 순이자비용만 6억 4,000만 달러로, 매출의 약 25%에 해당했습니다.
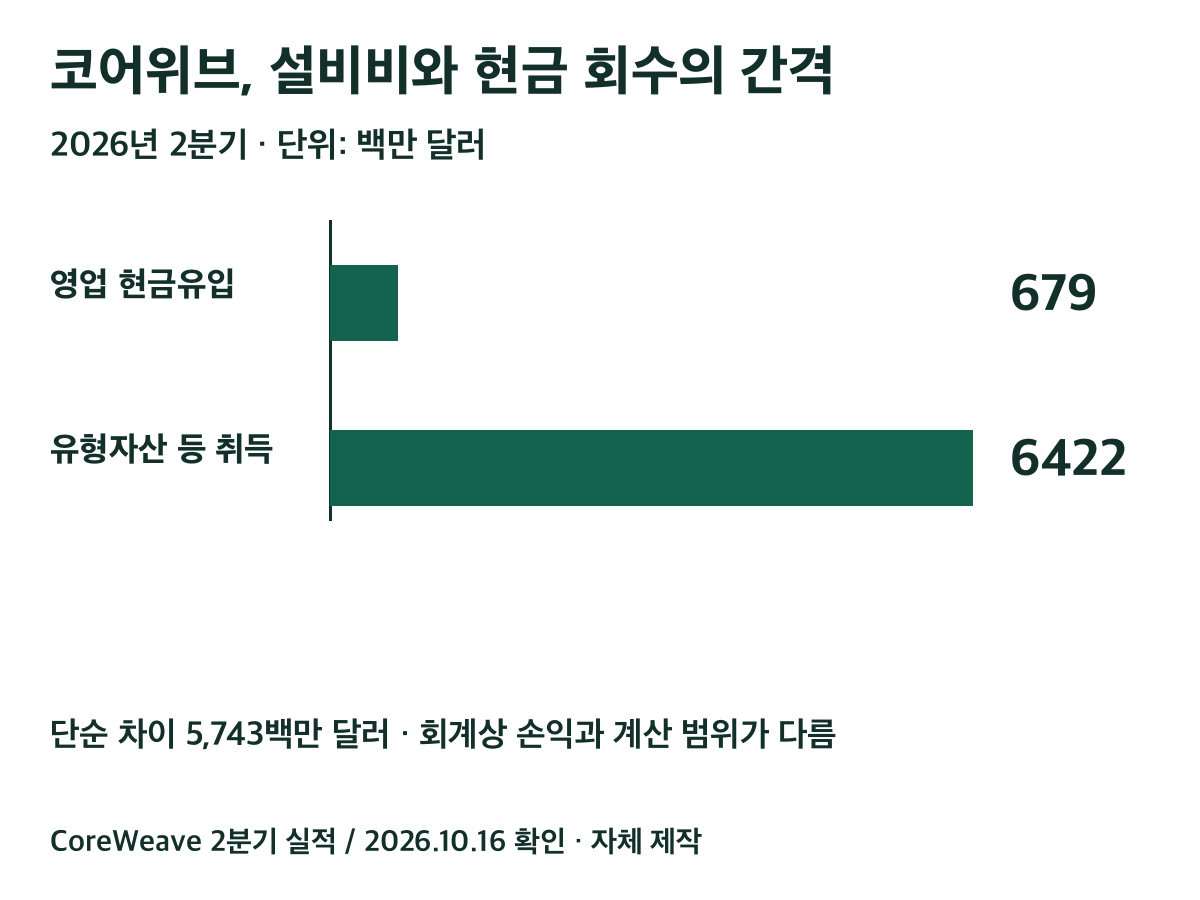
같은 분기 영업활동 현금유입은 6억 7,900만 달러였고, 유형자산 등의 취득에 쓴 현금은 64억 2,200만 달러였습니다. 두 항목의 차이는 약 57억 4,300만 달러입니다. 영업에서 들어온 현금보다 설비 등에 나간 돈이 얼마나 컸는지를 보여주는 단순 비교입니다.
6월 말 수주잔고는 약 1,040억 달러였습니다. 회사 설명대로 시설 인도와 서비스 제공 조건 등을 충족해야 미래 매출로 이어지는 금액입니다. 현금 회수까지는 그 과정을 거쳐야 합니다. 회사 2분기 실적
계약이 많아도 시설을 완성할 돈이 필요합니다. 그 돈을 구하는 비용이 올라가면, 성장할수록 자금 부담이 커질 수도 있습니다. 시장이 불편해하는 지점이 여기에 있습니다.
다음 자금을 어떤 조건으로 구할까
앞으로는 자금 조달 조건과 현금 회수를 함께 보겠습니다.
- 예정된 시설을 제때 가동하고 고객에게 돈을 받고 있는가
- 새로 확보한 자금의 금리와 담보 조건은 어떤가
- 가까운 시일에 갚아야 할 돈을 감당할 현금과 확정된 자금줄이 있는가
- 자금을 구하는 과정에서 기존 주주의 지분이 얼마나 희석되는가
저는 마지막 항목도 중요하게 봅니다. 회사가 자금을 구해 살아남더라도, 그 과정에서 주식 수가 크게 늘면 기존 주주의 몫은 줄어들 수 있습니다. 회사의 생존과 주주의 수익은 별개로 따져야 합니다.
삼성전자와 SK하이닉스 투자자도 봐야 하는 이유
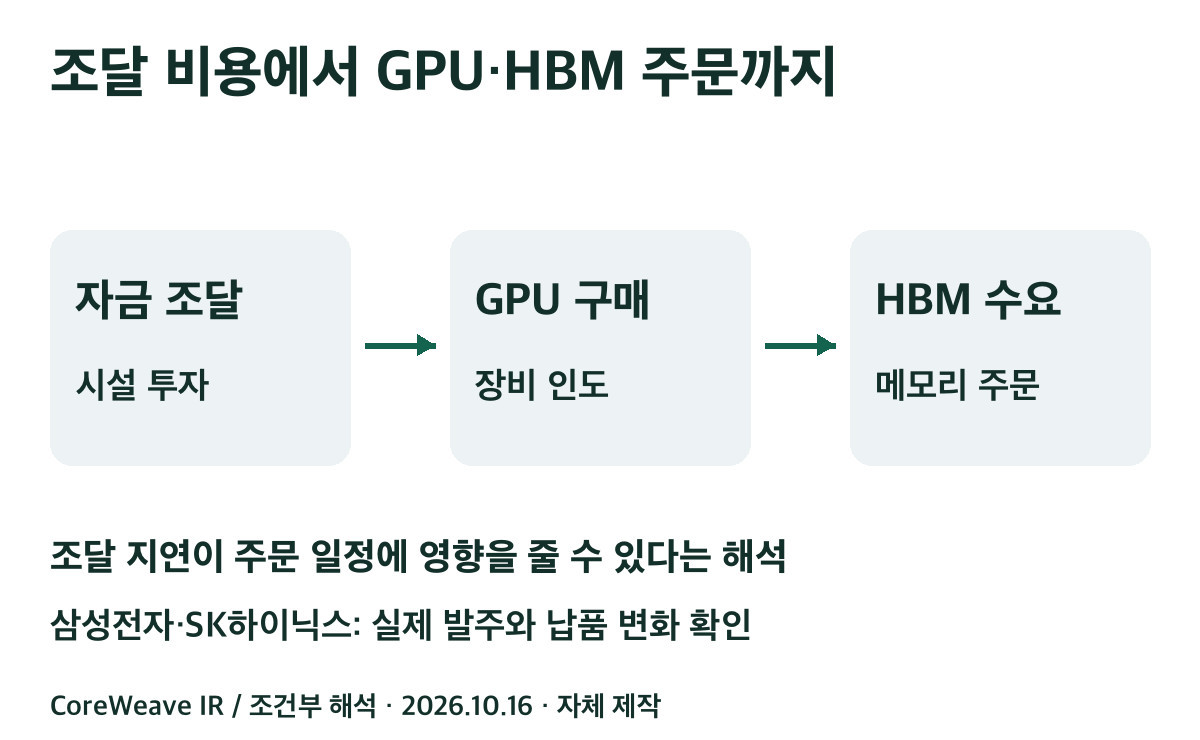
코어위브의 자금 부담은 국내 반도체 투자자도 지켜봐야 합니다. 데이터센터를 지을 돈을 구하기 어려워지면 GPU 구매 일정이 밀리고, HBM 공급 일정에도 영향을 줄 수 있기 때문입니다.
우리가 확인할 것은 고객사의 투자 계획과 실제 주문입니다. 증설이 예정대로 진행되는지, 장비 인도가 늦어지는지, 메모리 주문이 조정되는지를 보겠습니다. 코어위브 주가의 하루 등락보다 이 변화가 삼성전자와 SK하이닉스의 실적에 더 중요합니다.
머스크의 짧은 한마디는 눈길을 끌었습니다. 하지만 우리가 계속 봐야 할 것은 그 다음입니다.
AI 수요가 늘어난다는 이야기만으로는 부족합니다. 그 수요를 매출로 바꾸기까지 필요한 돈을 감당할 수 있어야 합니다. 코어위브의 15% 채권 수익률은 바로 그 비용을 다시 계산해보라는 신호로 읽힙니다.
#코어위브 #CoreWeave #머스크 #회사채 #AI인프라 #GPU #HBM #삼성전자 #SK하이닉스
※ 2026년 10월 16일 한국시간 확인 자료를 바탕으로 작성했습니다. 시장 수치는 시점에 따라 달라질 수 있으며, 향후 영향은 필자의 해석입니다. 투자 판단과 책임은 투자자 본인에게 있습니다.