 Korean Stock Insight
증시 조정기 도피처 찾기 시리즈 – 3편 ELD는 무엇? 예금에 주가를 연결하다
저도 주식에서 뺀 돈을 MMF에 넣어두고 있습니다. 당장 다시 투자할 돈은 쉽게 꺼낼 수 있어야겠지만, 1년쯤 쓰지 않을 돈이라면 은행의 지수연동예금 ELD도 살펴볼 만합니다. 만기 원금과 최소 이자를 확보하면서 주가지수에 따라 이자를 더 받을 수 있는 예금입니다. 저는 최고금리보다 최소한 얼마를 받는지부터 보겠습니다.
ELD는 지수에 따라 이자가 달라지는 은행 예금
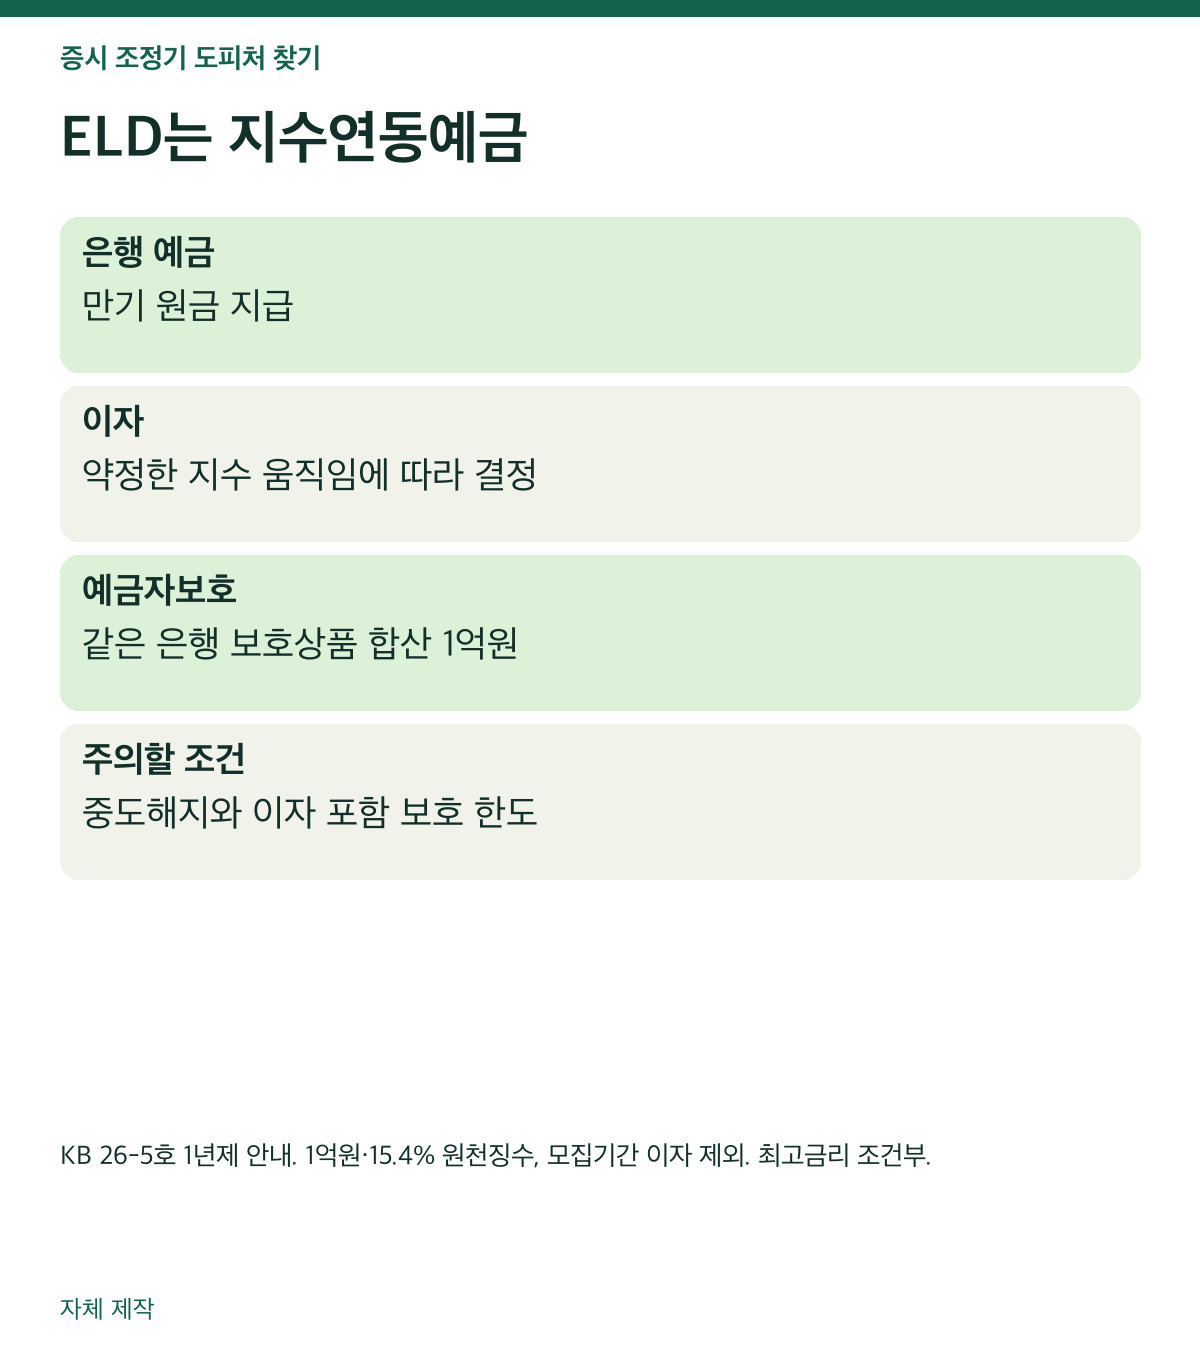
ELD는 지수연동예금입니다. 은행이 만기 원금 지급을 약속하고, 약정한 주가지수 움직임에 따라 이자를 결정합니다. 은행에 맡긴 원금을 기준으로, 약정한 산식에 따라 이자를 계산합니다. 같은 ELD라도 최저 이자가 있는지, 관찰 기간과 추가 이자 조건이 어떻게 정해졌는지에 따라 결과가 달라집니다.
ELB와 이름이 비슷하지만 계약 상대방과 법적 성격이 다릅니다. ELB는 증권사가 발행한 사채이고 ELD는 은행 예금입니다. ELD는 보호 대상 예금으로, 같은 은행의 다른 보호 상품과 합산해 원금과 소정의 이자를 1인당 1억원까지 보호합니다. 원금만 1억원을 넣으면 이자까지 전부 보호되는 것은 아니므로, 같은 은행에 둔 예금과 이자 몫도 함께 계산해야 합니다. 금융위원회 예금보호 Q&A
실제 모집 안내를 보면 선택이 선명해진다
KB국민은행의 2026년 10월 안내 상품은 ‘KB Star 지수연동예금 26-5호’입니다. 1년제 상승추구형은 세전 연 3.50∼3.88%, 상승낙아웃형은 연 3.30∼5.70%로 안내됐습니다. 모집 안내 기간은 10월 14~27일이며 한도 소진 시 종료됩니다. 1년 계약 기간은 2026년 10월 28일부터 2027년 10월 28일까지입니다. 한도가 소진되면 모집기간 중에도 가입이 마감될 수 있습니다. KB국민은행 상품 안내
상승추구형은 지수가 하락해도 최저 연 3.50%를 적용하고, 상승 정도에 따라 최고 연 3.88%까지 갑니다. 반면 상승낙아웃형은 더 높은 최고 이자를 노리는 대신, 관찰 기간 중 지수가 기준보다 30%를 초과해 오른 적이 있으면 연 3.30%로 확정됩니다. 많이 오를수록 무조건 이자가 늘어나는 구조가 아닙니다.
주식에서 돈을 빼둔 목적이 마음 편하게 기다리는 것이라면, 저는 상승추구형의 최저 연 3.50%가 먼저 눈에 들어옵니다.
실제 금리로 계산한 만기 수익
1억원을 1년 동안 계약 조건대로 유지한다고 놓고, 15.4% 원천징수를 적용해 계산했습니다. 모집기간 이자는 제외했으며 금융소득종합과세 등에 따라 최종 세금은 달라질 수 있습니다.
| 26-5호 1년제 조건 | 세전 연 금리 | 세후 이자 |
|---|---|---|
| 상승추구형 최저 | 3.50% | 296만1천원 |
| 상승추구형 최고 | 3.88% | 328만2,480원 |
| 상승낙아웃형 최저 | 3.30% | 279만1,800원 |
| 상승낙아웃형 최고 | 5.70% | 482만2천원 |

1억원 기준으로 낙아웃형을 고르면 최소 세후 이자는 16만9,200원 줄어듭니다. 대신 조건을 충족했을 때 받을 수 있는 이자는 커집니다. 저는 이 16만9,200원을 양보할 만한지부터 판단하겠습니다.
급히 돈이 필요해지면 최저금리도 내 금리가 아니다
최저금리도 만기까지 유지했을 때의 조건입니다. 이번 KB 상품은 중도해지 시 원금의 최대 0.2% 손실 가능성을 안내합니다. 1억원이라면 최대 20만원입니다. 중도해지 수익을 만기 최저금리에 보유 개월 수를 곱해서 계산해서는 안 됩니다.
ELD는 만기까지 유지할 돈을 따로 정하고 가입하는 편이 낫겠습니다. 생활비나 결제일이 정해진 자금까지 넣으면 추가 이자를 기대하다 중도해지 비용을 내는 상황이 생길 수 있습니다.

저는 ELD를 고를 때 같은 은행의 정기예금도 옆에 놓겠습니다. 정기예금의 확정금리가 ELD 최저금리보다 높다면, ELD의 추가 이자를 얻을 가능성에 그 차액을 걸 만한지 생각해야 합니다. 이번 상품은 최저금리를 확보하면서 1년을 기다릴 돈에 들어갈 자리가 있습니다. 매수 기회가 오면 바로 꺼낼 돈까지 옮길 상품은 아니라는 것이 제 판단입니다.
지수가 10% 올라도 예금 이자가 10% 늘지는 않는다
상승추구형은 지수 상승률 전체를 지급하지 않습니다. 이번 1년제 조건에서 지수가 5% 상승하면 참여율 3.80%를 적용해 이자율에 0.19%포인트가 더해집니다. 따라서 연 3.69%가 됩니다. 1억원의 세후 이자는 312만1,740원입니다. 이 계산은 계약 안내의 산식을 적용한 예시입니다.
상승낙아웃형은 경로도 중요합니다. 만기 평가일에 지수가 10% 올랐더라도, 그 전에 30% 초과 상승을 한 적이 있는지에 따라 지급률이 달라집니다. 만기 지수 하나만 놓고 사후 수익률을 계산하면 실제 계약과 다른 결과가 나올 수 있습니다.
제가 정기예금까지 함께 비교하려는 이유는 이 상품의 목적이 주식 수익률을 따라잡는 것이 아니라, 쓰지 않을 돈의 최소 수익을 확보하는 데 있기 때문입니다. 최소 수익이 비슷하다면 추가 이자 조건을 이해하기 쉬운 쪽에 무게를 두겠습니다.
#ELD #지수연동예금 #예금자보호 #대기자금
이 글은 상품 구조와 개인적인 견해를 설명한 것으로 투자 권유가 아닙니다. 투자 결정과 그 결과는 투자자 본인에게 있습니다.