 Korean Stock Insight
국민연금 5년 늦추기, 36% 증액보다 먼저 계산할 생활비
국민연금을 5년 늦추면 36%를 더 받습니다. 월 120만원이라면 163만2천원. 꽤 큰 차이지만, 기다리는 5년 동안 받을 연금 7,200만원도 함께 계산해야 합니다.
우리는 그 5년의 생활비부터 계산해 보겠습니다. 월급이나 다른 고정 수입이 남아 있는지에 따라, 같은 증액률을 보고도 선택은 달라질 테니까요.

5년 전액 연기의 월 현금흐름 · 출처: 자체 제작 / 국민연금공단
5년 늦추면 월 43만2천원 증가
연기한 연금액에는 매달 0.6%, 1년이면 7.2%가 가산됩니다. 5년을 모두 채우면 36%입니다. 부양가족연금액은 가산 대상에서 빠지고, 일부만 연기하면 그 금액에만 붙습니다. 국민연금공단 노령연금 안내
아래는 정상 개시 시점의 연금이 월 120만원인 경우입니다. 부양가족연금과 소득활동에 따른 감액은 없다고 놓았습니다. 물가조정·세금·건강보험료·기초연금 변화, 먼저 받은 돈의 운용수익을 제외한 세전 단순 계산입니다.
| 전액 연기 기간 | 다시 받는 월 연금 | 기다리는 동안 받지 않는 합계 |
|---|---|---|
| 1년 | 128만6,400원 | 1,440만원 |
| 3년 | 145만9,200원 | 4,320만원 |
| 5년 | 163만2,000원 | 7,200만원 |
5년 뒤 늘어나는 돈은 월 43만2천원입니다. 생활비가 이미 마련돼 있다면 나중의 고정 수입을 키우는 선택이 될 수 있습니다. 당장 필요한 지출을 빚으로 메워야 한다면 계산에 대출이자부터 넣어야 합니다.
실제 연금에는 물가조정이 반영됩니다. 표에서는 물가를 고정해 연기 효과만 계산했습니다. 공단 지급연기·재지급 안내
출생연도에 따라 달라지는 연기 가능 기간
최대 5년은 정상 지급개시연령에 도달한 날부터 셉니다. 신청한 날부터 새로 5년을 주는 방식은 아닙니다. 늦게 신청할수록 남은 연기 기간도 짧아집니다.

출생연도별 정상 개시연령과 연기 가능 종료연령 · 출처: 자체 제작 / 국민연금공단
1961~1964년생의 정상 개시연령은 63세, 1965~1968년생은 64세, 1969년 이후 출생자는 65세입니다. 위 그림의 종료연령은 각 정상 개시연령에 5년을 더한 기준입니다. 본인의 정확한 개시일과 연기 가능 기간을 먼저 맞춰봐야 합니다.
누적 수령액은 언제 따라잡을까
앞의 월 120만원 예시에서 5년 동안 받지 않은 돈은 7,200만원입니다. 이후 매달 더 받는 43만2천원으로 이 금액을 채우려면 약 166.7개월이 걸립니다.
월별 지급으로 보면 다시 받기 시작한 뒤 167번째 지급 때 정상 수령의 누적액을 넘어섭니다. 정상 개시 시점부터는 약 18년 11개월입니다.
| 정상 개시 후 지난 기간 | 정상 수령 누적액 | 5년 전액 연기 누적액 |
|---|---|---|
| 10년 | 1억4,400만원 | 9,792만원 |
| 15년 | 2억1,600만원 | 1억9,584만원 |
| 20년 | 2억8,800만원 | 2억9,376만원 |
20년 시점의 차이는 576만원입니다. 월 연금이 36% 커지는 것과, 평생 받은 돈이 36% 많아지는 것은 구분해서 봐야 합니다. 처음 5년간의 빈자리가 그만큼 큽니다.
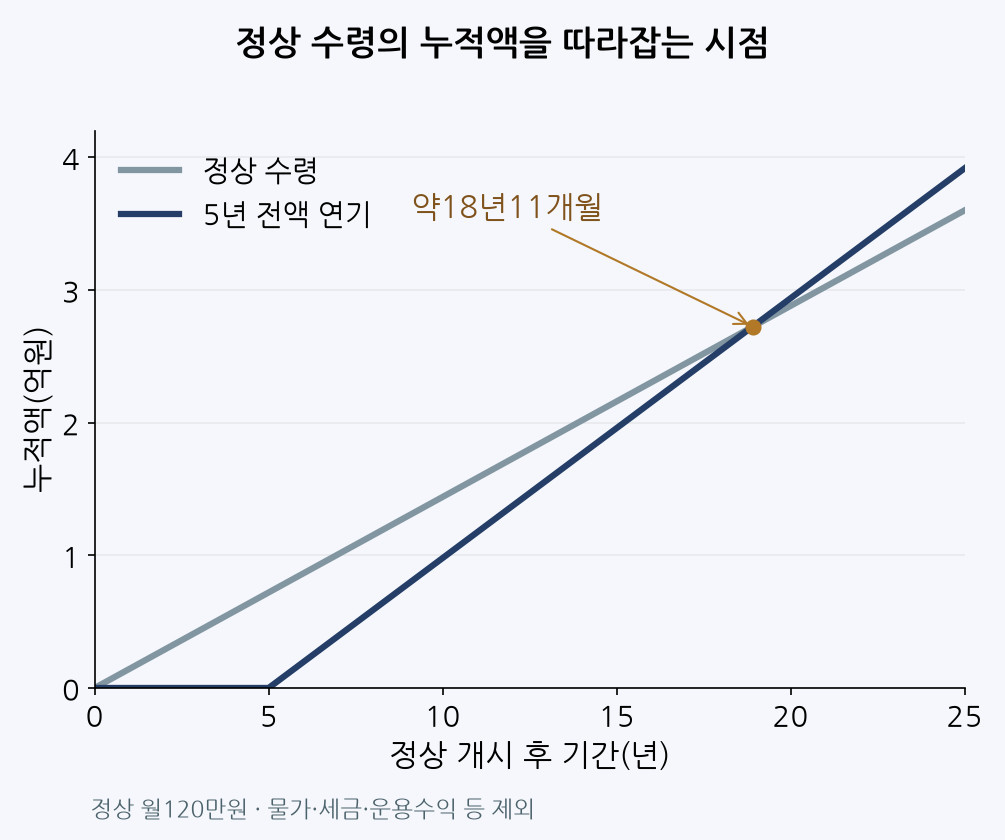
정상 수령과 5년 연기의 누적 수령액 · 출처: 자체 제작 / 국민연금공단
이 교차 시점은 앞의 가정으로 계산한 누적액입니다. 실제 판단에서는 물가와 세후 금액, 먼저 받은 돈을 어떻게 쓸지도 달라집니다.
절반은 받고, 절반만 미룰 수도 있습니다
연기할 비율은 50%·60%·70%·80%·90%·전부 중에서 고를 수 있습니다. 전액 연기가 부담스럽다면 일부 연기가 더 현실적일 수 있습니다. 공단 지급연기 안내
월 120만원 중 절반인 60만원을 5년 미루면, 그동안 나머지 60만원을 받습니다. 이후 연기한 60만원은 81만6천원이 되고, 계속 받던 60만원과 합쳐 월 141만6천원이 됩니다. 물가·세금 등을 제외한 조건은 앞과 같습니다.
| 선택 | 첫 5년의 월 연금 | 5년 뒤 월 연금 |
|---|---|---|
| 정상 수령 | 120만원 | 120만원 |
| 절반만 5년 연기 | 60만원 | 141만6천원 |
| 전액 5년 연기 | 0원 | 163만2천원 |

정상·절반 연기·전액 연기의 월 연금 · 출처: 자체 제작 / 국민연금공단
나중에 받는 금액만 보면 전액 연기가 큽니다. 하지만 기다리는 동안에도 매달 60만원이 들어오면 다른 자산을 급하게 팔거나 돈을 빌릴 필요가 줄어들 수 있습니다. 우리는 이 차이가 생활비 계획에 더 실용적이라고 봅니다.
생활비가 매달 60만원 부족하다면
한 달 생활비 250만원, 국민연금을 뺀 다른 고정 수입 190만원으로 가정해 보겠습니다. 매달 부족한 돈은 60만원입니다. 생활비와 수입이 그대로라면 5년간 3,600만원이 필요합니다.

연기 기간의 생활비 공백 계산 · 출처: 자체 제작
이 경우 월 120만원 연금의 절반을 받으면 부족분 60만원을 맞출 수 있습니다. 전액 연기로 포기하는 연금 합계 7,200만원과, 따로 준비할 생활비 3,600만원은 이렇게 서로 다른 숫자입니다.
예상연금액 옆에 생활비, 다른 고정 수입, 바로 꺼낼 수 있는 자금을 적어보면 연기할 금액이 좀 더 분명해집니다. 주식이나 금을 나중에 좋은 가격에 팔 수 있을 거라는 기대까지 고정 수입으로 넣기는 어렵겠습니다.
신청 전에는 실제 입금액까지
연금액이 늘면 연금소득세·건강보험료·기초연금액에도 영향을 줄 수 있습니다. 세전 연금이 얼마나 늘어나는지와 함께, 실제로 쓸 수 있는 돈도 확인해야 합니다. 공단 노령연금 안내
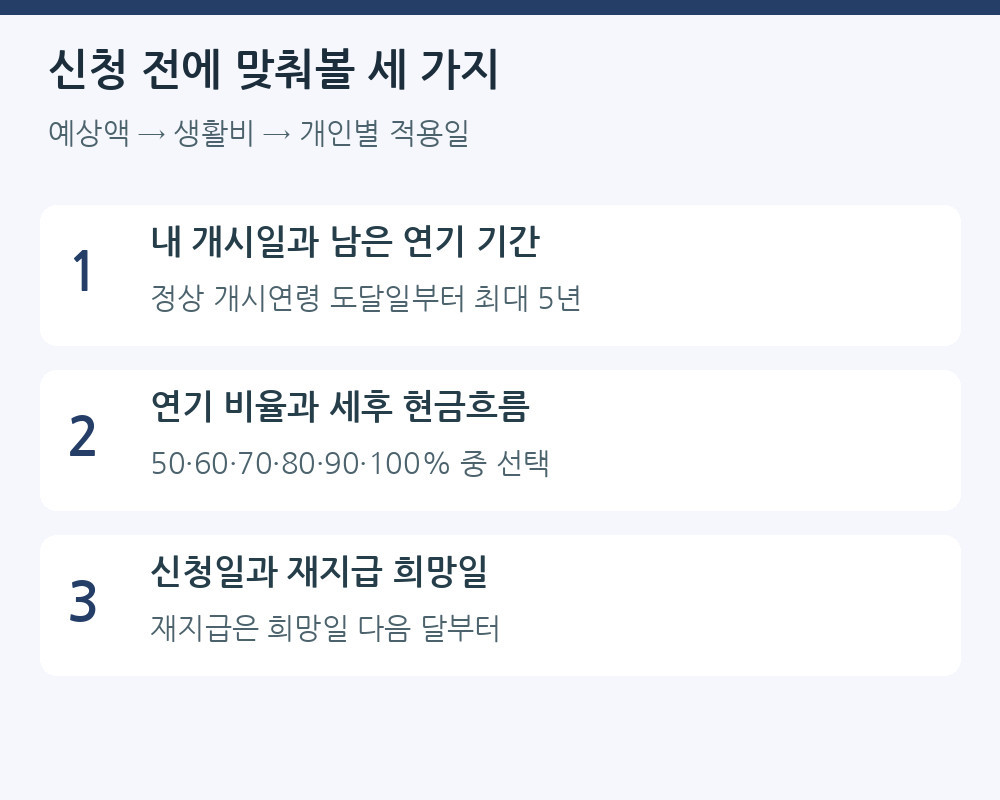
지급연기 신청 전에 맞춰볼 항목 · 출처: 자체 제작 / 국민연금공단
지급연기·재지급에는 신청 절차가 있습니다. 이미 연금을 받는 중이라면 과거로 소급해 연기할 수 없습니다. 신청은 공단 홈페이지·앱·우편·팩스·방문으로 할 수 있으며, 재지급은 희망일 다음 달부터 시작합니다. 개인별 적용일과 예상액은 공단에 확인하는 편이 좋겠습니다. 신청 절차 안내
36%를 모두 채우는 것보다, 생활비를 감당할 수 있는 만큼 미루는 게 먼저라고 봅니다. 전액을 기다리기 빠듯하다면 절반을 받는 계산부터 해보는 편이 낫겠습니다.
#국민연금 #연기연금 #노후생활비 #은퇴준비 #부분연기
이 글은 공개 제도와 가정 계산을 바탕으로 한 견해입니다. 실제 연금 수령 시기는 본인의 수급 조건과 생활 여건에 맞춰 판단하시기 바랍니다.