 Korean Stock Insight
증시 조정기 도피처 찾기 시리즈 – 4편 금 투자는 어떻게? 현물부터 금 커버드콜까지
앞선 3편에서 증시 조정기에 활용할 수 있는 상품을 소개해 드렸습니다. 이번 4편에서는 금 투자를 살펴보는 편이 낫겠습니다. 금은 가격이 오르면 매매차익을 얻는 자산이고, 금 커버드콜은 금에 투자하면서 옵션 프리미엄을 활용해 분배금을 지급하는 상품입니다. 금값 상승을 기대하는지, 보유하면서 현금도 받고 싶은지에 따라 고르는 방법이 달라집니다. 현물부터 금 ETF, 금 커버드콜까지 쉽게 풀어보겠습니다.
금을 사는 방법부터 구분해야 한다
금은 이자가 붙는 예금이 아닙니다. 수익은 주로 매입 가격과 매도 가격의 차이에서 나옵니다. 국내에서 원화로 투자하면 국제 금 가격뿐 아니라 환율과 국내 가격 차이도 결과에 영향을 줍니다. 주가가 떨어졌다는 이유만으로 그 기간에 금이 반드시 오르지는 않습니다.
일반 개인의 KRX 금시장 직접 거래는 장내 매매차익에 세금이 없다는 장점이 있습니다. 다만 증권사 매매수수료와 호가 차이를 부담하고, 실물로 인출하면 부가가치세 10%와 인출 비용이 붙습니다. 투자 수익이 목적이라면 실물 인출을 전제로 하지 않는 편이 비용상 유리합니다. 한국거래소 금시장 안내
금 ETF는 주식 계좌에서 거래할 수 있어 접근하기 쉽습니다. 대신 운용보수와 기타 비용이 있고, 국내 상장 해외자산·원자재 ETF의 과세는 KRX 금 직접 거래와 다릅니다. 일반계좌에서는 매매차익과 과표기준가 증가분 등을 반영한 과세 기준을 적용하며 분배금에도 세금이 붙을 수 있습니다. 상품별로 현물·선물 노출과 환헤지 여부를 구분해야 합니다.

금 가격이 내 계좌 수익으로 이어지는 과정
금 가격이 오르면 매매차익을 기대할 수 있지만 환율과 거래 비용을 함께 봐야 합니다. 국내 금 가격에는 국제 시세를 원화로 바꾸는 과정과 국내 수급이 반영됩니다. 달러 금 가격만 보고 내 원화 수익을 계산하면 차이가 날 수 있습니다.
예를 들어 KRX 금에 1억원을 투자하고 왕복 비용을 최초 투자금의 0.4%로 가정하면, 원화 금 가격이 5% 상승했을 때 비용 차감 후 수익은 460만원입니다. 반대로 10% 하락하면 비용까지 합쳐 1,040만원 손실입니다. 0.4%는 특정 증권사의 수수료가 아닌 설명용 가정입니다.
금은 주식과 다른 자산에 나누어 투자하는 용도로 접근하는 편이 맞겠습니다. 당장 사용할 자금과 가격 변동을 감당할 자금을 나누는 것이 출발점입니다.
금 커버드콜은 상승 가능성 일부와 현금흐름을 교환한다
국내에는 SOL 국제금커버드콜액티브(0022T0)가 있습니다. 운용사 안내상 총보수는 연 0.45%이며, 금 관련 ETF와 콜옵션 매도 전략을 활용합니다. 매월 마지막 영업일을 기준으로 월 1회 분배하며, 지급률은 달라지거나 분배가 유보될 수 있습니다. 총보수 외에 거래비용 등도 발생합니다. SOL 공식 상품 페이지
콜옵션을 팔면 옵션 프리미엄을 받는 대신, 해당 옵션이 적용되는 부분의 상승 이익을 일부 내주게 됩니다. 금 가격이 횡보하거나 완만하게 움직일 때 프리미엄이 보탬이 될 수 있고, 큰 상승장에서는 단순 금 보유보다 덜 오를 수 있습니다. 하락 시에도 받은 프리미엄을 넘는 손실은 남습니다. 실제 손익은 옵션 비중·행사가격·만기·운용에 따라 달라집니다.
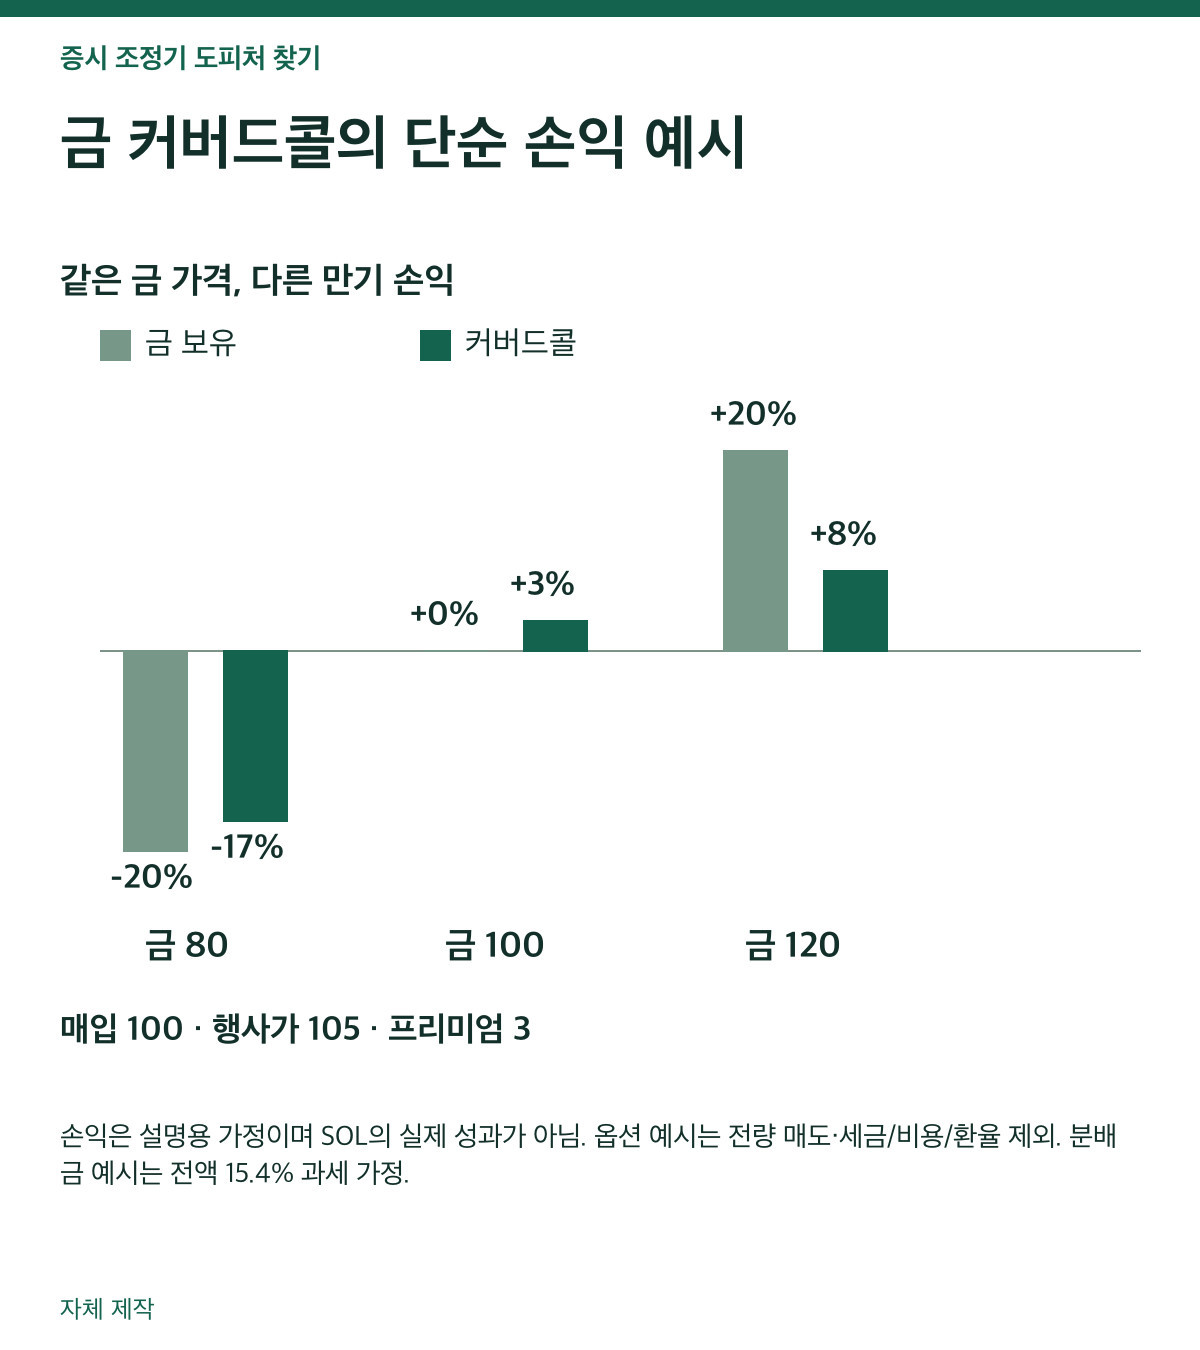
그림은 구조만 보여주는 단순 예시입니다. 금을 100에 사고 행사가격 105인 콜옵션을 전량에 대해 팔아 프리미엄 3을 받았다고 가정했습니다. 만기 금 가격이 80이면 합계 가치는 83, 100이면 103, 120이면 108입니다. 세금·비용·환율은 제외했습니다. SOL 상품의 실제 매도 비중이나 목표 수익률을 재현한 계산은 아닙니다.
분배금 500만원을 받아도 수익은 0원일 수 있다
1억원으로 산 ETF가 1년 뒤 9,500만원이고 그동안 받은 분배금이 500만원이라면, 세전 총수익은 0원입니다. 분배금 전액에 15.4%가 과세된다고 단순 가정하면 손에 남는 분배금은 423만원이므로 합계는 9,923만원입니다. 매매비용까지 제외하기 전에도 최초 투자금보다 77만원 적습니다. 이 역시 특정 상품의 실적이 아닌 설명용 사례입니다.
분배금을 지급하면 그만큼 펀드 순자산가치가 조정됩니다. 분배율만으로 실제 투자 성과를 판단하기 어려운 이유입니다. 가격 변화와 받은 분배금을 합친 총수익을 같은 기간으로 비교해야 합니다. 실제 기준가격 수익에는 이미 반영된 펀드 비용을 다시 빼지 않는 것도 중요합니다.

금 가격 전망과 분배금 수요는 별개의 질문이다
금 가격이 앞으로 크게 오를 것으로 생각하면서 상승 참여가 제한되는 전략을 고르면 투자 생각과 상품이 어긋날 수 있습니다. 반대로 상승 폭을 일부 양보하더라도 보유 중 현금을 받고 싶은 투자자에게는 옵션 프리미엄을 활용하는 구조가 맞을 수 있습니다. 어느 쪽이 항상 높은 수익을 주는 것은 아닙니다. 앞으로 예상하는 가격 경로가 선택의 기준입니다.
비교표를 만들 때는 같은 매수일과 평가일, 원화 기준, 분배금 포함 여부를 맞춰야 합니다. 특히 환율 변동이 섞인 해외 금 ETF와 국내 금 현물을 비교하면서 달러 금 가격만 가져오면 실제 계좌 수익을 설명하기 어렵습니다. 현물 ETF와 선물 ETF의 차이도 남습니다. 선물형에는 만기 교체 과정의 비용이나 이익이 추가될 수 있습니다.
금값 상승에 무게를 둔다면 KRX 금이나 일반 금 ETF부터 살펴보는 편이 낫겠습니다. 금을 보유하면서 정기적으로 현금을 꺼내 쓸 생각이라면 커버드콜도 선택지가 됩니다. 다만 분배금을 받고도 평가액이 계속 줄어든다면, 받은 돈보다 전체 자산이 얼마나 남았는지를 기준으로 보유 판단을 바꾸겠습니다.
앞선 글: 1편 MMF · 2편 ELB · 3편 ELD
#금투자 #금커버드콜 #SOL국제금커버드콜액티브 #총수익
이 글은 상품 구조와 개인적인 견해를 설명한 것으로 투자 권유가 아닙니다. 투자 결정과 그 결과는 투자자 본인에게 있습니다.