 Korean Stock Insight
업비트·빗썸 관련주 분석, 지분 가치가 주주 이익으로 바뀌는 조건
우리기술투자의 두나무 지분은 2026년 상반기 약 808억원의 평가이익을 기록했습니다. 거래소 지분이 상장사 실적을 크게 움직일 수 있다는 사례입니다. 반면 티사이언티픽의 빗썸 지분은 평가 변동이 기타포괄손익에 반영됩니다. 두 회사를 비교할 출발점은 지분율보다 회계 처리와 현금 유입 경로입니다. 자산가치 상승에 배당·처분 수입이 더해질 때 관련주 투자의 근거도 강해진다고 봅니다.
2026년 6월 말 반기공시에서 두나무와 빗썸은 비상장 법인으로 기재돼 있습니다. 그래서 국내 주식시장에서 두 거래소의 성장에 투자하려는 사람은 지분을 가진 상장사를 찾게 됩니다.
다만 관련주 한 주에는 거래소 지분만 담겨 있지 않습니다. 보유 회사의 다른 사업, 부채, 운영비까지 함께 들어 있습니다. 거래소가 잘돼도 그 회사 주주에게 돌아올 몫은 달라질 수 있습니다.

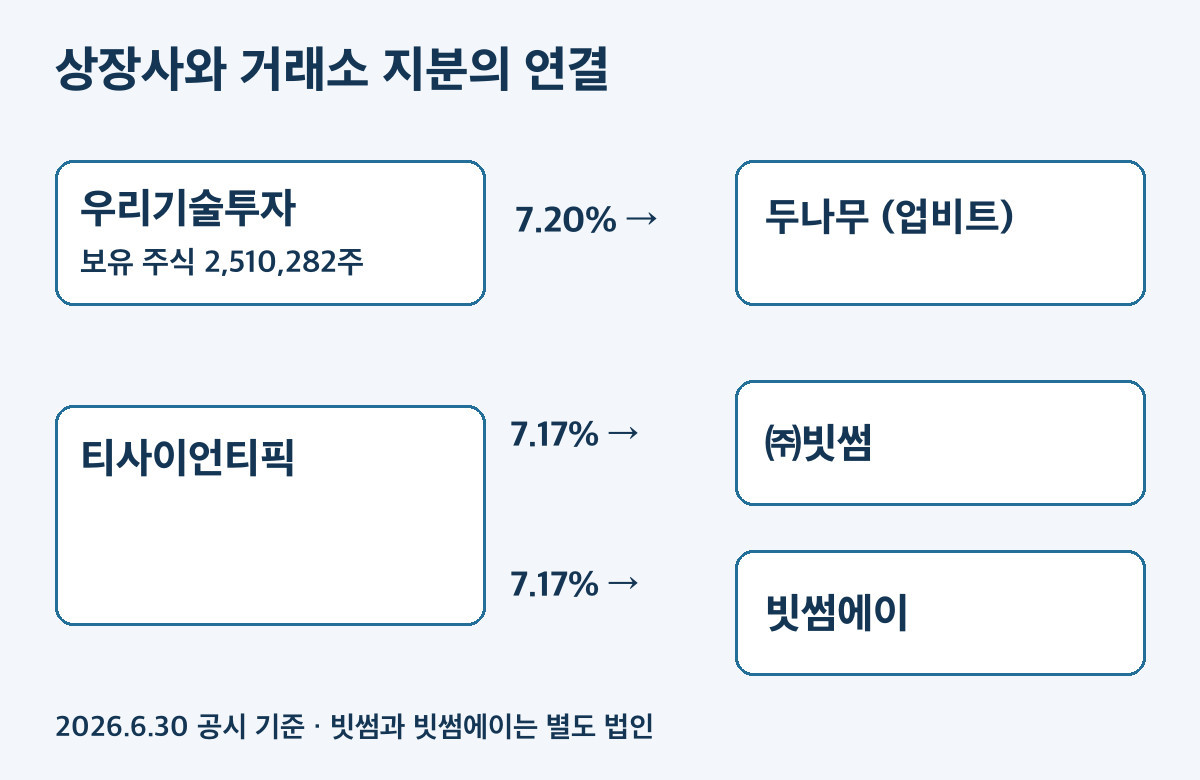
우리기술투자, 두나무 평가액 약 8,726억원
우리기술투자 반기보고서의 6월 말 두나무 보유 수량은 2,510,282주, 지분율은 7.20%입니다. 취득원가 약 55억원과 공정가치 약 8,726억원 사이에는 큰 차이가 있습니다. 초기 투자로 확보한 지분이 지금은 상당한 투자자산으로 커졌습니다. 취득 이후 쌓인 가치와 올해의 이익을 구분해서 읽을 필요가 있습니다.
두나무 지분은 당기손익-공정가치측정 금융자산으로 분류돼 있습니다. 가치가 바뀌면 해당 기간 손익에 영향을 주는 구조입니다. 2025년 말 장부금액 7,918.01억원에서 2026년 6월 말 8,726.14억원으로 늘었고, 타법인출자 표의 상반기 평가손익은 약 808.14억원입니다.
여기서 약 808억원은 지분을 팔아 통장에 들어온 돈이 아닙니다. 보유한 지분의 평가액이 오른 결과입니다. 공시 주석에 따르면 두나무 가치 산정에는 업비트의 거래대금과 미래 현금흐름이 쓰입니다. 거래소가 꾸준히 돈을 벌면 평가액을 뒷받침할 힘도 생깁니다. 반대로 거래대금이나 이익 전망이 낮아지면 평가손실이 순이익을 누를 수 있습니다. 우리기술투자의 실적을 볼 때는 이 평가 변동을 먼저 분리해서 읽는 편이 낫습니다.
근거: 우리기술투자 2026년 반기보고서, 연결 주석 및 타법인출자

티사이언티픽, 빗썸과 빗썸에이 지분을 따로 읽어야 한다

티사이언티픽 반기보고서는 ‘㈜빗썸’과 ‘주식회사 빗썸에이’를 별도 투자 대상으로 기재합니다. 6월 말 빗썸은 169,230주·7.17%, 장부금액 868.05억원입니다. 빗썸에이는 134,606주·7.17%, 장부금액 460.64억원입니다. 둘의 장부금액을 합치면 1,328.69억원이지만, 전부 거래소 운영법인 하나에 대한 지분가치라고 설명하면 분석 대상이 달라집니다.
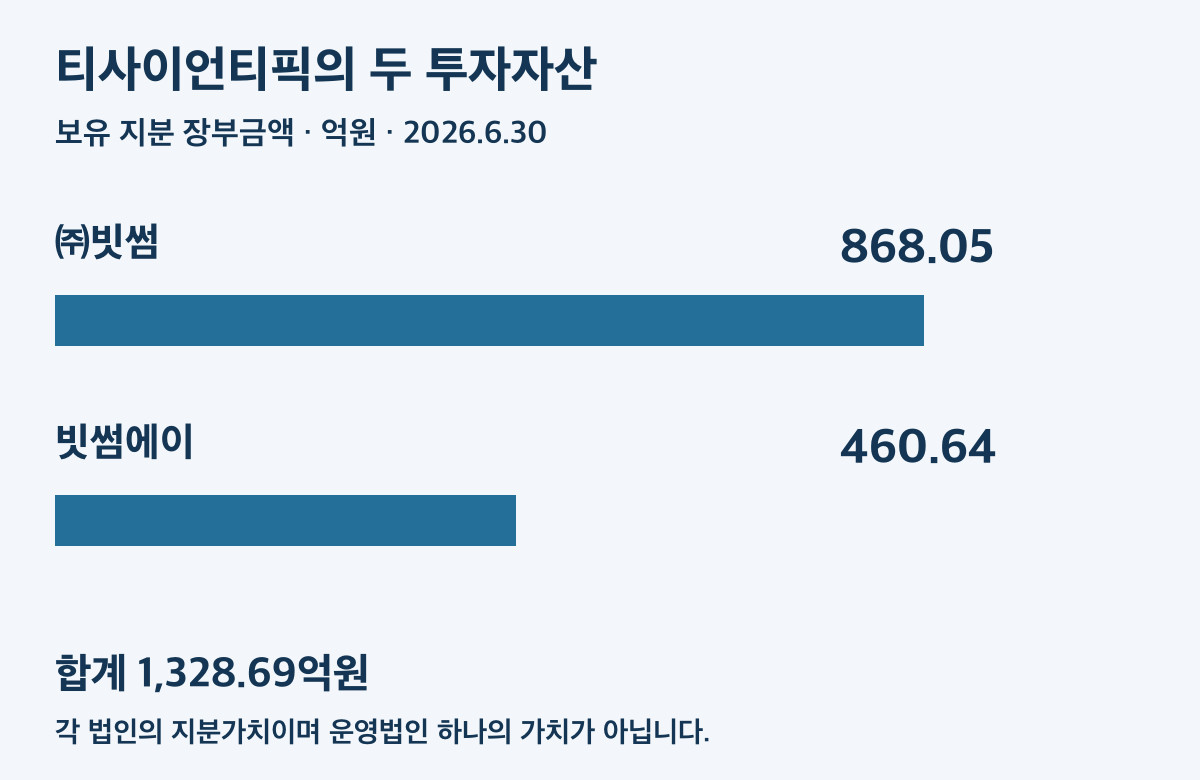
특히 두 지분은 연결 주석에서 기타포괄손익-공정가치측정 금융자산으로 분류됩니다. 평가 변동이 당기순이익에 곧바로 들어오는 우리기술투자의 두나무 지분과 회계 경로가 다릅니다. 자본의 변화와 순이익의 변화를 나눠 읽어야 하는 이유입니다.
빗썸 가치가 높아지는 것은 티사이언티픽의 자산가치를 다시 평가할 근거가 됩니다. 다만 순이익 증가를 기대하며 투자했다면 회계 분류부터 짚어야 합니다. 주주에게 현금이 돌아오는 계기는 배당이나 지분 처분, 그리고 그렇게 확보한 돈의 사용입니다. 저는 평가액 상승에 실제 현금 유입이 더해질 때 투자 근거가 한층 강해진다고 봅니다.
근거: 티사이언티픽 2026년 반기보고서, 연결 주석 및 타법인출자
배당·평가손익·지분법은 서로 다른 통로다
배당은 투자받은 회사가 이익을 현금으로 나눠 주는 결정입니다. 지분을 보유한 회사에 현금이 들어와도, 그 회사가 자기 주주에게 다시 배당하려면 별도 결정이 필요합니다. 사업 투자나 부채 상환에 쓸 수도 있습니다.
평가손익은 보유 자산의 가치 변화를 기록합니다. 당기손익으로 잡는 자산도 있고 기타포괄손익으로 잡는 자산도 있습니다. 지분법은 유의적인 영향력이 있는 투자 등에 적용되는 회계 처리로, 피투자회사 실적을 지분에 따라 반영하되 조정이 필요합니다. 지분을 갖고 있다는 이유만으로 ‘거래소 순이익 × 지분율’을 상장사의 순이익에 더하지 않습니다. 이번 두 사례는 공시된 공정가치 분류로 분석합니다.

네이버파이낸셜·두나무 교환 예정일은 2027년 3월 31일
NAVER의 10월 7일 정정공시는 네이버파이낸셜과 두나무의 주식교환 예정일을 2026년 12월 31일에서 2027년 3월 31일로 변경했습니다. 네이버파이낸셜의 주주총회 예정일도 2027년 2월 26일로 바뀌었습니다. 두나무를 네이버파이낸셜의 100% 자회사로 편입하려는 계획이며, 이미 편입이 끝났다는 뜻은 아닙니다.
공시상 두나무 1주에 대한 네이버파이낸셜 주식 교환비율은 2.5422618입니다. 거래가 완료되고 기존 보유자가 교환에 참여하면 투자자산의 대상도 달라집니다. 두나무 보유 지분율을 새 회사의 지분율에 그대로 대입할 수 없습니다. 두 회사의 전체 주식 수와 소각·신주 발행 등을 반영한 분모가 필요합니다.
양사 주주총회와 정부 인허가가 남아 있습니다. 공시에는 기업결합 승인, 네이버파이낸셜 대주주 변경승인·겸영신고, 두나무 대주주 변경신고 수리 등이 적혀 있습니다. IPO 관련 노력 의무도 있지만 구체적 상장 실행계획은 정해지지 않았습니다. 따라서 3월 31일을 두나무의 상장일이나 투자금 회수일로 읽으면 안 됩니다.
근거: NAVER 2026.10.7 주식교환 결정 정정공시

거래소 사업이 커질 때 남는 이익
거래소의 거래대금이 늘면 수수료 수입을 늘릴 기회가 생깁니다. 다만 무료 수수료 행사나 이용자 보상 비용이 커지면 거래 증가와 이익 증가의 폭은 달라집니다. 보안·준법·시스템 비용도 운영사가 감당합니다. 관련주를 오래 보유할 근거도 결국 비용을 빼고 남는 이익에서 나옵니다.
제도 정비로 법인 고객과 새로운 서비스가 늘어날 여지는 있습니다. 하지만 보유 지분 자체가 스테이블코인 발행 자격이나 특정 신사업 매출을 뜻하지는 않습니다. 사업이 실제로 열리고 거래가 반복되며 수입이 쌓일 때 지분가치 평가의 근거도 더 단단해질 것입니다.
관련주 주가를 판단하려면 보유 지분가치에서 끝낼 수 없습니다. 다른 자산과 부채, 세금, 회사 운영비, 주식 수를 반영해야 합니다. 가령 다른 조건이 같고 투자지분 평가액만 10% 움직인다고 가정하면 우리기술투자의 해당 자산 규모는 약 872.61억원, 티사이언티픽의 빗썸 지분은 약 86.81억원 변합니다. 이는 자산 한 항목의 세전 단순 민감도이지 순이익이나 주가 상승률 예측이 아닙니다.

제 판단을 바꿀 소식은 구체적입니다. 두나무 주식교환이 승인돼 보유 자산과 권리가 확정되거나, 빗썸 지분에서 의미 있는 배당·처분대금이 들어오는 경우입니다. 그 돈이 부채를 줄이거나 주주환원으로 이어지면 평가를 높일 근거가 됩니다. 반대로 거래소 평가액만 오르고 보유 회사의 손실이나 주식 수 증가로 주당 몫이 줄어든다면, 같은 관련주라도 투자 매력은 낮아집니다.
#업비트 #빗썸 #두나무 #우리기술투자 #티사이언티픽 #네이버파이낸셜 #디지털자산
이 글은 공개자료에 근거한 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 결과의 책임은 투자자 본인에게 있습니다.