 Korean Stock Insight
셀트리온 직판망, 후속 제품이 늘면 이익이 더 빨리 커지는 이유
셀트리온의 후속 제품 확대에서 기대하는 것은 기존 영업망의 활용도가 높아지는 효과입니다. 판매량 증가가 추가 비용을 웃돌고 순판매가격을 유지하면, 이익은 매출보다 빠르게 늘 수 있습니다. 10월 18일 예정된 유럽 학회 심포지엄은 제품 전략을, 4분기를 목표로 진행 중인 미국 PBM 추가 협상은 시장 접근성을 살펴볼 계기입니다.
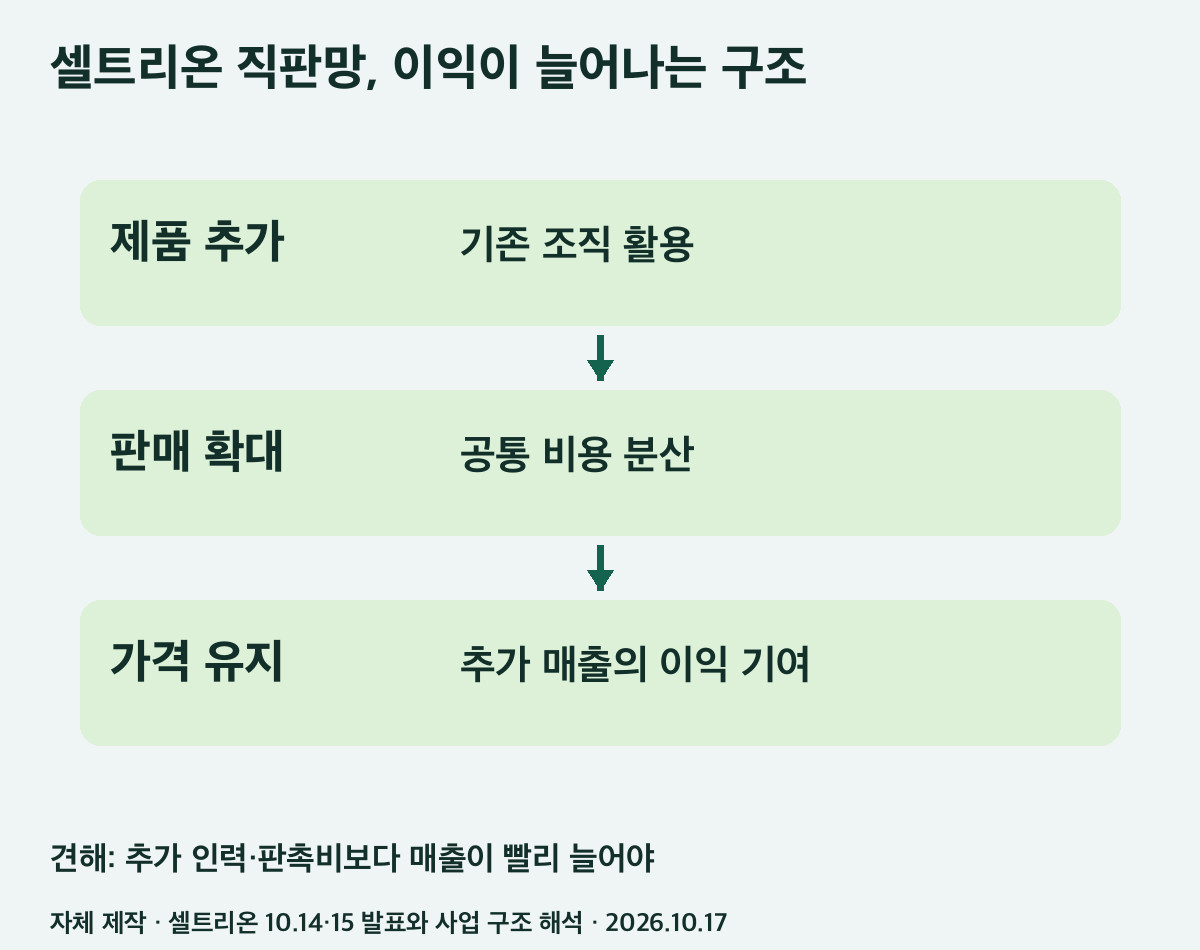
자체 제작 · 사업 구조 해석 · 셀트리온 유럽 전략 / PBM 발표
제품군 확대가 영업 조직의 생산성을 바꾼다
셀트리온은 10월 15일 UEG Week에서 램시마 IV·SC, 스테키마, 유플라이마 등을 소개하고 18일 심포지엄을 진행할 계획이라고 밝혔습니다. 행사는 바르셀로나에서 17~20일 열립니다. 회사는 기존 직판망을 후속 제품 판매에 활용하는 전략을 설명했습니다. 회사 발표
직판은 판매 조직과 유통 운영을 직접 부담하는 구조입니다. 매출이 작을 때에는 이 비용이 무겁지만, 같은 조직이 더 많은 제품을 취급하면 공통 비용을 나누어 부담할 수 있습니다. 우리가 보는 성장 경로는 제품 확대, 영업망 활용 증가, 매출 대비 비용 부담 완화로 이어집니다.
이 경로의 핵심은 추가 매출을 얻는 데 드는 비용입니다. 새 제품 교육, 현지 판촉, 공급 관리 등에 인력이 늘어나면 비용도 증가합니다. 기존 조직의 활용 범위가 얼마나 넓은지에 따라 제품 추가가 이익에 기여하는 속도가 달라집니다. 제품 수와 영업이익을 단순히 비례시키기보다, 늘어난 매출에서 얼마가 남는지를 보는 편이 유용합니다.
유럽 제품 전략과 미국 PBM 협상의 차이
10월 14일 셀트리온은 미국 대형 PBM과 후속 제품군의 추가 처방집 등재를 협의하고 있으며, 4분기 계약 체결을 목표로 한다고 발표했습니다. 추가 협상은 진행 중입니다. 회사 발표
유럽에서는 관련 제품을 묶어 현지 판매망을 활용하는 전략이 눈에 들어옵니다. 미국에서는 보험 적용을 통한 접근성 확대가 먼저입니다. 두 시장의 매출을 같은 속도로 예상하기보다, 각 시장에서 다음 단계로 넘어가는 근거를 따로 확인해야 합니다.
미국의 추가 등재가 이뤄지면 적용 제품과 개시일, 실제 처방 및 공급 증가가 연결되는지를 볼 수 있습니다. 이때 할인과 환급을 반영한 순판매가격도 중요합니다. 환자에게 접근할 기회가 넓어지는 효과와 판매 조건을 양보하는 비용이 동시에 움직일 수 있기 때문입니다.
물량과 가격을 나누어 계산한 영업레버리지
아래는 실제 회사 원가율을 추정한 표가 아니라 비용 구조를 설명하기 위한 가상 모형입니다. 기준 매출을 100으로 놓고 변동비 40, 고정비 20을 가정했습니다. 판매량이 늘면 변동비만 같은 비율로 늘어나며, 제품 구성과 단위당 변동비는 유지됩니다.
| 조건 | 기준 | 물량 +20% | 물량 +20%·순가격 -10% |
|---|---|---|---|
| 매출 | 100 | 120 | 108 |
| 변동비 | 40 | 48 | 48 |
| 고정비 | 20 | 20 | 20 |
| 영업이익 | 40 | 52 | 40 |
가격을 유지한 가운데 물량이 20% 증가하면 이익은 30% 증가합니다. 고정비 20을 같은 수준으로 쓰면서 매출이 늘어났기 때문입니다. 이 계산에서는 매출 대비 고정비가 20%에서 약 16.7%로 낮아집니다.
반면 순가격이 10% 낮아지면 매출은 108이 됩니다. 물량 증가에 필요한 변동비는 이미 48로 늘었으므로, 이익은 40에 머뭅니다. 고정비 효율이 좋아져도 가격 압박이 이를 상쇄할 수 있습니다. 더 많은 제품을 더 많이 파는 전략에서 협상 조건까지 살펴보는 이유입니다.
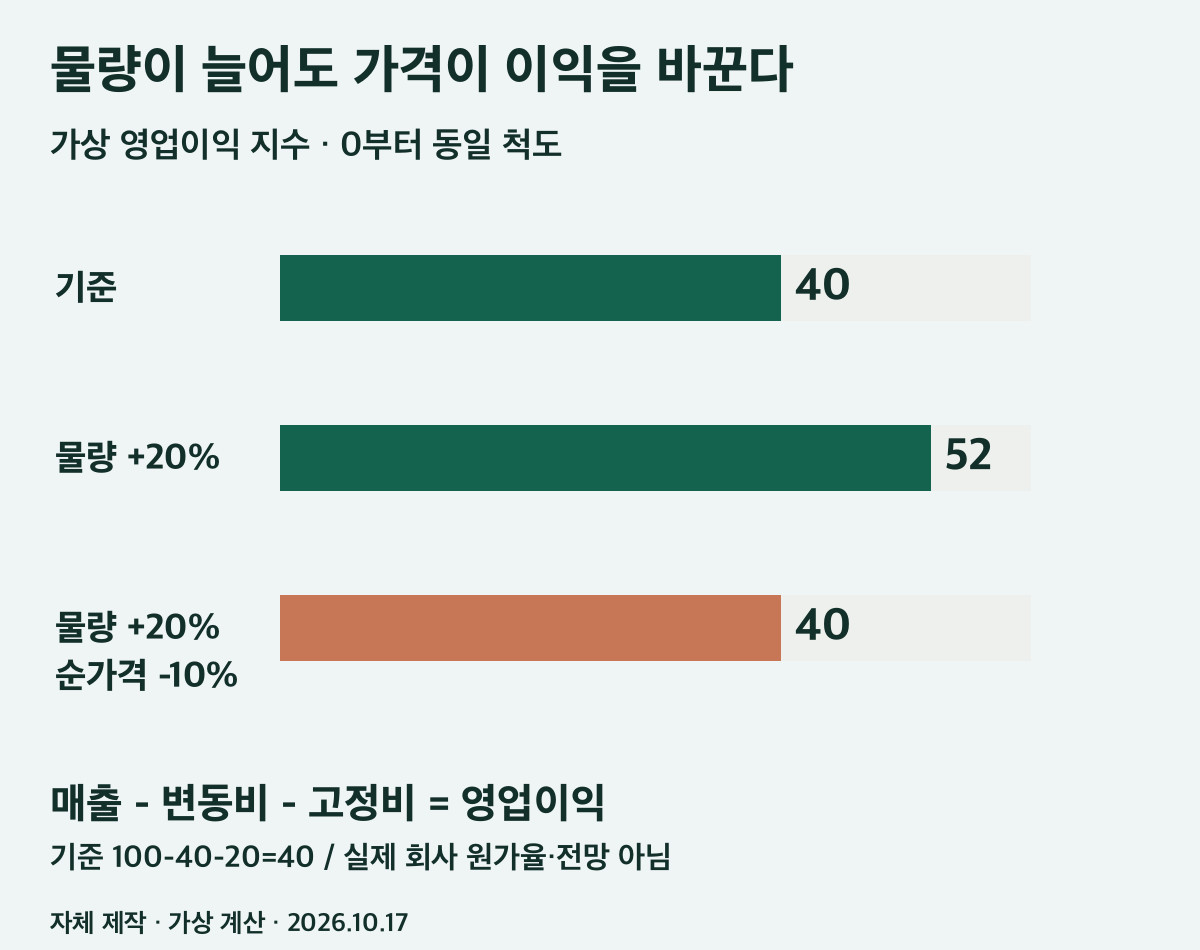
자체 제작 · 기준 매출 100인 가상 계산 · 셀트리온의 실제 원가율·실적 전망과 구분.
실제 직판 사업은 어느 수준까지 기존 인력으로 운영하다가, 매출이 더 커지면 인력을 추가하는 식으로 비용이 계단처럼 늘 수도 있습니다. 따라서 한 분기의 높은 이익률이 이어지는지 판단하려면 후속 제품 매출 증가와 판관비 증가를 함께 볼 필요가 있습니다. 매출 성장률보다 비용 성장률이 낮게 유지되는 구간이 우리가 기대하는 구간입니다.
3분기 34% 이익률 이후 볼 숫자
회사의 10월 12일 잠정 실적 발표는 3분기 매출 1조 5,000억원, 영업이익 5,100억원입니다. 영업이익률은 34%이며, 회사는 후속 제품 구성과 원가 개선을 설명했습니다. 잠정 실적 발표
우리는 후속 제품 확대가 기존 판매망의 수익성을 더 높일 여지가 있다고 봅니다. 이 견해를 뒷받침하려면 제품 매출의 증가뿐 아니라 순가격과 비용 효율도 함께 유지되어야 합니다. 높은 매출 성장에 큰 폭의 판촉비가 필요하다면 이익 전환 속도는 느려집니다.
4분기 추가 계약 소식이 나오면 먼저 적용 범위를 읽고, 이후 실적에서 매출로 이어진 정도를 살펴보겠습니다. 매출 대비 판관비가 안정되고 후속 제품의 기여가 커지면 긍정적인 판단을 강화할 수 있습니다. 가격 압박과 비용 증가가 함께 나타나면 기대하는 이익 성장 속도를 낮춰야 합니다.
관련 글: 10월 12일 국내 증시와 셀트리온 실적
#셀트리온 #직판망 #바이오시밀러 #PBM #영업레버리지 #기업분석
이 글은 기업 분석과 견해를 제공하며 투자 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.