 Korean Stock Insight
현대로템 3분기 실적 분석, 수주잔고 29조원보다 중요한 방산·철도 이익률
현대로템은 2026년 3분기 매출을 전년 수준으로 유지했지만 영업이익은 감소했다. 우리는 이익 회복의 핵심을 방산 중심 AD&RH의 매출 회복과 철도 RS의 수익성 개선으로 본다. 10월 19일 공개한 실적에서 매출이 증가한 철도의 이익률은 0.9%였고, 이익의 대부분을 만든 AD&RH의 매출은 줄었다.
수주잔고 29조1,420억원은 앞으로 수행할 사업의 규모를 보여준다. 투자자가 다음 이익을 추정하려면 그 안의 사업 구성과 매출 전환 시점까지 봐야 한다. 이번 실적은 매출 총액만으로 기업의 수익력을 읽기 어려운 이유를 숫자로 보여준다.
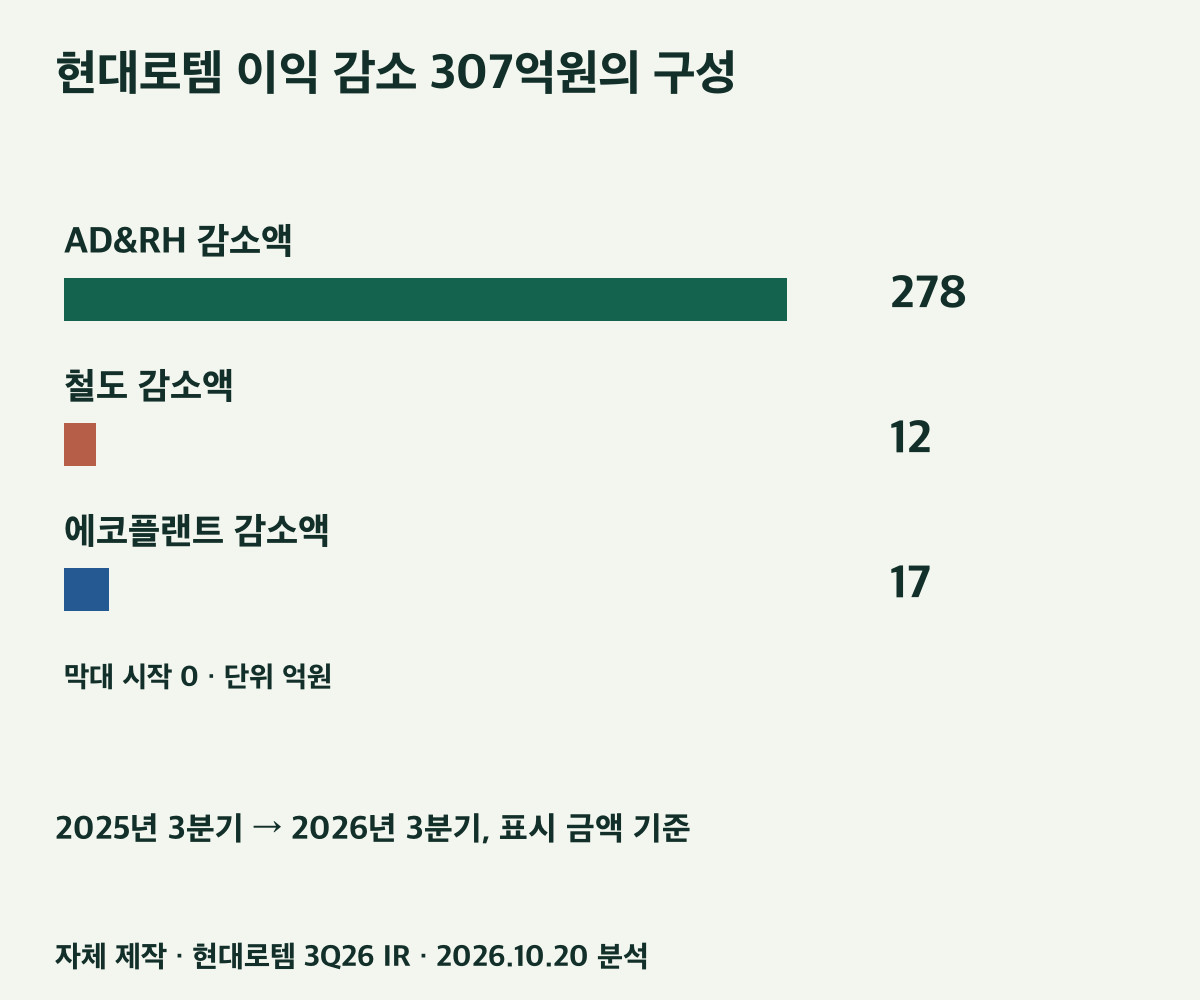
307억원 감소의 대부분은 AD&RH에서 나왔다
| 항목·억원 | 2025년 3분기 | 2026년 3분기 |
|---|---|---|
| 연결 매출 | 16,196 | 16,207 |
| 연결 영업이익 | 2,778 | 2,471 |
| AD&RH 영업이익 | 2,638 | 2,360 |
| 철도 영업이익 | 71 | 59 |
| 에코플랜트 영업이익 | 69 | 52 |
표시 금액 기준으로 연결 영업이익은 307억원 감소했다. AD&RH 감소액 278억원이 전체 감소의 약 90.6%를 설명하고, 철도 12억원과 에코플랜트 17억원이 나머지를 차지한다. 사업별 이익의 합계가 연결 이익과 맞으므로 감소의 위치를 직접 확인할 수 있다.
AD&RH는 항공우주·방산·로봇·수소를 묶은 공시 부문이다. 여기서 전차 한 제품의 이익률을 따로 떼어 추정하기보다는 부문 단위로 읽는다. 이 부문은 이번 분기 매출 8,412억원, 영업이익 2,360억원으로 연결 매출의 약 51.9%, 영업이익의 약 95.5%를 차지했다. 현대로템은 매출 구성보다 이익 구성에서 이 부문에 훨씬 더 집중돼 있다.
철도 매출이 방산 매출 감소를 메웠다
AD&RH 매출은 전년 동기 9,361억원에서 8,412억원으로 949억원 감소했다. 에코플랜트도 1,429억원에서 1,234억원으로 195억원 줄었다. 철도는 5,406억원에서 6,561억원으로 1,155억원 늘었다. 세 변화를 합하면 전체 매출 증가액 11억원이 나온다.
매출이 옮겨간 방향을 보면 이익 감소를 이해하기 쉽다. 전년보다 줄어든 AD&RH의 이번 분기 이익률은 28.1%, 늘어난 철도는 0.9%다. 철도 매출 증가가 연결 외형을 유지했지만 수익성이 높은 부문의 감소를 상쇄하지 못했다. 철도 자체의 영업이익도 전년보다 12억원 줄어, 매출 확대가 아직 이익 증가로 이어지지 않았다.
우리는 앞으로의 실적 추정에서도 전체 성장률 하나보다 사업별 매출을 먼저 나누겠다. 특히 고수익 부문의 인도 일정이 바뀌면 전체 매출의 변화보다 연결 이익의 변화가 크게 나타날 수 있다.
전분기 대비 개선은 회복의 출발점이다
2026년 2분기 연결 영업이익은 2,324억원, 3분기는 2,471억원이다. AD&RH 이익도 2,248억원에서 2,360억원으로 늘었다. 이 부문의 매출은 전분기 9,189억원보다 줄었지만, 공시 이익률이 24.5%에서 28.1%로 높아졌다.
이 수치는 매출과 이익률을 동시에 볼 이유다. 매출이 감소한 분기에도 계약 구성과 비용 인식에 따라 이익이 늘 수 있다. 우리는 28.1%를 향후 모든 분기에 그대로 적용하기보다, 다음 실적에서 매출 회복과 이익률 유지가 함께 나타나는 경우에 더 높은 성장 가치를 부여하겠다. 비용 환입처럼 반복되지 않는 효과가 이익률 개선에 포함되면 그 기여도 함께 살펴야 한다.
29조원 일감의 중심은 철도, 이익의 중심은 AD&RH
| 2026년 9월 말 | 수주잔고·억원 | 전체 비중·계산 |
|---|---|---|
| AD&RH | 95,228 | 32.7% |
| 철도 RS | 190,310 | 65.3% |
| 에코플랜트 EP | 5,882 | 2.0% |
| 합계 | 291,420 | 100.0% |
철도는 수주잔고의 약 3분의 2를 차지하지만 이번 분기 영업이익 기여는 약 2.4%다. 수주잔고는 여러 기간의 계약 물량이고 분기 이익은 그 기간에 수행한 사업의 결과이므로 이 비율이 그대로 장기 수익성을 결정하지는 않는다. 다만 앞으로 철도 수익성이 좋아질 때 적용될 매출 기반이 크다는 의미는 있다.
우리는 철도 사업의 성장 기회를 단순한 수주 확대보다 이익률 개선에서 찾는다. 기존 저수익 계약의 수행이 진행되고 새 계약에서 적정 가격과 원가를 확보한다면, 같은 매출에서도 더 많은 이익을 남길 수 있다. 반대로 공사 지연·원가 상승·추가 손실 반영이 계속되면 큰 잔고가 있어도 이익 회복은 늦어질 수 있다.
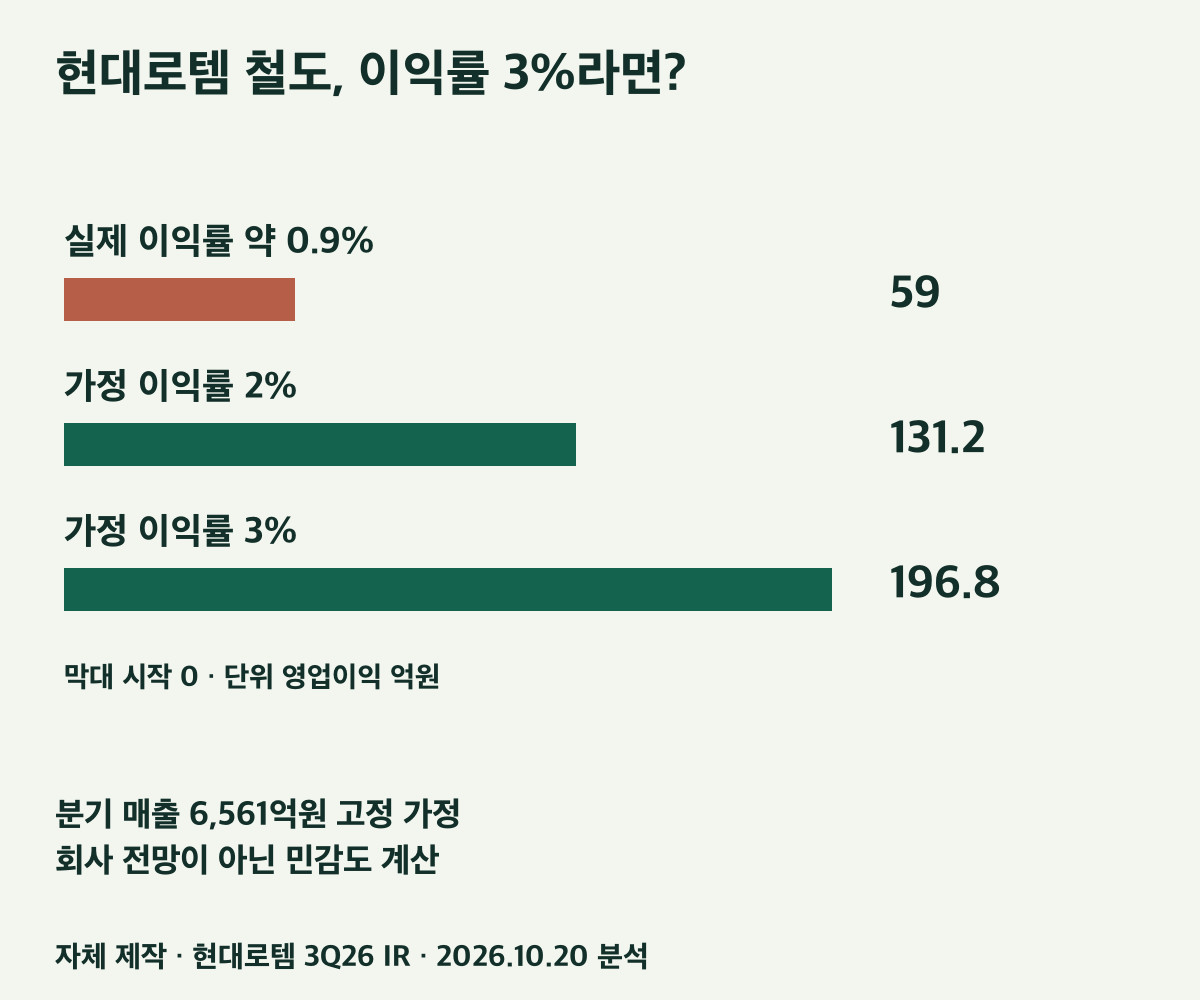
철도 3% 이익률과 방산 매출 1,000억원의 민감도
철도 분기 매출을 실제 6,561억원으로 고정하면 이익률 2%의 영업이익은 131.22억원, 3%는 196.83억원이다. 실제 59억원보다 각각 72.22억원, 137.83억원 증가한다. 나머지 부문이 같다는 가정에서 3% 시나리오의 연결 영업이익은 2,608.83억원으로, 실제 2,471억원보다 약 5.6% 많아진다.
다른 방향도 계산해보자. AD&RH 매출이 1,000억원 증가하고 추가 매출에도 이번 분기 표시 이익률 28.1%가 적용된다고 단순 가정하면 추가 영업이익은 281억원이다. 철도 매출 고정·3% 시나리오에서 얻는 추가 이익 137.83억원보다 크다. 두 계산은 회사 가이던스가 아니라 현재 수익 구조를 이해하기 위한 민감도이며, 실제 추가 매출의 원가와 제품 구성은 달라질 수 있다.
이 비교에서 우리의 우선순위는 분명하다. 가까운 분기 이익을 크게 바꿀 변수는 AD&RH 매출 회복이다. 철도 개선은 그 회복을 더 단단하게 하고 이익의 의존도를 줄일 수 있는 두 번째 축이다. 두 조건이 함께 개선되는 기업을, 수주 총액만 커지는 기업보다 높게 평가하겠다.
다음 실적에서 평가를 바꿀 조건
우리는 다음 4분기 실적에서 AD&RH 매출이 3분기 8,412억원보다 회복되는지, 그 과정에서 수익성이 유지되는지 먼저 보겠다. 신규 계약이 확정되면 총액뿐 아니라 납품 기간을 살펴 매출 회복 경로에 연결하겠다. 철도는 매출 증가와 이익률 상승이 함께 나타나야 개선으로 평가하겠다.
수주가 매출로 바뀌는 동안 재고·매출채권이 늘 수 있으므로 영업현금흐름도 뒤따라야 한다. 이익 회복과 현금 회수가 맞물리면 더 오래 성장할 기반이 된다. 반대로 납기 지연과 원가 부담이 이익을 계속 깎는다면 수주잔고 규모만으로 높은 가격을 지불할 이유는 약해진다. 우리의 관심은 방산 매출 회복에 철도 수익성이 보태지는 시점이다.
출처: 현대로템 2026년 3분기 실적 IR(10월 19일 공개), 실적·수주잔고·사업별 표. 금액은 IR의 억원 단위 표시값을 사용했습니다. AD&RH는 항공우주·방산·로봇·수소 사업을 묶은 부문입니다.
#현대로템 #현대로템실적 #방산주 #K2전차 #철도사업 #수주잔고 #영업이익 #기업분석 #국내주식
이 글은 기업 분석과 견해이며 투자 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.