 Korean Stock Insight
크리에이츠 공모주 분석, 골프 장비에서 구독 매출로 성장할 조건
크리에이츠는 골프공과 클럽의 움직임을 측정하는 UNEEKOR 론치모니터를 판매하는 회사입니다. 우리는 설치된 장비에 연습·분석 소프트웨어 구독이 붙는 구조를 성장 기회로 보지만, 올해 상반기 영업이익 감소를 감안하면 희망공모가 15,000~18,000원의 할인율만으로 저평가를 판단하기 어렵다고 봅니다. 청약은 2026년 10월 20~21일 예정이며 10월 19일 확정 공모가 공고가 예정돼 있습니다.
골프 샷을 숫자로 바꾸고 연습 프로그램을 판다
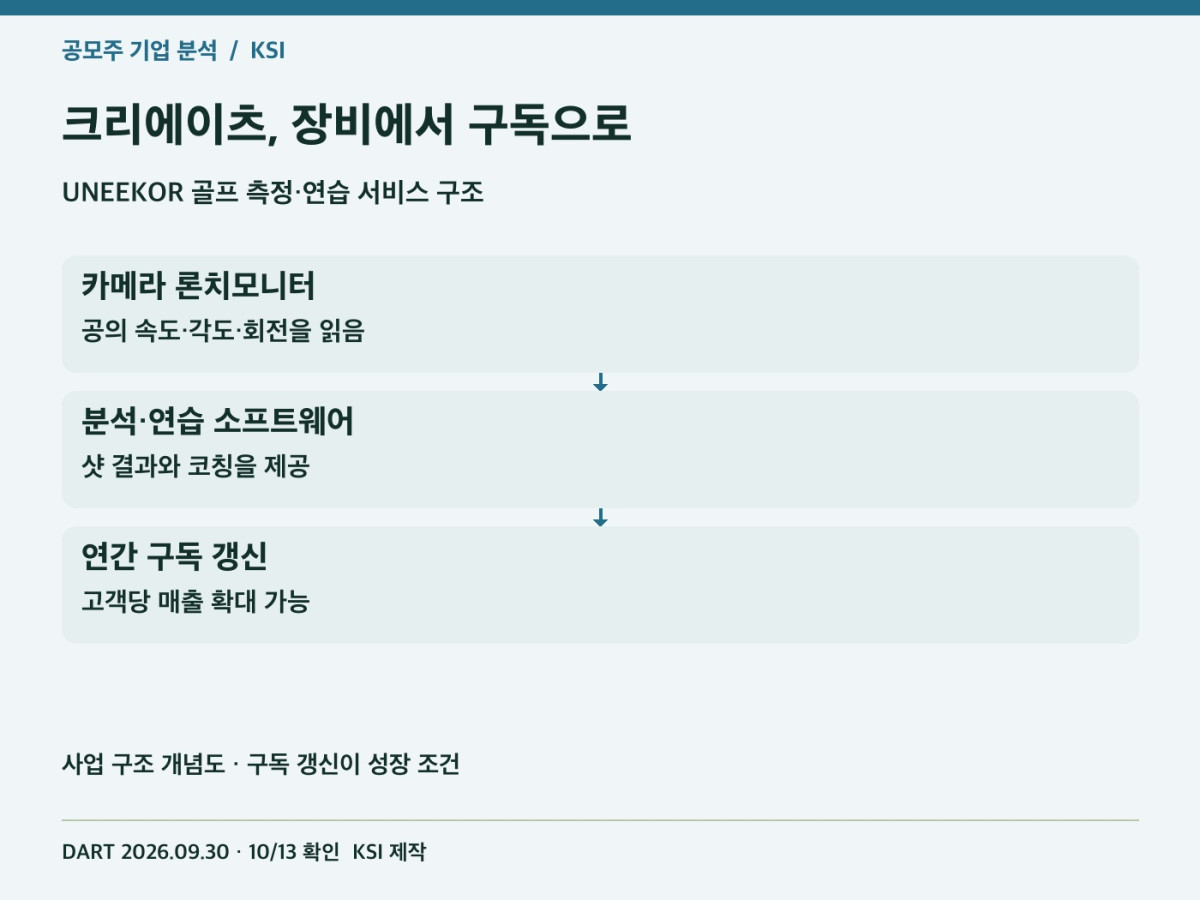
론치모니터는 공을 친 직후의 움직임을 측정하는 장비입니다. 크리에이츠는 고속 카메라와 영상 처리 기술로 공의 속도·발사각·회전량 등을 읽고, 이를 바탕으로 비행 궤적을 계산합니다. 실내에서도 샷의 결과를 확인하고 반복 연습할 수 있게 만드는 스크린골프 시스템의 핵심 측정 장치입니다.
천장형 EYE XO·XO2·XR과 바닥에 놓는 포터블 EYE MINI 계열이 대표 제품입니다. 천장형은 상설 연습 공간에, 포터블은 이동과 설치 유연성을 중시하는 수요에 대응합니다. Dimple Optix는 골프공 표면의 딤플을 읽는 기술이고, Club Optix는 클럽의 움직임을 분석합니다. 스윙 촬영 카메라와 체중 이동 측정 장치도 연결해 연습 정보를 넓힙니다.
장비를 판 뒤에는 분석용 View, 연습용 Refine, AI Trainer, GameDay 같은 소프트웨어가 사용 경험을 이어갑니다. 회사는 Player·Pro·Champion·Ultimate 구독 상품을 제공하며 1년 단위로 갱신합니다. 상위 상품에는 AI 코칭과 게임 기능이 결합됩니다. 하드웨어 설치 기반이 늘고 유료 갱신이 이어지면 새 장비 판매 외에 반복 매출을 키울 여지가 있습니다.
국내에서는 연습장 사업자에게, 미국에서는 현지 법인 UNEEKOR를 통해 유통사와 개인 고객에게 판매합니다. 일본·영국 법인도 있습니다. 미국 퍼터 업체 이븐롤 지분 70%와 국내 직영 연습장 사업까지 포함된 연결 기업입니다. 모든 매출이 소프트웨어 구독인 회사는 아닙니다.
현재 매출은 장비, 다음 기회는 고객당 매출 확대
2026년 상반기 매출 391.89억원 중 론치모니터는 290.81억원으로 약 74.2%입니다. 소프트웨어 25.33억원(약 6.5%), 퍼터 37.14억원, 기타 19.83억원, 연습장 18.78억원이 나머지를 구성합니다. 소프트웨어의 반기 매출은 이미 2025년 연간 24.80억원보다 큽니다. 연간과 반기의 기간 차이를 감안해도 사업 구성의 변화는 눈에 띕니다.
우리는 장비와 소프트웨어를 함께 사용하는 고객이 늘수록 고객당 매출을 확장할 수 있다고 봅니다. 코칭과 게임 콘텐츠가 충분히 유용해야 갱신으로 이어집니다. 소프트웨어 비중이 아직 작으므로 장비 판매 둔화를 곧바로 상쇄한다고 보기는 이릅니다.
수출은 상반기 약 78.1%를 차지합니다. 지역별 매출에서 미국은 289.10억원으로 전년 동기 286.57억원과 비슷했고, 국내는 106.86억원에서 78.31억원으로 줄었습니다. 특정 단일 고객이 상반기 매출 10% 이상을 차지하지는 않았지만, 미국 소비와 환율에 대한 노출은 큽니다. 경쟁사의 제품 성능과 가격 인하도 판매량과 마진을 함께 움직일 수 있습니다.
순이익이 늘어도 본업의 이익은 줄었다
| 연결 기준, 억원 | 2023년 | 2024년 | 2025년 | 2025년 상반기 | 2026년 상반기 |
| 매출 | 804.93 | 826.34 | 1,041.82 | 415.36 | 391.89 |
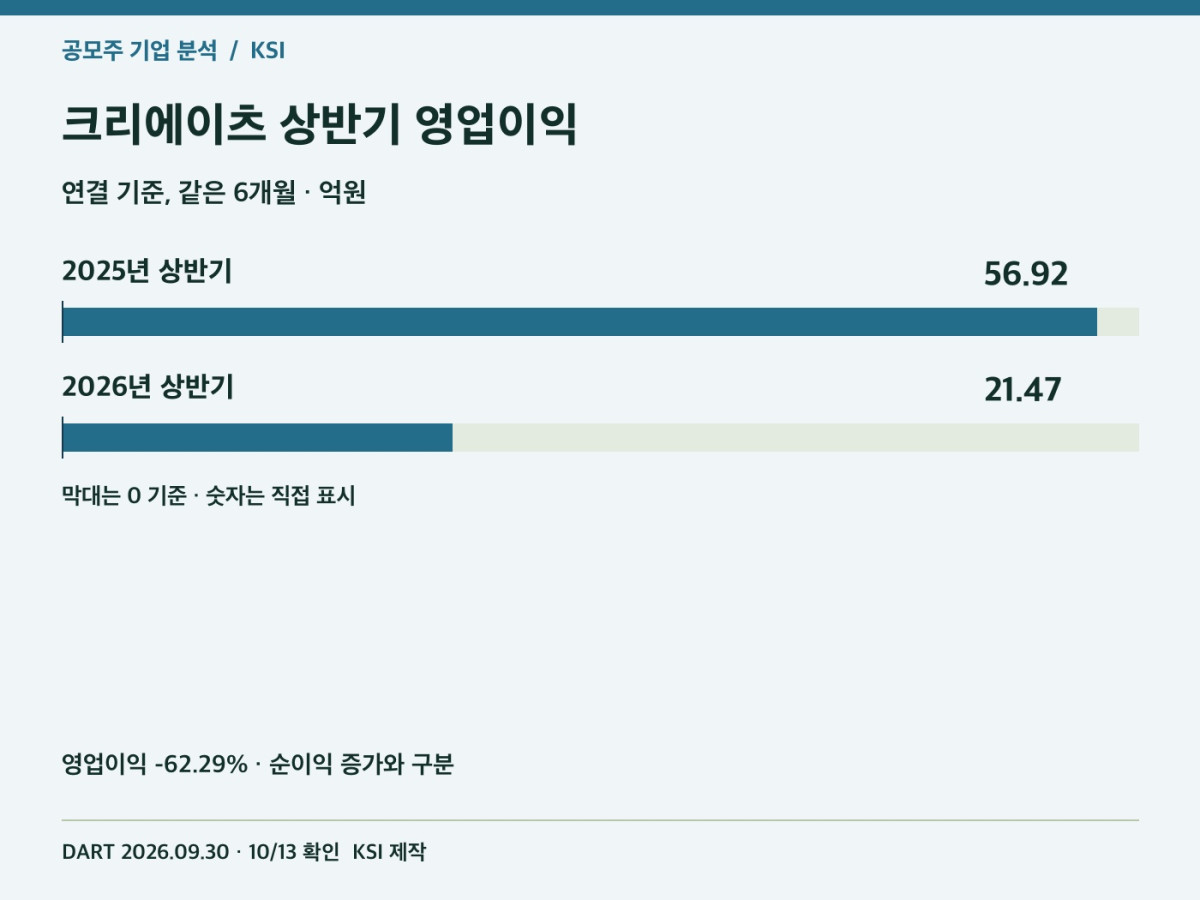
| 영업이익 | 129.83 | 14.71 | 250.53 | 56.92 | 21.47 |
| 순이익 | 70.99 | -32.23 | 216.32 | 34.34 | 56.54 |
| 영업현금흐름 | 197.34 | 111.02 | 235.50 | 50.92 | 57.06 |
상반기 매출은 전년 동기보다 5.65%, 영업이익은 62.29% 감소했습니다. 영업이익률은 약 5.48%입니다. 순이익은 늘었지만 금융수익에 외환차익·외화환산이익 등이 포함돼 있습니다. 상반기 금융수익 52.74억원 가운데 외환차익 약 22.21억원과 환산이익 약 18.93억원이 있어, 순이익 증가를 제품 수익성 개선으로 해석하면 안 됩니다.
영업현금흐름은 상반기 57.06억원으로 플러스이고, 6월 말 현금과 단기금융상품 합계는 약 749.73억원입니다. 자금 여력은 사업 확장에 도움이 됩니다. 그렇더라도 매출과 마진의 회복이 기업가치를 뒷받침하는 핵심입니다.
미국 개인 고객의 겨울철 실내 연습과 연말 소비가 겹쳐 하반기에 판매가 집중되는 특성이 있습니다. 신고서에 추가된 연결 가결산 자료는 7월 매출 81.50억원·영업이익 21.48억원, 8월 매출 46.57억원·영업손실 0.56억원입니다. 8월 누적 영업이익은 42.39억원입니다. 감사·검토를 받지 않은 잠정 수치이므로 7월 반등만으로 회복이 계속됐다고 결론 내리기는 어렵습니다.
49~57% 할인, 기준이 된 평가액부터 봐야 한다
삼성증권은 최근 12개월 지배주주 순이익 약 249.20억원을 사용했습니다. 적용 주식수 13,528,595주에는 미행사 주식매수선택권 607,215주와 계획된 자기주식 소각 195,000주 등이 반영돼 있습니다. 비교기업 평균 PER 19.15배를 적용한 주당 평가액은 35,278원입니다. 희망가격은 여기서 57.48~48.98% 할인한 범위입니다.
비교기업은 골프존, Technogym, Garmin입니다. 신고서의 원래 PER은 각각 11.32배, 22.04배, 29.30배이며 해외 시장 차이를 조정한 후 평균 19.15배가 적용됐습니다. 국내 스크린골프, 피트니스 장비, 다양한 전자기기를 파는 회사의 사업 구성이 서로 다릅니다. 평균 평가액에서 많이 할인했다는 사실과, 크리에이츠가 앞으로 벌 이익에 비해 싸다는 판단은 별개입니다.
같은 적용 주식수와 최근 12개월 순이익을 사용하면 희망가격의 PER은 약 8.14~9.77배입니다(KSI 계산). 이 이익의 약 76.7%는 2025년 하반기에서 나왔습니다. 올해 하반기의 이익이 줄면 이 배수는 높아집니다. 우리는 미국 장비 판매의 회복과 구독 확장이 함께 확인될 때 현재 평가의 설득력이 강해진다고 봅니다.
공모금 207억원으로 무엇을 넓힐까
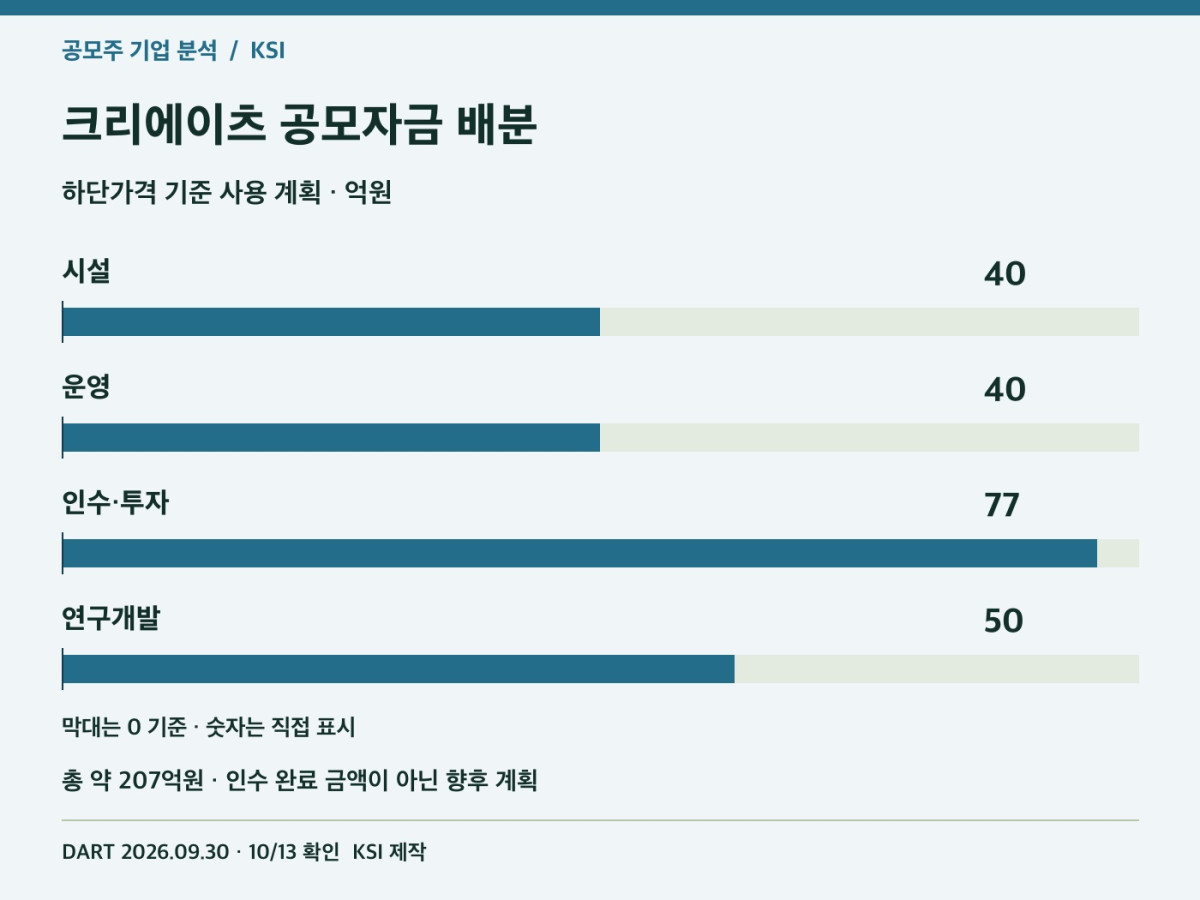
공모주 140만주는 모두 신주입니다. 희망가격 기준 총 모집액은 210~252억원입니다. 하단가격 기준 주관사 의무인수와 발행비용을 반영한 순수입금 약 207억원은 시설 40억원, 운영 40억원, 기술기업 인수·투자 77억원, 연구개발 50억원에 사용할 계획입니다.
미국 연구개발·물류 기반 확대와 상업용 시장 진출, 새 장비와 AI 기능 개발이 방향입니다. 인수·투자 77억원은 계획된 자금 용도이지 특정 인수가 완료됐다는 뜻은 아닙니다. 설치 기반을 넓히고 소프트웨어 결합을 강화하면 성장에 기여할 수 있지만, 인수 후 통합과 개발비 회수에는 실행력이 필요합니다.
청약 일정과 39.47% 유통물량
| 항목 | 신고서 기준 내용 |
| 수요예측 | 2026년 10월 12~16일 예정 |
| 공모가 확정 공고 | 10월 19일 예정 |
| 일반 청약 | 10월 20~21일, 삼성증권 |
| 납입·환불 | 10월 23일 예정 |
| 희망공모가 | 15,000~18,000원, 아직 미확정 |
| 일반청약 배정 | 35만~42만주, 공모의 25~30% |
| 최소 청약 | 20주, 증거금률 50% |
| 상장 직후 유통가능 | 5,176,832주, 39.47% |
최소 청약 증거금은 희망범위 기준 15만~18만원입니다. 최종 공모가와 계좌별 수수료는 청약 전 증권사에서 확인해야 합니다. 상장예정주식수 13,116,380주 기준 희망 시가총액은 약 1,967~2,361억원입니다(KSI 계산).
39.47%는 최종 기관 배정과 확약 반영 전 수치입니다. 최대주주 및 친인척 36.63%는 30개월, 주요 등기임원 10.44%는 24개월 의무보유합니다. 일부 투자자 물량은 2~3개월 뒤 해제됩니다. 자기주식 195,000주 소각은 향후 이사회 절차 등을 거칠 계획으로, 이미 주식 수가 줄었다고 보아서는 안 됩니다.
특허 비용도 수익성에 영향을 줍니다. 미국 EYE MINI 관련 분쟁은 2024년 라이선스 계약으로 해소됐지만 로열티 지급은 이어집니다. 공시 누락 등에 대한 당국 조사와 과거 매출 인식 오류에 따른 재무제표 재작성 이력도 신고서에 기재돼 있어 내부통제 개선을 함께 볼 필요가 있습니다.
크리에이츠의 성장 기회는 측정 장비를 설치한 고객이 분석·연습 서비스까지 계속 사용하는 데 있습니다. 우리는 이 결합이 고객당 매출을 높일 가능성을 긍정적으로 봅니다. 다만 올해 본업의 이익이 약해진 만큼, 10월 19일 확정가격을 받아들일지는 하반기 장비 판매와 구독 성장에 요구되는 이익 수준을 함께 놓고 판단해야 합니다.
출처: 크리에이츠 증권신고서와 재무제표, DART · 2026년 10월 13일 확인. 사업·재무·공모가격·자금 사용·투자위험 항목 기준.
#크리에이츠 #공모주 #청약 #기업분석 #신규상장주
이 글은 투자 참고용이며 특정 종목의 청약·매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.