 Korean Stock Insight
LG디스플레이 3분기 실적 분석: OLED 67%, 영업이익 2,506억원과 FLiPP의 가능성
LG디스플레이의 2026년 3분기 매출은 6조2,770억원, 영업이익은 2,506억원이었다. OLED 매출 비중은 67%까지 높아졌고 전분기 적자에서도 벗어났다. 우리의 판단은 사업 전환의 방향은 유효하지만, 이번 분기의 회복을 지속적인 이익 성장으로 연결하려면 원가 개선과 현금 창출이 더 필요하다는 것이다.

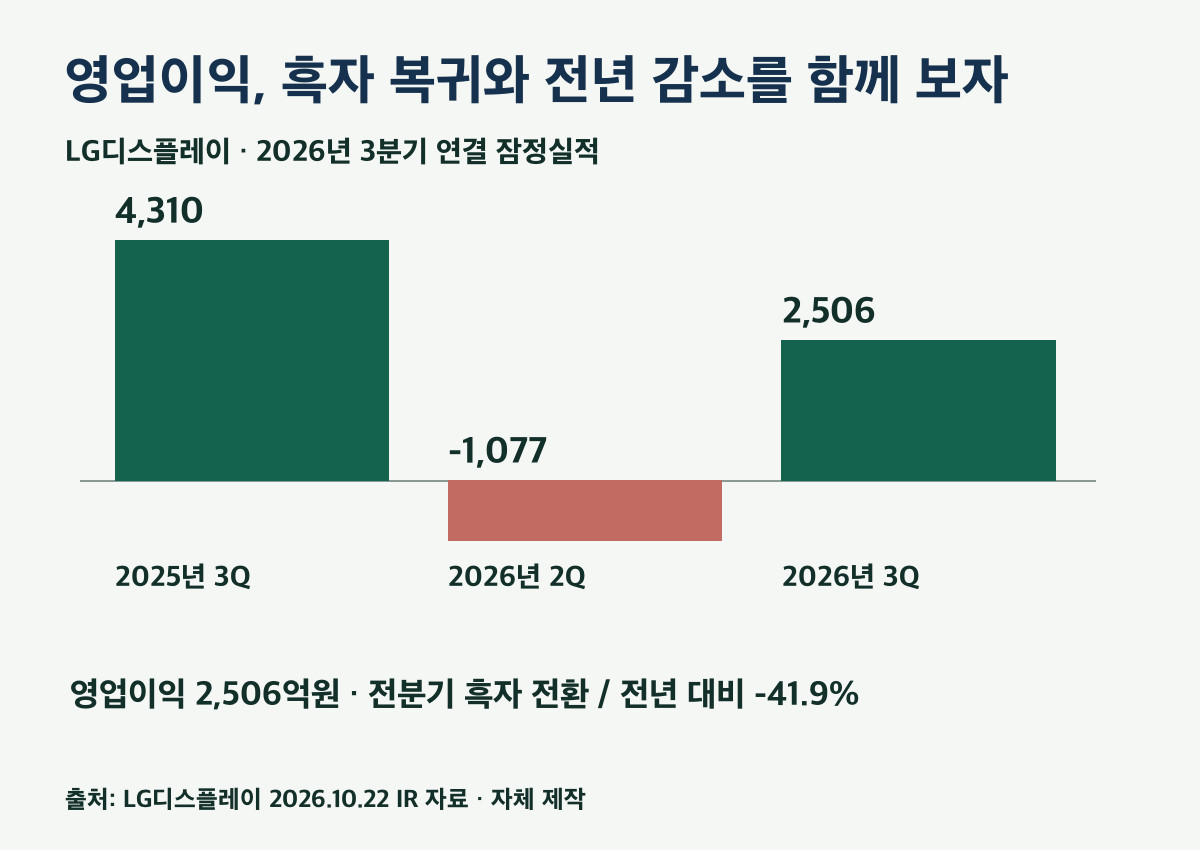
전분기 회복과 전년 대비 감소를 함께 읽기
| 연결 기준 | 2025년 3Q | 2026년 3Q |
|---|---|---|
| 매출 | 6조9,570억원 | 6조2,770억원 |
| 영업이익 | 4,310억원 | 2,506억원 |
| 영업이익률 | 6.2% | 4.0% |
| 영업 현금흐름 | 6,713억원 | 1조1,594억원 |
매출은 전년 동기보다 9.8%, 영업이익은 41.9% 감소했다. 반면 2분기와 비교하면 매출은 6,649억원 늘고 영업이익은 3,583억원 개선됐다. 2분기의 일회성 인력 효율화 비용과 3분기의 계절적 출하 증가를 함께 고려해야 할 변화다.
매출총이익률은 2분기 13.6%에서 3분기 15.0%로 개선됐다. 제품 구성과 운영 효율이 좋아진 흔적이다. 다만 지난해 같은 분기의 16.4%에는 못 미쳤다. 원·달러 환율 하락과 칩플레이션으로 표현한 부품 비용 부담이 제품 전환의 효과를 일부 상쇄했다는 회사 설명과 연결된다.
OLED 비중 67%, 다음 단계는 이익률
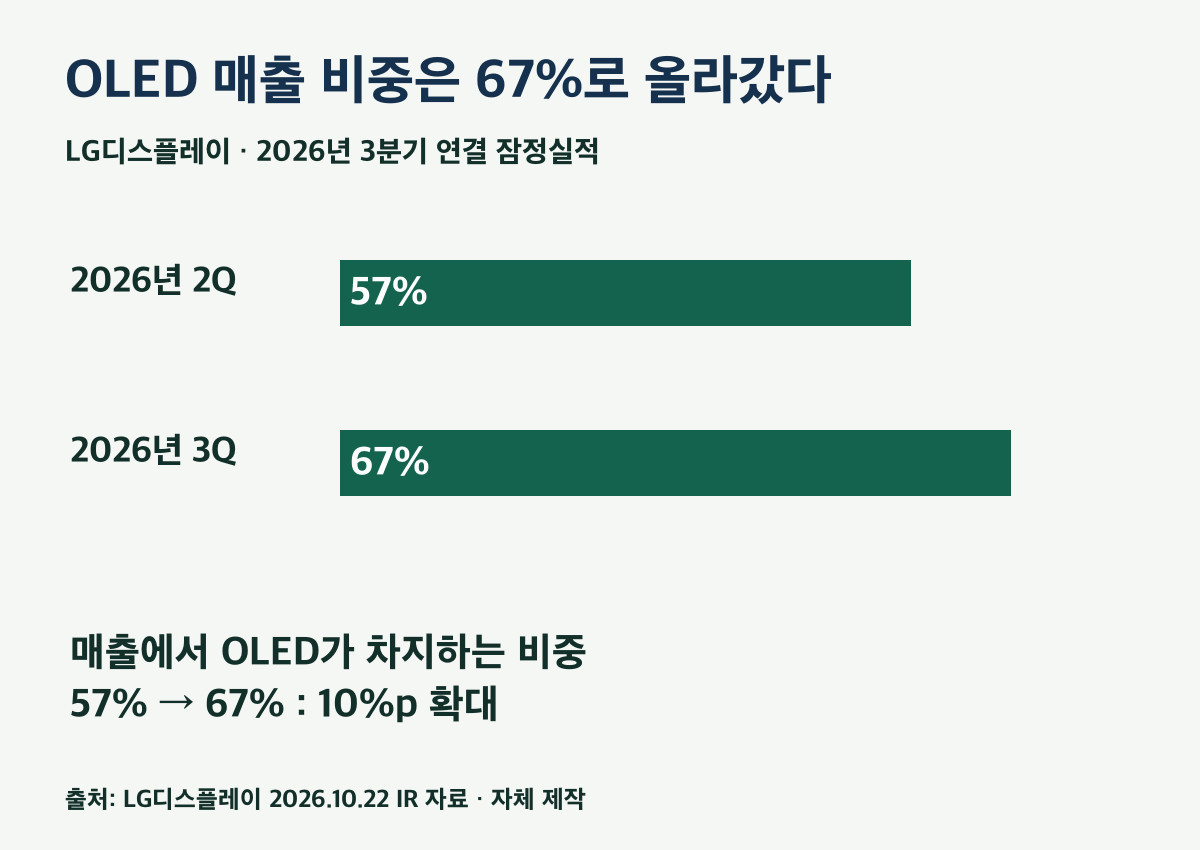
분기 매출의 OLED 비중은 57%에서 67%로 10%포인트 상승했다. 제품군별로는 모바일 42%, IT 29%, TV 20%, 자동차 9%다. 이 제품군 구성과 OLED·LCD 기술별 비중은 서로 다른 분류다.
회사는 수익성 중심으로 중형 LCD 출하를 줄였다고 밝혔다. 전체 매출 감소에는 이러한 선택도 들어 있다. 우리는 외형을 무조건 키우기보다 자본과 생산능력을 이익이 남는 제품에 쓰는 방향을 지지한다. 다만 앞으로는 OLED 비중 상승과 영업이익률 상승이 함께 나타나야 이 판단이 힘을 얻는다.
모바일은 하이엔드 제품 공급 경쟁력, IT는 고부가 제품과 원가 경쟁력, 대형은 프리미엄 TV와 게이밍 모니터 라인업이 회사가 제시한 방향이다. 이미 경쟁이 치열한 시장에서 높은 사양만으로 충분한 수익을 내기는 어렵다. 고객이 원하는 품질을 유지하면서 생산비를 낮추는 능력이 중요해진다.
현금흐름은 이익보다 한 걸음 더 나아갔다
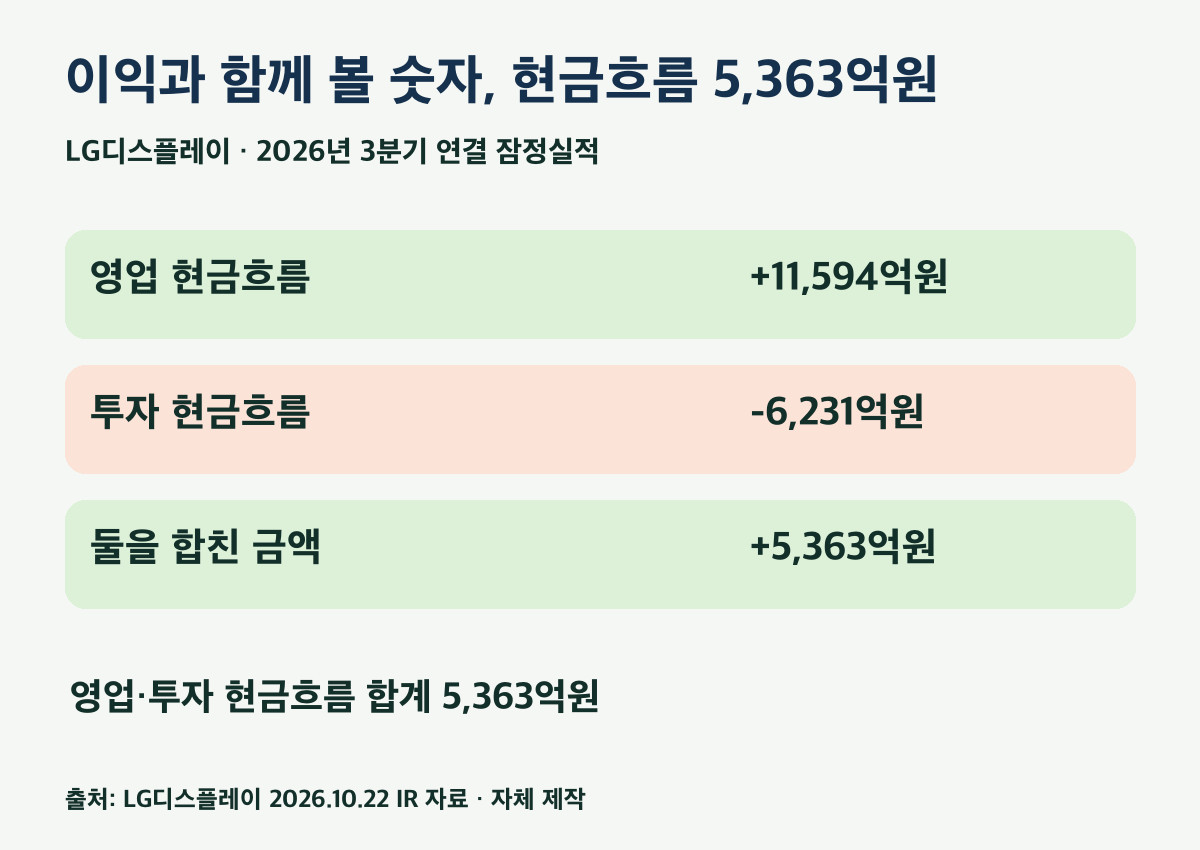
영업 현금흐름 1조1,594억원에서 투자 현금유출 6,231억원을 반영하면 5,363억원이다. 회사 IR의 재무활동 이전 현금흐름과 일치한다. 투자활동에는 설비투자 외 항목도 들어갈 수 있으므로 여기서는 이 합계를 그대로 사용한다.
2분기의 같은 금액은 5,146억원이었다. 두 분기 연속 영업·투자 현금흐름의 합계가 플러스라는 점은 긍정적이다. 다만 1분기 -5,920억원까지 포함하면 1~3분기 누계는 4,589억원이다. 한 분기를 네 배로 늘리는 것보다 분기별 현금의 흐름을 보는 편이 이 회사의 투자 부담을 더 잘 보여준다.
순차입금은 11조9,441억원에서 10조5,164억원으로 감소했다. 차입금의 장부금액에는 환율 평가 변화도 들어가며, 현금흐름표상 차입금 감소는 4,666억원이다. 부채비율은 254%, 순차입금비율은 141%다. 현금 창출이 이어지면 재무 부담을 줄일 여지가 있지만 아직 가볍다고 보기는 어렵다.
당기순이익 7,556억원에는 외화환산손익 개선이 반영됐다. EBITDA 1조2,144억원에는 감가상각·무형자산상각비 9,638억원이 더해져 있다. 순이익, EBITDA, 영업 현금흐름은 각각 의미가 다르다. 우리는 제품 수익성을 영업이익률로, 재무 체력의 변화를 실제 현금흐름과 차입금으로 살피려 한다.
FLiPP가 원가 경쟁력으로 연결되는 경로
10월 11일 공개한 FLiPP는 FMM-less innovative Pixel Patterning의 약자다. 정밀 금속 마스크 대신 포토리소그래피, 즉 빛을 이용해 패턴을 만드는 공정을 활용한다. 유기물을 기판에 쌓고 필요한 부분을 보호한 다음 불필요한 영역을 제거하는 과정을 색상별로 반복한다.
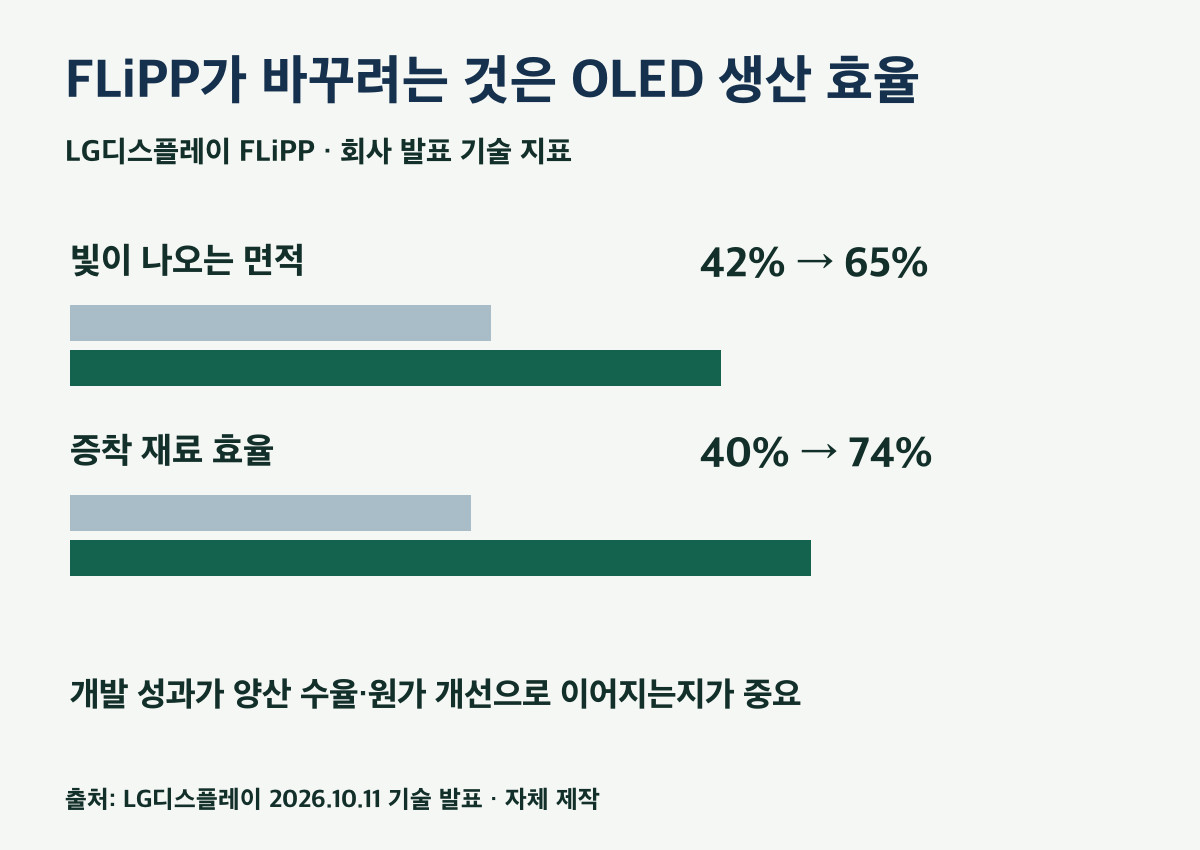
투자자가 눈여겨볼 부분은 재료와 기판 활용이다. 회사가 제시한 증착 재료 효율은 40%에서 74%로 높아진다. 같은 양의 유기재료로 유효한 발광 영역을 더 만들 수 있다면 재료비 부담을 줄일 여지가 생긴다. 기존 WOLED 인프라 활용 구상도 신규 설비 부담을 낮추는 데 도움이 될 수 있다.
23.5인치 제품을 8세대 기판에서 만든다는 회사의 비교 조건에서는 컷팅 효율이 75%에서 93% 이상으로 높아진다. 이는 기판을 얼마나 효율적으로 배치·잘라 쓰는지에 관한 수치다. 공정 불량까지 반영한 양산 수율과는 구분해서 볼 필요가 있다.
개구율, 즉 빛이 나오는 면적 비율은 42%에서 65%로 확대된다. 회사는 설계 목표에 따라 밝기 1.6배, 수명 2.4배 또는 소비전력 13% 감소의 효과를 제시했다. 밝기·수명·소비전력 가운데 무엇을 우선하느냐에 따라 고객에게 제안할 제품이 달라질 수 있다는 뜻이다.
FLiPP가 고객 제품에 채택되고 양산에 안착하면, 재료 절약 효과가 패널당 원가에도 나타날 수 있다. 회사는 IT 제품 우선 적용을 계획하고 있다. 앞으로 양산 적용 제품과 시점이 구체화되고 같은 제품의 수율·원가가 개선되면 FLiPP의 가치를 실적에 연결해 평가할 수 있겠다.
회복을 더 믿게 될 조건
OLED 중심 전환은 계속 볼 만하다. 이번에는 흑자 복귀와 함께 투자 이후 현금도 남았다. 다음 분기부터 우리가 더 높은 평가를 줄 조건은 영업이익률 개선이 유지되고 순차입금이 실제 현금 창출로 줄어드는 것이다. 반대로 출하가 늘어도 원가 상승이 이익을 잠식한다면 평가를 서두를 이유가 없다. FLiPP는 그 원가 구조를 바꿀 후보이며, 고객 제품에 실제로 쓰이기 시작하면 원가 절감 효과도 한층 구체적으로 계산할 수 있다.
자료: 2분기 발표, 10월 22일 실적 발표, 3분기 IR 자료 3~5·7~10쪽, 10월 11일 FLiPP 기술 발표.
#LG디스플레이 #OLED #FLiPP #실적분석 #현금흐름 #기업분석
이 글은 공개 자료를 바탕으로 한 개인적인 분석이며 투자 권유가 아닙니다. 투자 판단과 책임은 투자자 본인에게 있습니다.