 Korean Stock Insight
로이터가 들여다본 앤스로픽 IPO 문서! 클로드는 연 매출 3,330억 달러를 벌 수 있을까?
클라우드와 인프라에 최소 5,180억 달러. 로이터가 앤스로픽의 비공개 IPO 문서를 살펴보고 전한 장기 계약 규모입니다. 이 정도 서버를 확보했다면, 클로드는 도대체 얼마를 벌 수 있을까요?
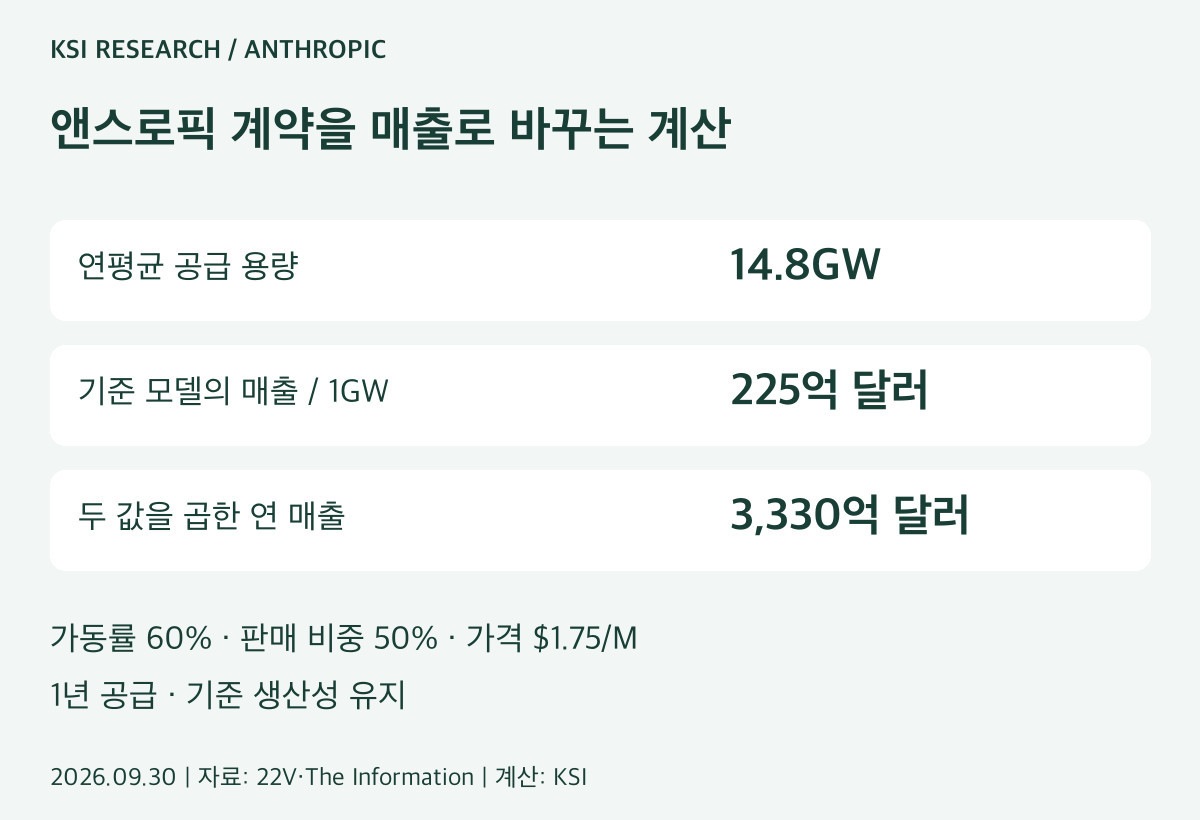
오늘은 계약 용량을 매출로 바꿔보겠습니다. 14.8GW를 1년간 공급받고, 가동률 60%·고객 판매 비중 50%를 적용하는 가정입니다. 토큰 가격과 칩 생산성을 달리한 세 가지 계산을 하고, 그 매출에 배수를 곱해 지분가치까지 살펴보겠습니다.
기존 생산성과 가격을 유지하면 연 매출 3,330억 달러가 나옵니다. 이 숫자가 어떻게 만들어지는지 순서대로 풀어보겠습니다.
5,180억 달러는 앞으로 사용할 인프라의 가격표입니다
로이터 보도는 약 10년에 걸친 클라우드·장비 리스 등을 합쳐 최소 5,180억 달러라고 설명합니다. 약 80%는 취소가 어렵거나 사용량과 관계없이 지급하는 구조라고 합니다. 로이터 원문
계약금액을 곧바로 매출로 읽지는 않겠습니다. 앤스로픽은 컴퓨팅 자원을 구입하고, 이를 이용해 고객에게 AI 서비스를 판매합니다. 이번 계산은 그 사이에 있는 생산능력과 판매가격을 연결하는 작업입니다.
계산에 사용할 14.8GW는 The Information이 집계한 향후 신규 계약 용량입니다. 계약 용량 보도
계약액과 용량은 각각 다른 자료에서 가져왔습니다. 5,180억 달러를 특정 단가로 나눠 14.8GW를 구한 것이 아닙니다. 구글·브로드컴처럼 같은 공급망에 연결된 계약도 있으므로, 회사별 금액을 각각 용량으로 바꿔 합산하지 않았습니다.
2GW에서 450억 달러라면, 14.8GW에서는 얼마일까요?
출발점은 22V Research가 제시한 간이 모델입니다. 2GW, 가동률 60%, 고객 판매 비중 50%, 100만 토큰당 혼합가격 1.75달러에서 연 매출 450억 달러를 계산했습니다. 22V 계산 가정
여기서 혼합가격은 여러 모델과 입력·출력·캐시 사용을 함께 묶어 읽는 평균 단가입니다. 비싼 모델의 출력 토큰 정가 하나를 전체 사용량에 곱하는 방식보다 사업 전체를 살펴보기에 적합합니다.
450억 달러 × (14.8 ÷ 2) = 3,330억 달러
용량이 7.4배이므로 같은 조건에서 매출도 7.4배로 확장했습니다. 이 계산에는 가동률과 판매 비중이 이미 들어 있습니다. 여기에 60%와 50%를 다시 곱하면 같은 조건을 두 번 차감하게 됩니다.
매출을 토큰으로 역산하면 연간 약 19.03경 개의 유료 토큰입니다. 3,330억 달러를 1.75달러로 나눈 뒤 100만을 곱했습니다. 매출 가정에서 도출한 처리량이며, 별도의 회사 생산량 발표를 가져온 숫자는 아닙니다.
토큰 가격이 떨어져도 칩이 더 많이 처리한다면?
| 계산 조건 | 연 매출 |
|---|---|
| 가격 $1 · 기존 생산성 | 약 1,903억 달러 |
| 가격 $1.75 · 기존 생산성 | 3,330억 달러 |
| 가격 $1 · 차세대 생산성 | 약 4,229억 달러 |
첫째는 생산성이 같고 가격만 1.75달러에서 1달러로 내려가는 경우입니다. 3,330억 달러에 1÷1.75를 곱하면 약 1,903억 달러가 됩니다.
셋째는 더 효율적인 칩을 사용하는 경우입니다. 22V의 미래 예시인 7GW·연 매출 2,000억 달러를 기준값으로 삼아, 14.8÷7을 곱했습니다. 이 두 확장 계산은 KSI의 시나리오입니다.
같은 전력으로 더 많은 일을 처리하면, 가격이 낮아져도 매출은 커질 수 있습니다. 다만 이 세 열은 모두 같은 연평균 용량을 비교한 것입니다. 어느 한 열에만 추가 가동 기간이나 별도 구독 매출을 더하지 않았습니다.
매출에 10배와 20배를 곱하면 몸값은 두 배 차이입니다
앤스로픽은 5월 투자유치 당시 투자 후 지분가치 9,650억 달러와 연환산 매출 속도 470억 달러 초과를 공개했습니다. 470억 달러를 분모로 계산하면 약 20.5배입니다. 이번에는 이를 참고해 10배·15배·20배를 비교하겠습니다. 앤스로픽 공식 발표
| 연 매출 시나리오 | 10배 | 15배 | 20배 |
|---|---|---|---|
| 1,903억 달러 | 1.90조 | 2.85조 | 3.81조 |
| 3,330억 달러 | 3.33조 | 5.00조 | 6.66조 |
| 4,229억 달러 | 4.23조 | 6.34조 | 8.46조 |
표의 지분가치 단위는 달러입니다. 반올림 전 매출로 계산했습니다. 가운데 시나리오에서는 10배만 적용해도 3.33조 달러, 20배를 적용하면 6.66조 달러가 나옵니다. 서버의 규모가 큰 만큼 매출 배수 하나가 만드는 가치 차이도 큽니다.
이 표는 용량이 매출을 만드는 시점의 지분가치 계산입니다. 오늘의 상장 몸값으로 옮길 때는 그 시점까지 걸리는 시간을 함께 반영해야 합니다. 주당 가격은 IPO 후 완전희석 주식 수로 나누어 계산합니다.
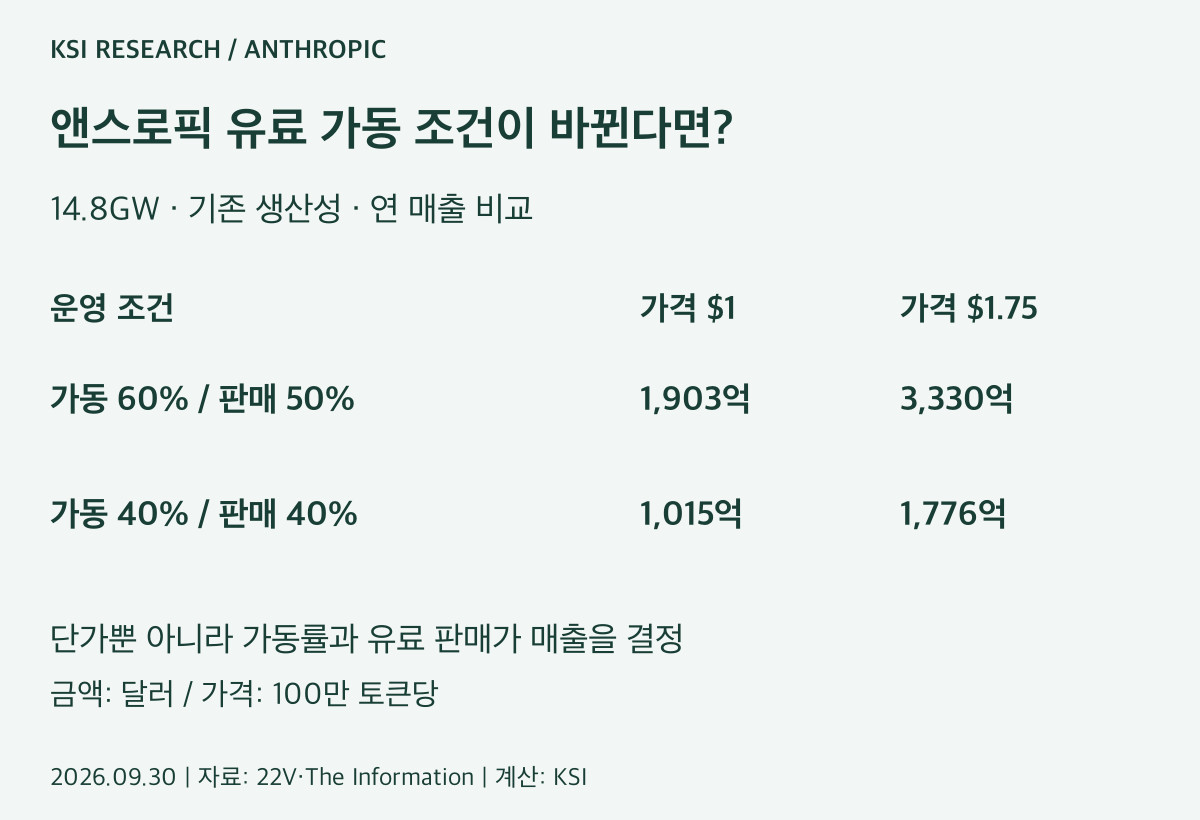
가동률과 판매 비중을 바꿔보면 매출의 구조가 보입니다
확장 계산식은 다음과 같습니다. 연 매출(십억 달러) = 45 × (연평균 GW÷2) × (가동률÷0.60) × (판매 비중÷0.50) × (가격÷1.75) × 상대 생산성입니다. 기준 모델의 상대 생산성은 1로 둡니다.
| 14.8GW · 기존 생산성 | 가격 $1 | 가격 $1.75 |
|---|---|---|
| 가동 60% · 판매 50% | 1,903억 | 3,330억 |
| 가동 40% · 판매 40% | 1,015억 | 1,776억 |
고객 판매 비중은 가동된 연산 자원 중 유료 서비스로 연결하는 몫으로 적용했습니다. 실제 회사의 비용 회계 항목과 일치시킨 값이 아니라 원래 모델을 확장하기 위한 계산 변수입니다. 구독 서비스의 토큰도 혼합 수익에 포함시키는 방식이므로 구독 매출을 별도로 더하지 않습니다.
같은 14.8GW라도 연중 공급 일정에 따라 달라집니다
| 연평균 공급 용량 | 기존 조건의 연 매출 |
|---|---|
| 5GW | 1,125억 달러 |
| 7GW | 1,575억 달러 |
| 10GW | 2,250억 달러 |
| 14.8GW | 3,330억 달러 |
표는 연도 예측 대신 용량별 결과를 보여줍니다. 예를 들어 전체 용량을 연중 절반의 기간만 공급받는다면 연평균은 7.4GW이고, 기존 조건의 매출은 1,665억 달러입니다. 여기서 가동률 60%는 별도로 원래 계산에 포함돼 있습니다.
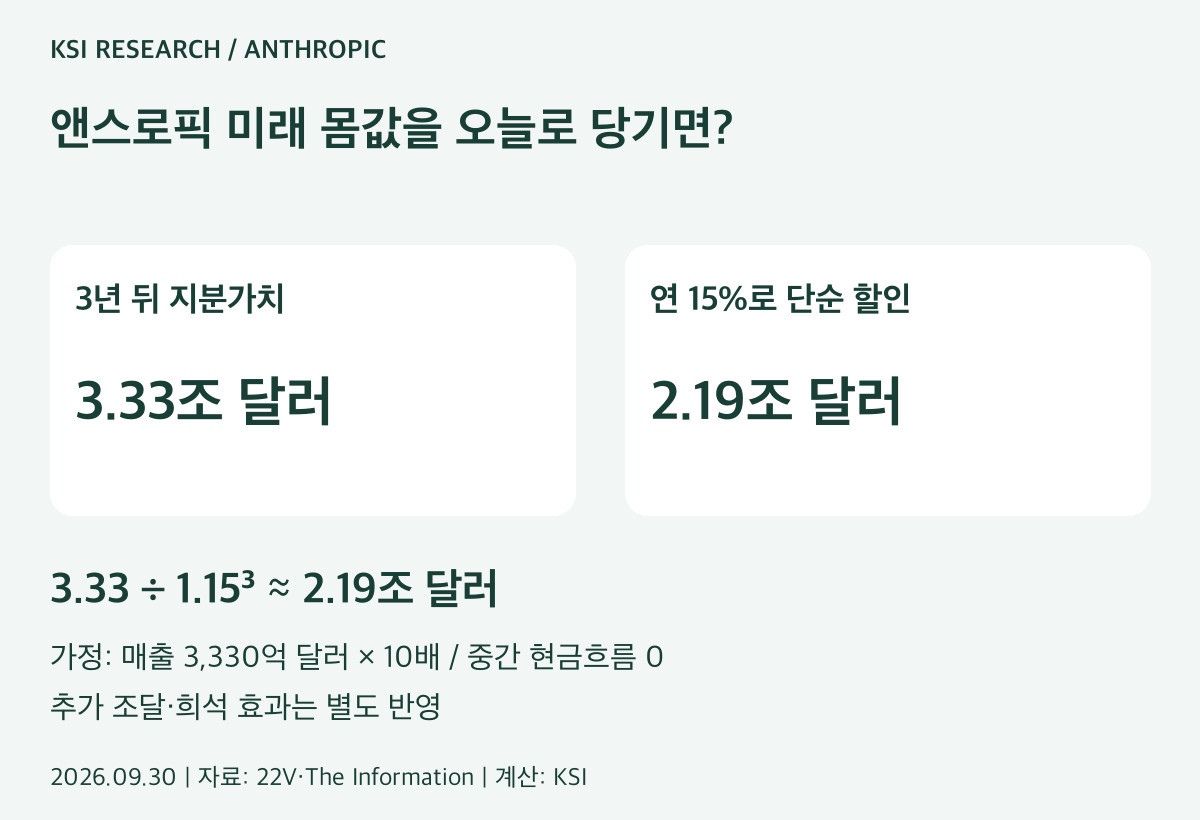
미래 지분가치를 상장 시점으로 당겨 읽는 방법
5월의 약 20.5배는 비상장 투자 후 지분가치를 당시 연환산 매출 속도로 나눈 비교 기준입니다. EV/매출 배수와는 구별하며, 실제 연간 매출을 분모로 삼은 상장기업 배수와 비교할 때도 기간을 맞춰야 합니다.
예를 들어 3년 뒤 연 매출 3,330억 달러에 10배를 적용한 지분가치는 3.33조 달러입니다. 이를 연 15%로 단순 할인하면 3.33÷1.15³, 약 2.19조 달러입니다. 3년·15%는 시간 효과를 보여주기 위한 가정이고, 중간 현금흐름은 0으로 단순화했습니다.
추가 자금조달이 필요하면 기존 주주의 지분 희석을 따로 반영해야 합니다. IPO로 유입되는 현금과 부채를 어떻게 반영하는지도 배수의 정의에 맞춰 일관되게 처리해야 합니다. 미래 지분가치에 현금을 중복해 더하지 않습니다.
계약을 크게 맺은 다음에는 얼마나 남기느냐가 중요합니다
같은 3,330억 달러 매출에서도 매출총이익률을 40%로 가정하면 1,332억 달러, 60%라면 1,998억 달러의 매출총이익이 남습니다. 여기서 연구개발비와 판매관리비 등을 더 부담하게 됩니다.
큰 계약은 성장의 기반인 동시에 비용 부담입니다. 앞으로는 토큰당 판매가격과 처리 원가가 얼마나 빠르게 내려가는지를 함께 봐야 합니다. 판매가격보다 원가가 더 빠르게 낮아지면, 고객에게 가격을 낮춰주면서도 이익을 키울 여지가 생깁니다.
장기 계약 총액을 특정 연도의 매출에서 한 번에 빼거나, 모든 계약을 10년으로 나눠 같은 연간 비용으로 처리하지 않았습니다. 계약마다 기간과 공급 일정이 다르기 때문입니다.
클로드의 몸값을 보려면, 서버를 매출로 바꿔보면 됩니다
이번 계산에서 가장 눈에 띄는 것은 기존 조건을 유지했을 때 나오는 연 매출 3,330억 달러입니다. 앤스로픽이 확보한 컴퓨팅 자원을 유료 서비스로 연결했을 때 어느 정도 사업 규모를 만들 수 있는지 보여줍니다.
저는 앞으로 계약액 자체보다 공급되는 용량, 토큰당 실현가격, 처리 효율, 남는 이익을 함께 보겠습니다. 이 네 가지가 좋아지면 큰 인프라 계약은 부담을 넘어 성장의 기반이 됩니다. 그리고 시장이 그 성장에 몇 배를 지불하느냐가 상장 몸값을 결정하게 됩니다.
자료·계산 기준: 2026.09.30. 금액은 미국 달러, 소수점은 반올림. 계산·해석: KSI. 용량·가격·가동 조건은 도입 및 표에 표시했습니다.