 Korean Stock Insight
써클, USDC 25% 늘었는데 수익은 5%? CRCL 주주가 봐야 할 금리와 유통비용
코인이 금융이 될 때, 누가 돈을 버나 · 5편 써클(Circle Internet Group, NYSE: CRCL)
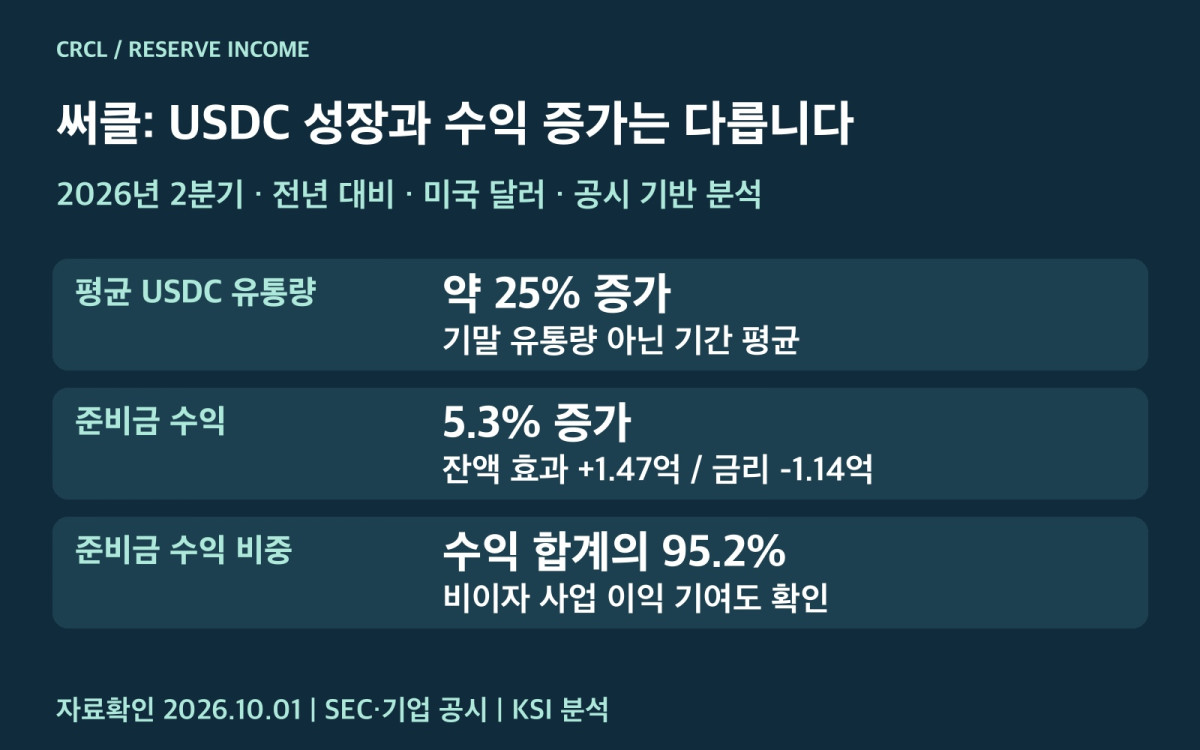
USDC 사용이 늘면 발행사 써클도 그만큼 더 벌까요? 2026년 2분기에는 평균 USDC 유통량이 전년보다 약 25% 늘었지만, 준비금 수익 증가는 5.3%였습니다. 평균 수익률 하락이 성장 효과를 상당 부분 상쇄했습니다.
반면 회사는 순이익을 냈습니다. 수익 증가율 둔화와 흑자 전환이 함께 나타난 이유는 유통비용, 전년 IPO 관련 주식보상, 영업외 손익을 나눠 보면 이해할 수 있습니다. 이 글은 유통량에서 출발해 CRCL 주주에게 남는 이익까지 연결합니다. 재무 기준은 2026년 2분기·상반기, 자료 확인일은 10월 1일입니다. Circle 2분기 10-Q
USDC 1달러와 CRCL 주식 한 주는 권리가 다릅니다
USDC는 달러 가치와의 연동 및 상환을 목적으로 발행되는 스테이블코인이고, CRCL은 Circle Internet Group의 주식입니다. USDC를 보유했다고 회사 이익에 대한 주주 권리를 얻는 것은 아닙니다. 반대로 CRCL 주주가 고객의 USDC 준비자산을 자유롭게 가져가는 것도 아닙니다.
6월 말 재무상태표에서 스테이블코인 보유자를 위해 분리한 현금·현금성자산은 약 731.61억 달러, 보유자 예치금 부채는 약 729.28억 달러였습니다. 규모가 커 보여도 이를 일반 기업의 순현금처럼 기업가치에서 전액 빼면 안 됩니다. 고객 상환을 위한 자산과 대응 부채가 있기 때문입니다. 회사 일반 현금·현금성자산 17.30억 달러 등과도 구분해야 합니다.
써클의 수익 기반은 준비자산의 원금이 아니라 그 자산에서 발생하는 수익입니다. 기본 관계는 기간 평균 준비자산 × 적용 수익률 × 기간입니다. USDC 유통량은 그 준비자산 규모를 이해하는 핵심 지표지만, 기말 유통량 하나로 분기 전체의 수익을 계산할 수는 없습니다. 10-Q 재무상태표·주요 지표 정의
평균 잔액은 늘었지만 금리가 수익 증가를 눌렀습니다
| 2026년 2분기 지표 | 확인 값 | 해석 |
|---|---|---|
| 기간 평균 USDC 유통량 | 765.24억 달러 | 기말 잔액과 구별 |
| 준비자산 수익률 | 연율 약 3.5% | 표시값은 반올림 |
| 준비금 수익 | 6억6,773만 달러 | 전년 대비 5.3% 증가 |
| 기타 수익 | 3,358만 달러 | 전년 대비 41.1% 증가 |
| 수익·준비금 수익 합계 | 7억132만 달러 | 전년 대비 6.6% 증가 |
공시는 USDC 평균 잔액 증가에 따른 준비금 수익 증가 효과를 약 1억4,740만 달러, 평균 수익률 하락에 따른 감소 효과를 약 1억1,390만 달러로 설명합니다. 두 효과를 합하면 약 3,350만 달러 증가입니다. 유통량이 늘어도 금리가 내려가면 성장의 상당 부분이 상쇄될 수 있다는 실제 사례입니다.
평균 수익률 하락 폭은 공시 설명상 66bp, 즉 0.66%포인트입니다. 표에 반올림해 제시한 4.1%와 3.5%만 빼서 공시의 정밀한 변동 폭을 고치지 않았습니다. 또한 3.5%는 이 분기의 준비자산 수익률이며, 오늘의 미국 정책금리나 USDC 투자자에게 약속한 수익률이 아닙니다.
기타 수익은 커지고 있지만 전체 합계의 약 4.8%입니다. 통합 서비스, 펀드 관리·상환 관련 수수료 등이 포함됩니다. 현재 손익에서는 여전히 준비금 수익이 약 95.2%를 차지합니다. 결제·네트워크 사업을 확장 중이라는 이유만으로 이미 비이자 수익 중심 기업이라고 평가하기는 어렵습니다. 10-Q 매출 구성 및 경영진 설명
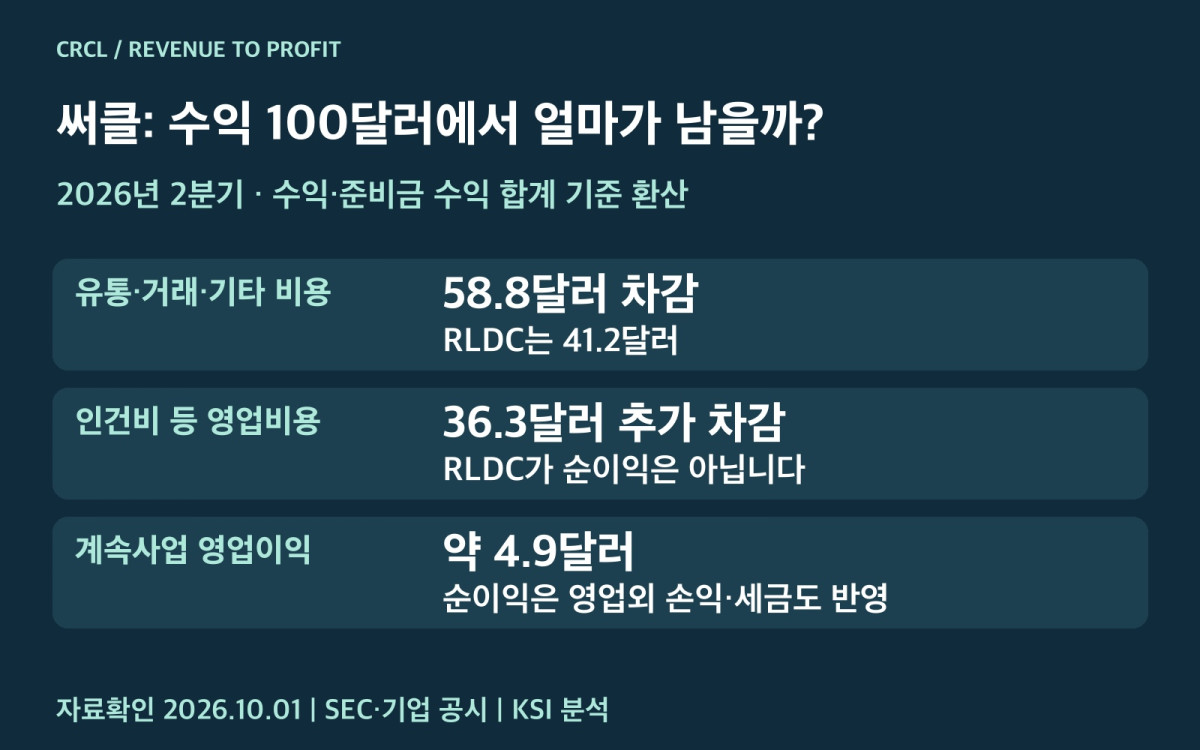
100달러를 벌면 영업이익은 약 4.9달러였습니다
| 단계 | 2분기, 백만 달러 | 수익 합계 100달러당 |
|---|---|---|
| 수익·준비금 수익 합계 | 701.315 | 100.0달러 |
| 유통·거래·기타 비용 차감 | -412.470 | -58.8달러 |
| 위 비용 차감 후 잔액(RLDC) | 288.845 | 41.2달러 |
| 인건비·관리비 등 영업비용 차감 | -254.486 | -36.3달러 |
| 계속사업 영업이익 | 34.359 | 4.9달러 |
RLDC는 회사가 제시하는 Revenue Less Distribution Costs로, 수익 합계에서 유통·거래·기타 비용을 뺀 지표입니다. 이름에 ‘남은 수익’이 들어간다고 순이익은 아닙니다. 이후 인건비, 관리비, 감가상각, 인프라 비용 등이 더 빠집니다.
계속사업 순이익은 48.214백만 달러로 영업이익보다 컸습니다. 영업외 순수익 17.947백만 달러와 법인세 비용 4.092백만 달러가 추가로 반영됐기 때문입니다. 보통주 귀속 순이익은 비지배지분 조정 후 48.221백만 달러입니다. 각 숫자의 의미를 구별하면 ‘7억 달러를 벌었다’는 뉴스와 주주 이익의 거리를 읽을 수 있습니다. 10-Q 손익계산서
Coinbase는 USDC 성장을 돕지만 수익을 나누는 상대이기도 합니다
Circle은 Coinbase, Binance 등 유통 파트너에게 비용을 지급합니다. 최신 10-Q에 따르면 Coinbase 배분은 발행사 몫을 반영한 뒤 Coinbase 플랫폼의 USDC 잔액에 연결되고, 승인된 제3자 참여자 지급액을 뺀 생태계 잔여 금액의 절반을 받는 구조도 포함합니다. 이를 ‘모든 준비금 이자를 무조건 반반 나눈다’고 단순화하면 틀립니다.
2분기 Circle이 Coinbase 계약과 관련해 인식한 유통비용은 약 3억2,460만 달러입니다. 전체 유통·거래·기타 비용 4억1,247만 달러 중 큰 비중이지만 전부는 아닙니다. Circle의 지급 비용과 Coinbase가 별도 재무제표에 표시한 스테이블코인 수익도 범위·분류를 대조하지 않고 같은 숫자로 취급하면 안 됩니다.
유통 파트너십은 손해만 만드는 비용이 아닙니다. 접근성과 고객 잔액을 늘리는 역할을 할 수 있습니다. 투자자가 봐야 할 것은 파트너를 통해 늘어난 규모와 비용 차감 후 남는 금액의 균형입니다. Circle 자체 플랫폼의 USDC 일별 가중평균 비중도 계약상 수익배분과 관련된 지표입니다. 10-Q 유통비용·주요 지표 정의
9월 22일 회사는 Binance의 1억 달러 지분 투자와 5년 상업 계약을 발표했습니다. 주식 투자는 매출이 아닙니다. 발표에 따르면 Class A 보통주 사모 발행 가격에는 거래 종결 전 시장가격 대비 5% 할인이 적용됐습니다. 새 자금과 유통망 확대 기회, 기존 주주의 희석을 함께 보아야 합니다. 이번 분석에서 투자 후 지분율이나 새 계약의 이익 기여를 추정하지 않았습니다. 이 계약은 6월 말까지의 2분기 실적에도 포함되지 않습니다. Circle의 Binance 계약 발표
흑자 전환에는 전년 IPO 비용의 기저효과가 큽니다
2025년 2분기 계속사업 순손실 482.1백만 달러에서 2026년 2분기 순이익 48.2백만 달러로 개선됐습니다. 하지만 개선분 전체를 USDC 사업의 순수 성장으로 설명하면 안 됩니다.
전년 2분기에는 IPO 조건 충족으로 423.8백만 달러의 특정 주식보상 비용이 인식됐습니다. 전체 주식보상 비용은 전년 435.0백만 달러에서 이번 분기 53.6백만 달러로 줄었습니다. 영업비용 감소에는 이 기저효과가 크게 작용합니다. 일반관리비와 IT 인프라 비용은 오히려 증가했습니다.
2026년 2분기 기본 주당이익은 0.19달러, 희석 주당이익은 0.18달러입니다. 가중평균 주식 수는 기본 248.183백만 주, 희석 기준 268.637백만 주입니다. 회사 이익이 늘어나는 속도와 주당 몫이 늘어나는 속도를 함께 봐야 합니다. 10-Q 주식보상 및 주당이익 주석
최근 12개월도 계산했습니다. 2025년 연간에서 2025년 상반기를 빼고 2026년 상반기를 더하면, 2025년 7월~2026년 6월 수익 합계는 29.05억 달러, 계속사업 순이익은 4.51억 달러입니다. 산식은 각각 2,746.642 – 1,236.651 + 1,395.448 = 2,905.439백만 달러, -69.518 – (-417.309) + 103.460 = 451.251백만 달러입니다. 이 수치에는 분기별 영업외 손익도 들어 있어 정상적인 연간 이익으로 고정하지 않습니다. 2025년 연간 실적, 2026년 반기 공시
현금흐름도 토큰 판매와 반복 영업을 구별해야 합니다
상반기 영업현금흐름은 538.5백만 달러였습니다. 그러나 전년보다 좋아진 이유에는 2분기 ARC 토큰 판매로 받은 222.0백만 달러가 운전자본에 영향을 준 점이 포함됩니다. 이를 전부 USDC의 반복적인 영업 이익으로 읽으면 안 됩니다.
또 상반기에는 소프트웨어 개발비 자산화 35.8백만 달러와 장기자산 취득 10.4백만 달러 등 투자 현금 지출도 있었습니다. 영업현금흐름, 토큰 판매대금, 고객 준비자산, 주주에게 분배 가능한 현금은 각각 다른 개념입니다. 10-Q 현금흐름 및 경영진 설명
금리 0.5%포인트 하락을 유통량이 얼마나 메워야 할까요?
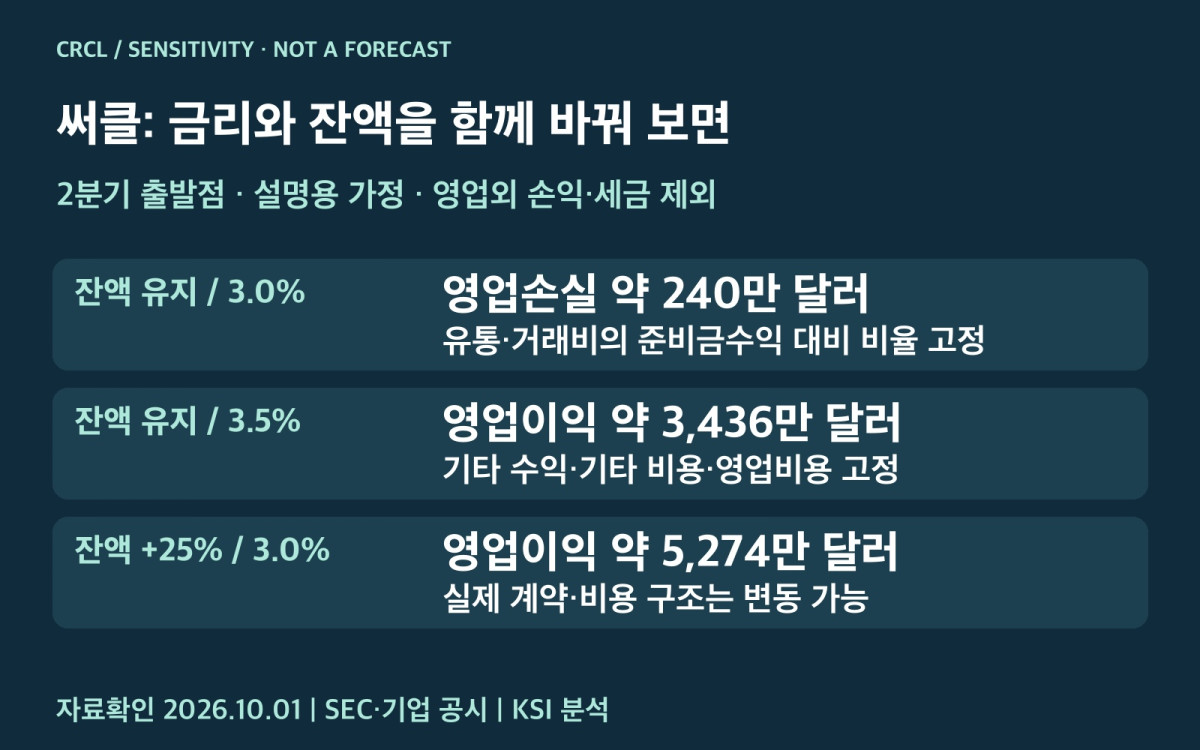
2분기 준비자산 수익률 표시값 3.5%를 3.0%로 낮추는 설명용 가정을 두겠습니다. 같은 준비금 수익을 유지하려면 평균 잔액이 약 16.7% 늘어야 합니다. 3.5 ÷ 3.0 – 1 = 16.7%라는 단순 계산입니다. 이는 금리 전망이 아니며 유통비용과 영업비용까지 보전하는 조건도 아닙니다.
다음 표는 실제 2분기 준비금 수익 667.733백만 달러를 출발점으로 한 분기 민감도입니다. 유통·거래 비용은 준비금 수익 대비 기존 비율을 유지하고, 기타 수익 33.582·기타 비용 2.056·영업비용 254.486백만 달러는 고정했습니다.
| 설명용 가정 | 준비금 수익 | 계산 영업손익 |
|---|---|---|
| 보수: 평균 잔액 유지·수익률 3.0% | 572.3 | -2.4 |
| 기준: 평균 잔액 유지·수익률 3.5% | 667.7 | +34.4 |
| 확대: 평균 잔액 +25%·수익률 3.0% | 715.4 | +52.7 |
단위는 백만 달러입니다. 계산은 반올림 전 숫자로 했습니다. 보수 가정에서는 영업적자로 바뀌지만, 잔액이 충분히 늘면 금리 하락을 넘어설 수 있습니다. 실제 계약 배분율·플랫폼 구성·비용은 고정되지 않으므로 전망치나 목표가로 사용하지 않습니다. 규모, 금리, 회사에 남는 비율이 함께 중요하다는 것을 보여주는 분석입니다.
인가·Arc 출시와 실적 반영은 날짜를 나눠 봅니다
Circle은 7월 10일 Circle National Trust 설립에 대한 OCC 최종 승인을 받았다고 발표했습니다. OCC 공식 등록부에는 법인명 First National Digital Currency Bank NA, 인가번호 25361, 효력 발생일 2026년 7월 24일이 기록돼 있습니다. 회사 설명상 개업 시 계열사를 위한 수탁을 제공하고 준비금 관리 등은 향후 역량으로 제시했습니다. 최종 인가서 자체의 세부 조건은 확보해 대조하지 못했습니다. 따라서 준비금 관리가 이미 전면 이전됐다거나 일반 예금은행처럼 모든 업무를 할 수 있다고 쓰지 않습니다. Circle 승인 발표, OCC 공식 등록부
9월 16일에는 Arc 공개 메인넷 출시를 발표했습니다. 출시와 이용 확대는 비이자 수익을 키울 기회지만, 네트워크 거래액이 곧 회사 매출이 되지는 않습니다. 준비금 수익 외 매출과 비용 차감 후 이익이 얼마인지 후속 실적에서 확인해야 합니다. 9월 출시를 2분기 흑자 원인으로 설명하지 않았습니다. Arc 출시 발표
규제 지위가 개선돼도 준비자산·수탁기관·상환 처리·운영 장애·경쟁 위험은 남습니다. CRCL 주주에게는 고객 신뢰를 지키는 비용과 성장에 필요한 자본 지출도 중요합니다. 정책 변화가 시장을 키우는 것과 특정 주식의 적정 가치가 올라가는 것은 각각 확인할 문제입니다.
CRCL 평가에서 다음 세 가지를 확인하겠습니다
첫째, 평균 잔액과 수익률의 조합입니다. 기말 유통량보다 분기 평균 잔액이 금리 변화를 얼마나 상쇄하는지 보겠습니다.
둘째, 비용 차감 후 수익과 반복 영업이익입니다. RLDC와 그 이후 비용을 함께 보고, IPO 기저효과·평가손익·토큰 판매에 기대지 않는 개선인지 확인하겠습니다.
셋째, 비이자 사업과 주당 가치입니다. 기타 수익의 비중과 이익 기여, 주식보상·발행 주식 수, 새 파트너 계약 조건을 함께 보겠습니다. 비이자 수익의 반복성과 수익률 방어가 확인되면 사업 평가를 높일 근거가 됩니다. 반대로 잔액은 늘어도 배분비용이 더 빨리 늘면 주주 이익은 기대에 못 미칠 수 있습니다.
검증하지 않은 당일 주가·시가총액으로 PER이나 목표가를 만들지 않았습니다. 투자 시점에는 위 이익의 지속 가능성과 당시 가격을 연결해야 합니다. 시장 기대가 이미 높다면 사업 성장만으로 좋은 주가 수익률이 보장되지는 않습니다.
다음 6편은 로빈후드·코인베이스·써클의 수익원과 금리·거래량 민감도 비교입니다. 4편 코인베이스는 현재 검토본 상태이며 공개 링크는 발행 후 연결합니다. 1편 미국 디지털자산 정책 총론
자료 확인 2026년 10월 1일. 금액은 미국 달러이며 환율 환산은 하지 않았습니다. 최근 12개월은 별도 산식으로 계산했고 시나리오는 가정입니다. 이미지는 공시 기반 자체 분석 도표입니다. 매매 권유나 수익 보장이 아닙니다.