 Korean Stock Insight
TDF 수익률 점검: 뱅가드 TDF 2045 수익률은?
연금은 내 노후를 준비하는 중요한 돈이다. 하락장을 보니 수익을 얼마나 낼지보다, 그동안 모은 원금은 괜찮을지가 먼저 궁금해졌다. 은퇴 시점에 맞춰 알아서 투자 비중을 조절한다는 TDF는 실제로 어땠을까. 오래 운용된 뱅가드 TDF 2045의 기록을 살펴봤다.
15년 1개월의 수익률과 하락폭
그런데 TDF 수익률이 상대적으로 낮네? 왜 그렇지?
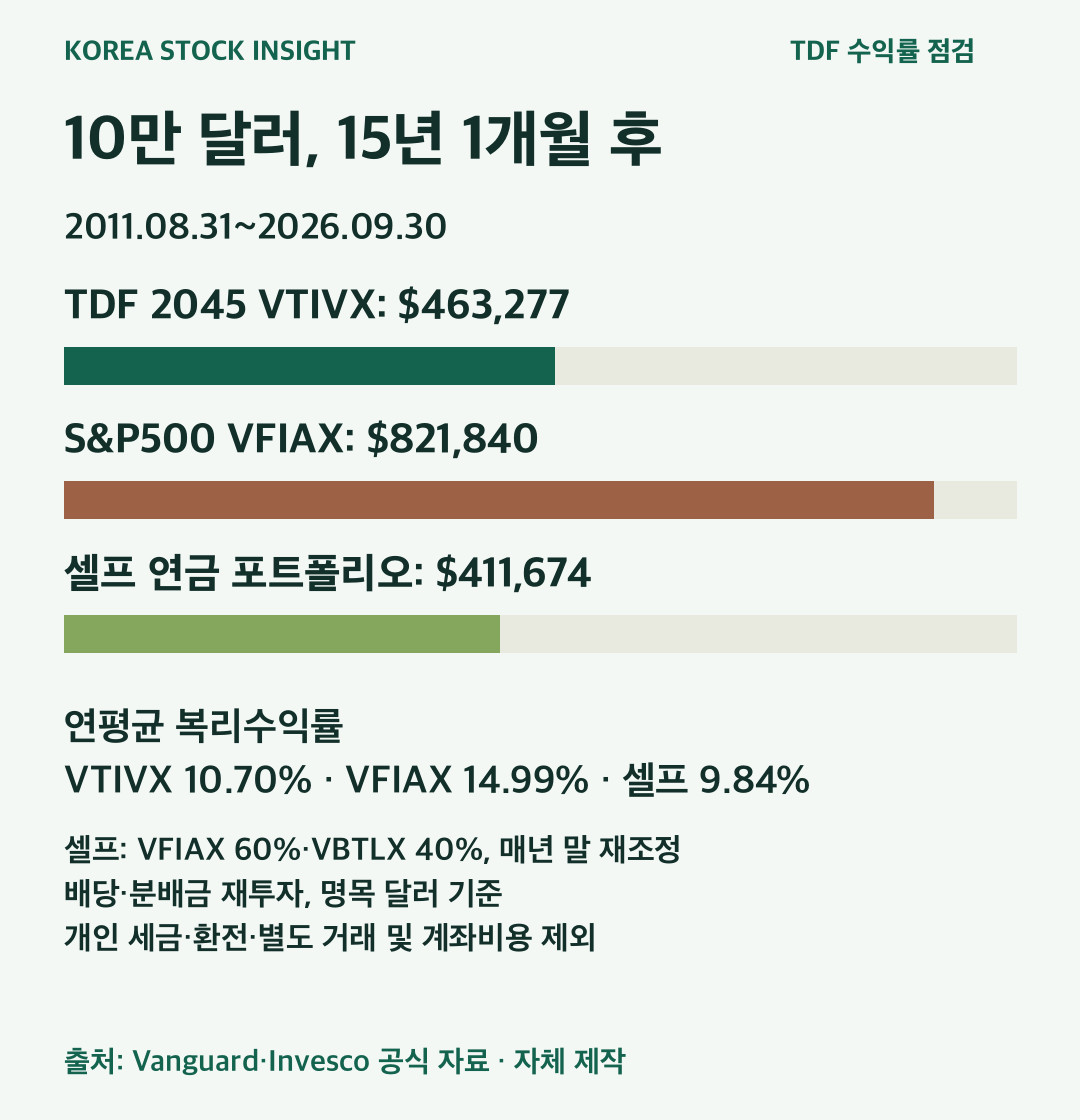
뱅가드 TDF 2045(VTIVX)에 10만 달러를 넣었다면 얼마가 됐을까. 2011년 8월 말부터 2026년 9월 말까지 15년 1개월을 계산하면 46만3,277달러다. 같은 돈을 S&P500 추종 펀드 VFIAX에 넣었다면 82만1,840달러가 됐다. 연평균 복리수익률은 각각 10.70%, 14.99%. 연평균 수익률 차이는 약 4.3%포인트지만, 마지막 금액은 약 35만9천 달러 벌어졌다.
주식과 채권을 섞은 투자와 비교하면 어떨까. VFIAX 60%, 미국 종합채권 펀드 VBTLX 40%로 시작해 연 1회, 매년 말 비중을 맞추는 가상 조합을 ‘셀프 연금 포트폴리오’라고 불러보자. 최종금액은 41만1,674달러, 연평균 수익률은 9.84%다. TDF의 최종금액은 이보다 약 5만2천 달러 많았다.
하락폭도 함께 볼 필요가 있다. 월말 기준으로 고점에서 가장 많이 떨어진 폭은 TDF 24.10%, S&P500 펀드 23.89%, 셀프 연금 포트폴리오 20.17%였다. TDF와 S&P500 펀드의 차이는 0.21%포인트로 작았다. 채권이 들어 있다는 이유만으로 TDF의 가장 큰 하락이 훨씬 얕았을 거라고 기대하기는 어려운 결과다.
매달 모았을 때도 순서는 같았다. 월말마다 500달러씩, 총 9만500달러를 넣으면 TDF는 21만4,709달러, S&P500 펀드는 30만5,366달러, 셀프 연금 포트폴리오는 19만5,438달러가 됐다. 목돈을 한 번에 넣었을 때만 벌어진 차이는 아니다.
QQQ와 비교한 별도 10년 성과
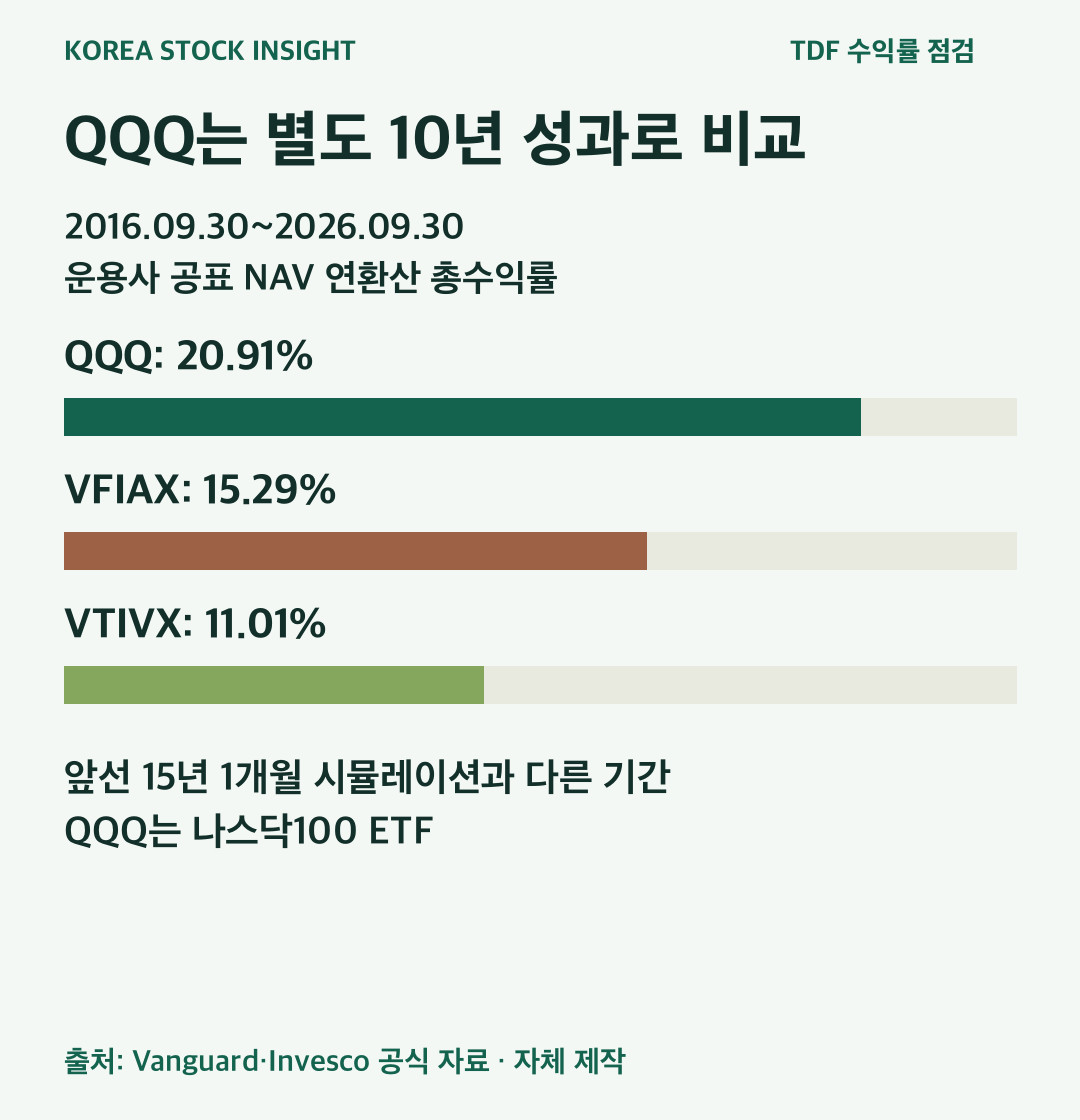
나스닥100 ETF인 QQQ도 참고할 만하다. 2026년 9월 말 기준 운용사 공표 10년 연환산 수익률은 QQQ 20.91%, VFIAX 15.29%, VTIVX 11.01%였다. 2016년 9월 말부터 2026년 9월 말까지의 별도 10년 공표 NAV 성과다.
| 상품 | 운용사 공표 10년 NAV 연환산 총수익률 |
|---|---|
| QQQ · 나스닥100 ETF | 20.91% |
| VFIAX · S&P500 펀드 | 15.29% |
| VTIVX · TDF 2045 | 11.01% |
기간: 2016년 9월 30일~2026년 9월 30일. 위 15년 1개월 시뮬레이션과 기간이 다른 공표 성과다.
수익률 차이를 어떻게 볼까
그렇다면 TDF의 수익률이 낮았던 이유는 채권일까. 같은 미국 주식 펀드에 채권을 40% 섞은 결과를 보면, 채권을 담은 선택이 수익을 낮추는 쪽으로 작용했다는 해석은 가능하다. 대신 이 셀프 연금 포트폴리오의 최대낙폭은 약 3.7%포인트 줄었다. 채권을 얼마나 담느냐에 따라 수익과 하락 경험이 함께 달라진 셈이다.
TDF에는 미국 밖의 주식도 들어 있다. 2026년 6월 말 VTIVX의 기초펀드 편입비중은 미국 전체 주식 펀드 49.3%, 미국 외 주식 펀드 33.4%였다. 미국 대형주에 투자하는 S&P500 펀드보다 투자 지역이 넓고, 전체 주식 비중도 다르다. 미국 주식이 앞서가는 동안에는 다른 자산에 나눠 둔 몫 때문에 수익률 차이가 벌어질 수 있다. 이번 계산은 채권과 미국 외 주식이 각각 얼마의 차이를 만들었는지까지 나누지는 않았다. 수익률 격차를 전부 채권 탓으로 돌릴 수 없는 이유다.
VTIVX는 2045년 은퇴를 목표로 하지만 아직 주식 비중이 큰 상품이다. 같은 2026년 6월 말 공식 자료의 자산 구성은 주식 82.3%, 채권 17.2%였다. 주식의 움직임에 크게 영향을 받는 구성이다. 이 비중은 그때의 모습이며, 지난 15년 내내 고정돼 있었던 것은 아니다.
선택 전에 생각할 것
TDF를 고르면 자산을 나누고 비중을 조정하는 일을 운용사에 맡기게 된다. 목표 은퇴연도가 가까워지면서 주식과 채권의 비중도 달라진다. 직접 여러 펀드를 관리할 부담이 줄어드는 편의성은 있다.
VTIVX를 선택한다면 주식 비중이 높고 실제로 20%대 하락을 겪었다는 점을 감당할 수 있을지 생각해 봐야 한다. 이번 구간에서는 2021년 12월 말 고점에서 2024년 2월 말 그 수준을 회복하기까지 26개월이 걸렸다. 몇 년 안에 꺼내 쓸 돈이라면 큰 하락 뒤에 기다릴 여유가 있는지도 중요하다. 2045년이라는 은퇴 목표가 내가 돈을 쓸 일정과 맞는지도 봐야 한다.
미국 주식에 얼마나 집중할지, 채권은 얼마를 둘지, 언제 비중을 다시 맞출지 직접 정하고 지킬 수 있는가. 그 일을 맡기고 싶다면 TDF의 자산 구성과 조정 방식, 비용을 살펴볼 이유가 있다. 직접 관리하겠다면 높은 과거 수익률과 함께 감당할 위험도 정해야 한다. S&P500과의 수익률 차이, 미국 밖에도 나눠 투자하는 방식, 자동으로 비중을 조절해 주는 편의 가운데 무엇을 더 중요하게 여길지가 선택을 가른다.
15년 1개월 시뮬레이션 한눈에 보기
2011년 8월 31일~2026년 9월 30일, 배당·분배금 재투자, 명목 달러 기준.
| 항목 | TDF 2045 VTIVX | S&P500 펀드 VFIAX | 셀프 연금 포트폴리오 |
|---|---|---|---|
| 10만 달러 일시금 최종액 | $463,277 | $821,840 | $411,674 |
| 일시금 연평균 복리수익률 | 10.70% | 14.99% | 9.84% |
| 월말 최대낙폭 | −24.10% | −23.89% | −20.17% |
| 매월 말 500달러 적립 최종액 | $214,709 | $305,366 | $195,438 |
셀프 연금 포트폴리오는 VFIAX 60%와 VBTLX 40%를 조합해 매년 말 재조정하는 가상 포트폴리오다. 적립식 총납입액은 세 전략 모두 $90,500이며, 최대낙폭은 추가 납입이 없는 자산경로에서 계산했다.
계산 방법과 출처
Vanguard의 공식 월별 총수익률 181개로 계산했다. 펀드 비용은 성과에 이미 반영돼 있으며, 개인 세금·환전·별도 거래 및 계좌비용은 반영하지 않았다. 셀프 연금 포트폴리오는 매년 12월 말 재조정하고, 적립금은 월말 수익률 반영 뒤 300달러와 200달러로 나눠 넣었다. TDF는 운용방식 변화도 포함해 같은 펀드의 실제 성과를 계속 연결했다. 월말 최대낙폭에는 월중 급락이 모두 담기지 않는다. 이 기간에는 2008년 금융위기와 은퇴 후 인출이 포함되지 않았으며, 과거 낙폭과 회복기간이 앞으로의 손실 한도나 회복기간을 보장하지 않는다.
- VTIVX 공식 수익률, VFIAX 공식 수익률, VBTLX 공식 수익률: 본문 금액·복리수익률·낙폭·회복기간은 자체 계산.
- VTIVX 공식 프로필: 2026년 6월 30일 자산 구성과 운용 방식.
- QQQ 공식 성과, 공식 기간수익률 원자료: 2026년 9월 30일 공표 10년 NAV 총수익률. QQQ는 나스닥100을 추종하며 나스닥종합지수와 다르다. QQQ 월별 자료는 일부 미확보·불일치가 있어 15년 시뮬레이션에서 제외했다.
자료 확인일: 2026년 10월 18일.