 Korean Stock Insight
메타 테슬라 실적, 분석해보자!
메타의 3분기 매출은 646.01억달러로 전년보다 26% 증가했습니다. 테슬라는 280.46억달러로 전년과 거의 같았습니다. 두 회사 모두 공시 영업이익이 줄었는데, 메타에는 큰 법률 합의 비용이 반영됐고 테슬라는 연구개발비를 비롯한 영업비용이 늘었습니다.
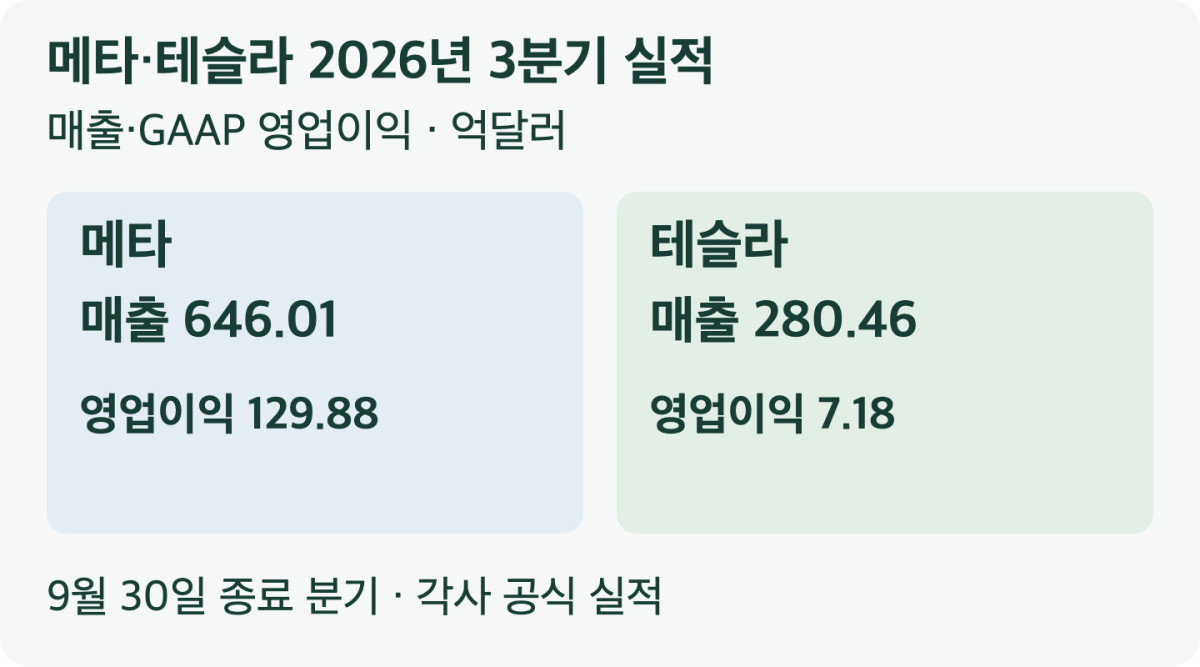
미국 2026년 10월 21일 장 마감 후 발표한 9월 30일 종료, 2026년 3분기 실적입니다. 실적 콜 일정은 한국시간 10월 22일 메타 05:30, 테슬라 06:30이었습니다.
핵심 실적 요약
금액 단위는 억달러, 희석 주당순이익(EPS)은 달러입니다. 전년 비교는 2025년 같은 분기 기준입니다.
| 2026년 3분기 | 메타 | 테슬라 |
|---|---|---|
| 매출 | 646.01 | 280.46 |
| 매출 전년 대비 | +26% | 거의 동일 |
| GAAP 영업이익 | 129.88 | 7.18 |
| 영업이익 전년 대비 | −37% | −56% |
| GAAP 영업이익률 | 20% | 2.6% |
| GAAP 순이익 | 98.60 | 7.87 |
| GAAP 희석 EPS | 3.83 | 0.22 |
테슬라 순이익은 보통주 주주 귀속 기준입니다. 메타의 공시 이익에는 당분기 법률 합의 비용이 반영돼 있습니다.
공식 원문: Meta 3분기 실적 발표, Tesla Q3 2026 Update.
메타: 매출 26% 증가, 광고 성장 지속
메타 매출은 646.01억달러, GAAP 영업이익은 129.88억달러, 순이익은 98.60억달러였습니다. 매출은 성장했지만 법률 합의 비용 98.9억달러 등을 포함한 총비용이 516.13억달러로 68% 늘면서 영업이익은 전년보다 37% 감소했습니다.
광고 매출은 630.61억달러였습니다. 광고 노출량은 전년보다 10%, 광고당 평균 가격은 14% 늘었습니다. 광고를 보여준 양과 단가가 함께 올라 매출 성장을 이끌었습니다. 9월 평균 일간 이용자 수(DAP)는 36.4억명으로 전년보다 3% 증가했습니다. 이는 여러 앱의 이용자를 단순히 더한 숫자가 아니라 회사가 발표하는 Family 지표입니다.
사업별로 보면 대부분의 매출은 Facebook·Instagram·Messenger·WhatsApp 등을 포함하는 Family of Apps(FoA)에서 나왔습니다.
| 메타 사업별 실적 | 매출 | 영업이익·손실 |
|---|---|---|
| Family of Apps | 641.58 | +171.17 |
| Reality Labs | 4.43 | −41.29 |
| 합계 | 646.01 | +129.88 |
FoA 매출은 전년 507.72억달러에서 641.58억달러로 증가했습니다. 이 안에는 광고 매출과 기타 매출 10.97억달러가 들어갑니다. 다만 표의 FoA 영업이익도 실제 비용을 반영한 공시 수치이므로 매출 성장률만 보고 이익이 같은 속도로 늘었다고 볼 수는 없습니다.
Reality Labs는 가상·증강현실 관련 소비자 하드웨어, 소프트웨어와 콘텐츠 사업입니다. 매출은 전년 4.70억달러에서 4.43억달러로 줄었고, 영업손실은 44.32억달러에서 41.29억달러로 축소됐습니다. 손실이 줄기는 했지만 여전히 분기 매출보다 손실 규모가 훨씬 큽니다. Quest 같은 기기의 판매와 플랫폼 확대가 이 사업의 수익성 개선으로 이어져야 합니다.
메타는 AI 기반 추천과 참여도, 수익화 개선이 광고 매출에 기여했다고 설명했습니다. 우리는 현재 실적에서 AI 투자의 성과가 가장 분명하게 드러나는 통로를 광고로 봅니다. 다만 광고 성장률 전체를 AI의 효과로 계산할 수는 없고, 신규 AI 사업이 벌어들인 별도 매출로 바꿔 읽어서도 안 됩니다.
### 메타의 다음 분기와 연간 전망
회사가 제시한 4분기 매출 전망은 730억~760억달러입니다. 3분기 실제 매출 646.01억달러는 지난 7월 회사가 제시한 610억~640억달러 범위의 상단보다 약 0.9% 높았습니다. 이는 회사의 종전 가이던스와 비교한 결과입니다.
2026년 연간 총비용 전망은 법률비용을 반영해 1,750억~1,790억달러, 연간 설비투자(CAPEX) 전망은 금융리스 원금 지급을 포함해 1,350억~1,450억달러입니다. CAPEX 전망의 하단은 종전 1,300억달러에서 높아졌습니다.
Reality Labs의 연간 손실 전망은 2026년 180억~190억달러, 2027년 약 150억달러입니다. 메타는 다른 우선순위, 주로 AI 쪽으로 투자를 재배분하면서 Reality Labs의 수익성을 개선하겠다고 밝혔습니다. 이 수치는 모두 회사 전망이며, 2027년 전체 매출 가이던스를 제시한 것은 아닙니다.
메타의 영업현금흐름은 327.86억달러였고 회사 정의 FCF는 −21.20억달러였습니다. 광고 사업이 벌어들이는 현금은 크지만 데이터센터 등 투자 지출도 빠르게 늘고 있습니다. 광고 성장과 함께 설비투자 속도가 향후 현금 여력을 좌우할 것으로 봅니다.

함께 발표한 자본구조 변경도 있습니다. 메타는 2027년 1월 19일 효력 발생을 계획한 비의결권 Class C 주식 신설과 기존 Class A·B 1주당 Class C 1주를 지급하는 주식배당을 발표했습니다. 기준일과 지급일은 추후 정해지며, 주식 수가 늘어난다는 사실만으로 보유한 전체 가치가 커지는 것은 아닙니다.
테슬라: 매출 제자리, 영업이익 56% 감소
테슬라 매출은 280.46억달러로 전년 280.95억달러와 거의 같았습니다. GAAP 영업이익은 7.18억달러로 56%, 보통주 주주 귀속 순이익은 7.87억달러로 43% 줄었습니다. 영업이익률은 전년 5.8%에서 2.6%로 낮아졌습니다.
GAAP 희석 EPS는 0.22달러, 주식보상 등 회사가 정한 항목을 조정한 non-GAAP EPS는 0.48달러였습니다. 비용을 실제로 포함한 이익과 회사의 조정 기준을 함께 읽어야 하는 수치입니다.
회사 전체 매출총이익은 54.94억달러로 9% 늘었지만 영업비용이 47.76억달러로 39% 증가했습니다. 연구개발비는 27.61억달러, 판매관리비는 20.15억달러였습니다. 회사는 SI 등 연구개발 프로젝트와 주식보상, 판매관리비 증가를 설명했습니다. 매출총이익이 늘어난 폭보다 영업비용 증가가 커서 영업이익이 줄었습니다.
| 테슬라 사업별 매출 | 매출 | 전년 대비 |
|---|---|---|
| 자동차 | 205.60 | −3% |
| 에너지 발전·저장 | 28.81 | −16% |
| 서비스·기타 | 46.05 | +33% |
| 합계 | 280.46 | 거의 동일 |
자동차 인도량은 486,532대로 전년보다 2% 감소했습니다. Model 3·Y가 478,237대였고 나머지 모델이 8,295대였습니다. 탄소배출권 매출을 제외한 자동차 매출총이익률은 18.1%로, 전년 15.4%와 직전 분기 16.3%보다 높았습니다. 차량 사업의 매출총이익률은 회복됐지만 전체 회사의 영업이익까지 회복된 분기는 아니었습니다.

회사는 베를린 공장에서 분기 생산 신기록을 달성했고 네바다에서 Tesla Semi 양산을 시작했다고 보고했습니다. 공장 가동과 제품 확대가 판매로 이어질 여지가 있지만, 이번 분기 실제 인도량과 향후 생산 계획은 나눠서 볼 필요가 있습니다.
에너지 저장장치 배치량은 13.7GWh로 10% 증가했습니다. 반면 에너지 발전·저장 매출은 28.81억달러로 감소했습니다. 회사는 관세 관련 고객 환급 등이 매출에 영향을 줬다고 설명했습니다. 물량과 매출이 다른 방향으로 움직였다는 점을 함께 봐야 합니다.
서비스·기타 매출은 46.05억달러로 33% 증가했습니다. 이 부문의 매출총이익은 7.34억달러, 매출총이익률은 15.9%였습니다. 회사가 설명한 성장 요인은 충전, 보험, 부품 판매입니다. 차량 판매 외 매출원이 커지고 있다는 점은 긍정적입니다.

### 테슬라의 사업 전망
테슬라는 기존 공장의 생산능력 활용을 높이고 SI·소프트웨어·차량 운영 서비스에서 이익을 확대하겠다는 방향을 제시했습니다. 연말 SI 학습 컴퓨팅 400MW는 회사 목표입니다. 확정된 4분기 실적으로 볼 수는 없습니다.
에너지 부문에서는 텍사스 Megafactory 생산을 시작했다고 밝혔습니다. 회사는 데이터센터와 전력망 제약이 Megapack 수요를 늘릴 것으로 기대합니다. 우리는 저장장치 배치 확대가 매출과 이익의 증가로 연결될 가능성에 주목합니다. 환급 영향이 있었던 이번 분기 매출과 물량 증가를 함께 놓고 판단하는 편이 적절합니다.

FSD도 서비스 수익을 늘릴 경로입니다. 회사는 북미 신규 인도 차량의 FSD 채택률이 75%를 넘었고, Robotaxi 누적 무감독 주행은 분기 말 약 200만마일에 도달했다고 보고했습니다. FSD(Supervised)는 운전자의 지속적인 감독이 필요한 기능입니다. 일반 차량의 FSD와 Robotaxi의 회사 보고치를 같은 자율주행 성과로 묶어서는 안 됩니다.
비용과 기저효과를 반영해 읽을 부분
메타의 이번 분기 총비용에는 미국 52개 법무장관과의 청소년 정신건강·소셜미디어 관련 합의에 따른 98.9억달러 비용이 포함됐습니다. 회사는 이 비용만 제외하면 영업이익은 약 228.8억달러, 희석 EPS는 7.40달러였을 것이라고 설명했습니다. 실제 공시 EPS는 3.83달러입니다. 7.40달러는 해당 법률비용 하나를 제외한 회사 제시 조건부 EPS이며 모든 조정을 반영한 일반 non-GAAP EPS가 아닙니다.

메타의 공시 순이익은 전년보다 264% 증가했습니다. 전년에는 159.3억달러의 일회성 비현금 법인세비용이 반영됐고 실효세율이 87%에 달했습니다. 이번 분기 실효세율은 24%입니다. 순이익 증가율에는 이 세금 기저효과가 크게 작용하므로 광고 매출 성장이나 영업이익 개선율과 동일하게 읽으면 안 됩니다. 2025년 3분기 세금 영향
현금흐름도 보조 지표로 정리하겠습니다. 아래 투자액은 AI 이외 시설도 포함한 각사 전체 금액입니다.
| 2026년 3분기 현금흐름 | 메타 | 테슬라 |
|---|---|---|
| 영업현금흐름 | 327.86 | 62.63 |
| 회사 FCF 계산의 차감 투자액 | 349.06 | 47.32 |
| 회사 정의 FCF | −21.20 | +15.31 |
메타의 투자액에는 유형자산 취득 외 금융리스 원금 지급 9.64억달러가 포함됩니다. 테슬라는 에너지 발전·저장 시스템 매입을 포함한 회사 공시 CAPEX를 사용합니다. 테슬라 FCF는 직전 분기 −10.92억달러에서 플러스로 바뀌었지만 전년 39.90억달러보다 62% 줄었고 CAPEX는 110% 늘었습니다. 각사 정의와 전년·전분기 기준을 구분해야 합니다.
테슬라 영업현금흐름에는 매입채무·미지급비용 등 부채 증가 39.91억달러와 이연매출 증가 12.55억달러도 반영됐습니다. 메타의 법률비용 역시 손익 인식과 실제 지급 시점이 같다고 가정할 수 없습니다. 한 분기의 현금흐름만으로 연간 수익성을 판단하기 어려운 이유입니다.
이번 실적에서 메타의 핵심은 광고 매출 성장과 계속되는 대규모 투자입니다. 테슬라는 자동차 마진 회복과 서비스 매출 증가가 확인됐지만 연구개발을 비롯한 비용 부담으로 전체 이익은 줄었습니다. 우리는 메타의 광고 성장 지속성과 Reality Labs 손실 축소, 테슬라의 자동차 수익성과 에너지·서비스 성장 기여를 다음 실적 판단의 기준으로 삼겠습니다.
자료: 2026년 10월 21일 발표된 각사 3분기 공시, 한국시간 10월 22일 확인. 금액은 미국달러입니다. Meta 실적 PDF 1~3·6·9~10쪽 · Meta SEC 원문 · Meta 기존 회사 전망 · Tesla 실적 PDF 4~9·25·27~32쪽.
#메타실적 #테슬라실적 #미국주식 #3분기실적 #메타광고 #테슬라자동차 #AI투자
이 글은 투자 판단을 돕기 위한 일반 정보이며 특정 종목의 매매를 권유하지 않습니다. 투자 결정과 그 결과에 대한 책임은 투자자에게 있습니다.