 Korean Stock Insight
증시가 흔들릴 때, 연금에 미국 국채 ETF도 넣어볼까?
연금에서 주식 비중을 낮추고 경기 둔화에 대비하려면 미국 국채 ETF를 일부 섞어볼 만합니다. 다만 곧 꺼낼 돈은 초단기·현금성 자산으로, 금리 하락에 따른 가격 회복을 기대하는 돈은 중장기채로 나누겠습니다. 우리는 장기 국채를 한꺼번에 늘리기보다 돈을 쓸 시점과 감수할 가격 변동부터 정하는 쪽입니다.
주식과 채권이 다르게 움직일 이유가 있어야 합니다
경기가 둔화하고 물가 부담이 낮아져 시장금리가 떨어지면, 이미 발행된 채권의 상대적 매력이 높아져 가격이 오를 수 있습니다. 이때 국채는 주식의 약세를 일부 보완하는 역할을 기대할 수 있습니다. 반면 물가가 다시 오르고 금리가 높아지는 국면에는 주식과 장기채 가격이 함께 내려갈 수 있습니다. Vanguard의 주식·채권 관계 설명
미국 재무부의 2026년 10월 16일 자료에서 10년 만기 국채의 명목 파 수익률은 연 5.09%였습니다. 이 숫자는 국채시장 지표이며 ETF를 사면 매년 5.09%가 확정 지급된다는 약정은 아닙니다. 실제 ETF 수익은 매수가격과 금리 변화, 비용, 환율 등의 영향을 받습니다. 미국 재무부 일별 금리표
같은 미국 국채라도 만기가 길수록 그 영향을 더 크게 받을 수 있습니다. 따라서 ‘미국 국채를 산다’는 결정 다음에는 어느 만기를 선택할지라는 결정이 남습니다.
초단기·10년·30년을 서로 다른 자리에 놓습니다
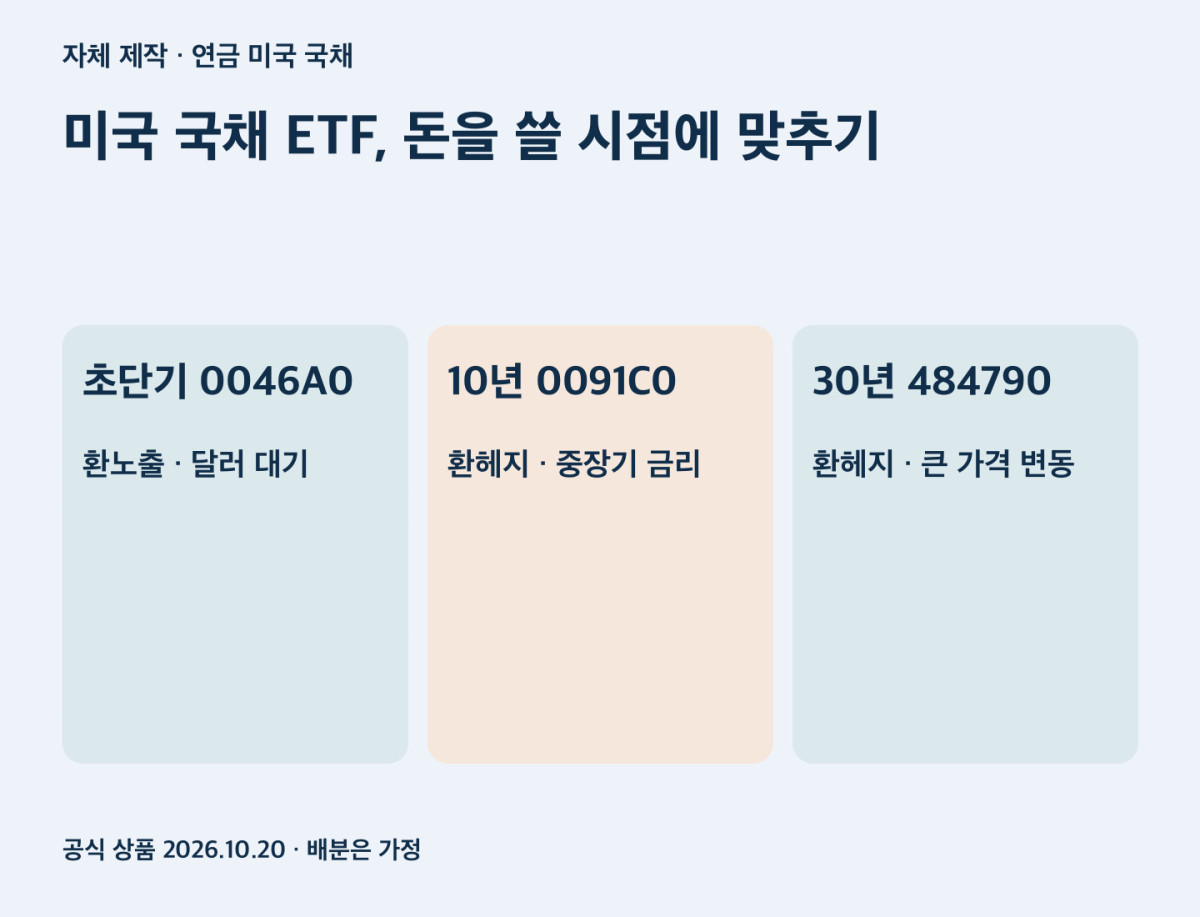
2026년 10월 20일 확인한 국내 상장 상품을 예로 들어보겠습니다.
| 상품 | 투자 방향·환율 처리 | 우리가 기대하는 역할 |
|---|---|---|
| TIGER 미국초단기(3개월이하)국채 0046A0 | 잔존만기 3개월 이하 미국채·관련 ETF 중심, 환노출 | 달러를 유지하며 짧게 대기할 돈 |
| KODEX 미국10년국채액티브(H) 0091C0 | 미국 중장기 국채, 환헤지 | 주식과 다른 금리 노출을 일부 확보 |
| KODEX 미국30년국채액티브(H) 484790 | 장기 미국 국채, 환헤지 | 큰 가격 변동을 감수하는 장기금리 하락 대응 |
공식 상품 설명: TIGER 초단기, KODEX 10년, KODEX 30년.
초단기 상품은 달러 기준 채권 가격의 금리 민감도가 작아지는 방향이지만, 환노출 상품을 원화로 평가하면 환율이 움직입니다. 가까운 시일에 원화 생활비로 꺼낼 돈이라면 원화 현금성 자산과 먼저 비교하겠습니다.
10년·30년 상품의 H는 환헤지를 뜻합니다. 환율 변동을 줄이는 운용을 하지만 헤지 비용과 잔여 환율 영향이 생길 수 있고, 국채 가격 자체의 금리 위험은 남습니다. 특히 30년물은 금리 하락을 기대하는 만큼 반대로 움직일 때의 평가손실도 크게 받아들여야 합니다.
세 상품은 국채를 편입해 계속 운용하는 ETF입니다. 개인이 특정 채권을 사서 정해진 날 원금을 받는 계약과는 다릅니다. 일정한 지출 시점에 만기를 맞추려는 목적은 기존 ACE 만기형 회사채 ETF 글의 상환 일정과도 비교할 수 있습니다. 그 상품에는 회사채의 신용위험이 있다는 차이도 함께 봐야 합니다.
연금 1억원이라면 국채의 역할부터 나누겠습니다
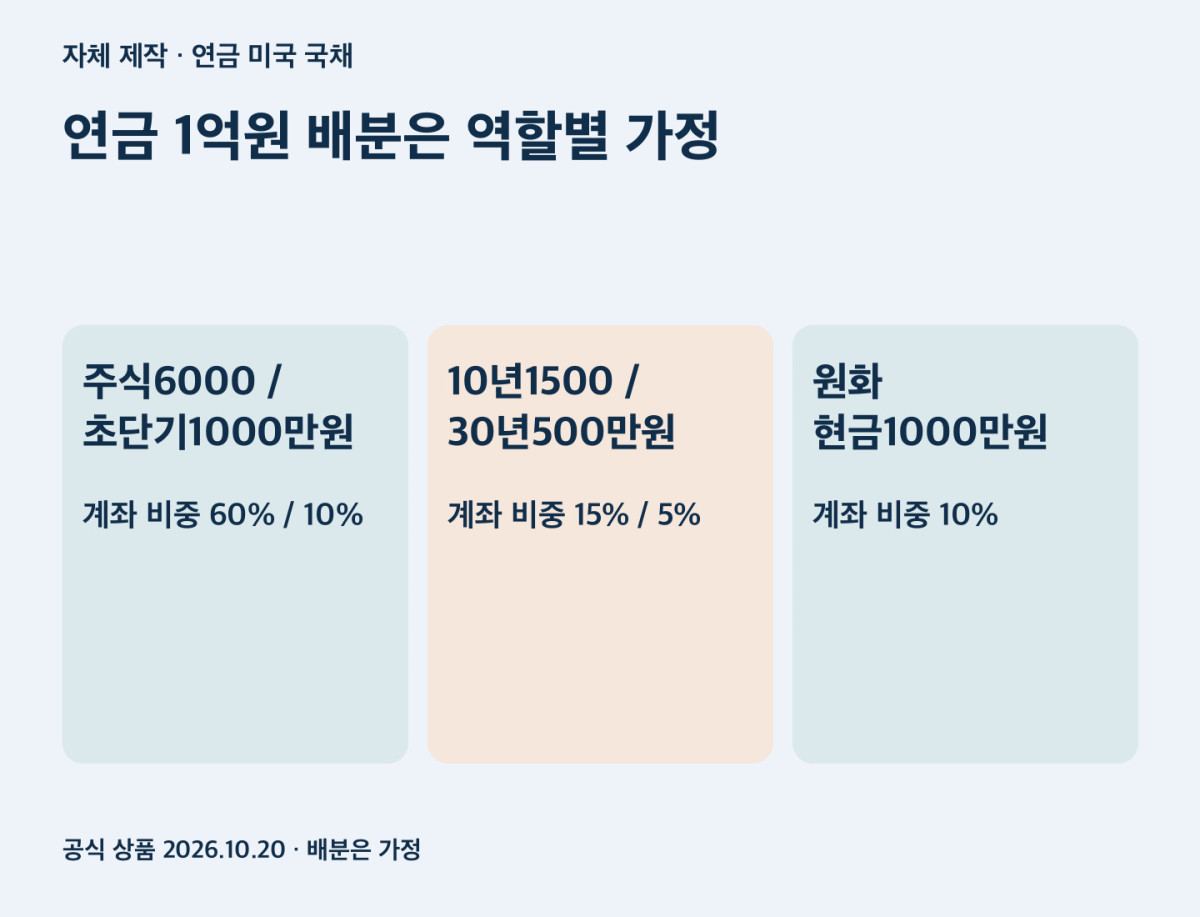
다음은 연금계좌 안의 설명용 배분입니다. 실제 사용자 계좌나 최적 포트폴리오를 재현한 결과가 아닙니다.
| 자산 | 금액 | 계좌 전체 비중 |
|---|---|---|
| 주식형 자산 | 6000만원 | 60% |
| 미국 초단기 국채 | 1000만원 | 10% |
| 미국 10년 국채 | 1500만원 | 15% |
| 미국 30년 국채 | 500만원 | 5% |
| 원화 현금성 자산 | 1000만원 | 10% |
국채 합계는 30%지만 장기 국채는 계좌 전체의 5%입니다. 방어할 돈을 전부 장기금리에 걸지 않고, 대기 자금과 중장기 금리 노출을 나눈 예시입니다. 30년물의 가격 변동이 부담스럽다면 그 500만원을 초단기나 원화 현금성 자산으로 옮기는 식으로 성격을 바꿀 수 있습니다.
DC·IRP는 위험자산 합산 한도 70%가 적용되며, 상품별 편입 가능 여부와 분류를 함께 봐야 합니다. 운용사 페이지에 퇴직연금 100% 투자 가능으로 표시된 채권 ETF라도 실제 매수 가능 여부는 이용 금융기관에서 확인해야 합니다. ‘100% 가능’은 투자 한도 분류이며 원금 보호의 의미는 아닙니다. 연금계좌 안내 자료
연금에서 조만간 인출할 금액은 별도로 확보하겠습니다. 장기채가 금리 전망대로 움직일 때까지 기다릴 수 없는 돈이라면, 가격이 낮을 때 팔아야 할 가능성이 생기기 때문입니다.
가격이 움직인 뒤에는 목표 비중으로 돌아옵니다
처음 주식 목표를 60%로 정했다면, 이후 주식이 오르거나 내려 비중이 달라졌을 때 원래의 목적을 다시 확인할 수 있습니다. 일정한 시점에 점검하거나 목표와 5%포인트 차이가 날 때 조정하는 방법은 설명용 규칙입니다. 시장이 흔들릴 때마다 즉흥적으로 바꾸는 것보다 계좌 안의 역할을 유지하는 데 도움이 될 수 있습니다.
상품을 고를 때에는 연 총보수만이 아니라 기타비용·거래비용과 실제 호가도 짧게 비교하겠습니다. 월분배금의 크기가 목적을 대신하지 않도록, 국채 가격과 받은 분배금을 합친 결과를 봅니다. 커버드콜을 더한 상품은 상승 일부를 내주는 옵션 전략이 들어가므로 위의 일반 국채 ETF와 따로 판단할 필요가 있습니다.
우리는 연금의 미국 국채 비중을 인출할 돈·기다릴 돈·가격 변동을 감수할 돈으로 나누겠습니다. 가까운 인출은 먼저 확보하고, 중장기 국채는 주식과 다른 역할이 필요한 범위에서 보유하는 편이 이번 질문에 맞는 답이라고 봅니다.
#미국국채ETF #연금ETF #자산배분 #TIGERETF #KODEXETF #채권투자
이 글은 투자 이해를 돕기 위한 정보이며, ETF는 예금자보호 대상이 아니고 금리·환율·시장 상황에 따라 원금 손실이 발생할 수 있습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.