 Korean Stock Insight
9월 14일 코스피 3.26% 급락: 외국인 3.29조 매도와 방산·은행의 역주행
코스피가 하루 만에 225.54포인트, 3.26% 밀려 6,684.37로 마감했다. 코스닥도 1.69% 내린 806.79였다. 더 중요한 숫자는 외국인의 코스피 순매도 3조2,890억원과 시장 폭이다. 코스피에서는 563개 종목이 하락해 상승 309개를 크게 웃돌았고, 코스닥도 하락 1,115개 대 상승 545개였다. 9월 14일의 약세는 몇몇 대형주의 차익실현이 아니라 시장 전반의 위험 축소였다.
미국 증시 반등보다 고유가·고금리가 더 무거웠다
코스피는 6,692.61로 출발해 6,773.97까지 낙폭을 줄였지만 오후 들어 다시 밀렸고, 장중 저점 6,654.82에서 멀지 않은 수준으로 끝났다. 코스닥은 장중 799.77까지 내려가 800선을 잠시 내줬다. 개인이 코스피에서 2조9,678억원을 순매수했지만 외국인 3조2,890억원, 기관 1조1,661억원의 동반 매도를 받아내기에는 부족했다. 코스닥에서도 외국인과 기관이 각각 932억원, 304억원을 순매도했다.
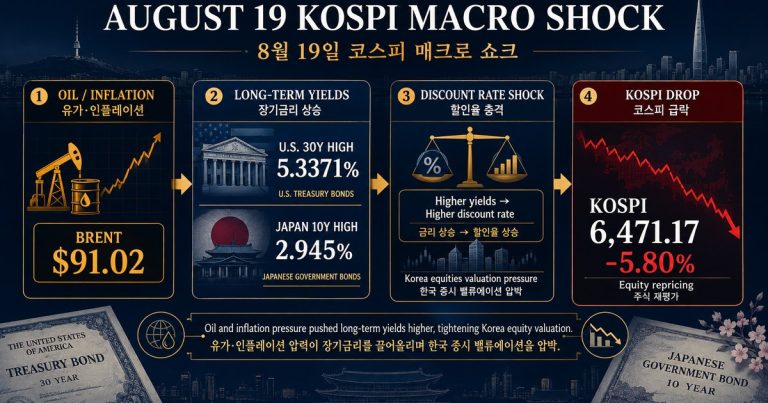
지난 금요일 미국 S&P 500은 유가가 고점에서 물러난 덕분에 0.9% 반등했지만, 브렌트유 종가는 여전히 배럴당 104.61달러였다. 미국 10년물 금리는 4.97%로 5% 문턱에 머물렀다. 8월 미국 소비자물가는 전월 대비 0.4%, 전년 대비 3.4% 올랐고 에너지 물가는 1년 전보다 16.3% 상승했다. 물가가 예상 범위였다는 안도보다 높은 유가와 장기금리가 기업 이익률과 주식 할인율을 동시에 압박할 수 있다는 우려가 한국 시장에서는 더 크게 작용했다. 9월 15~16일 FOMC를 하루 앞둔 점도 외국인 위험 축소를 키웠다고 해석할 수 있다.
반도체가 지수를 끌어내리고 방산이 반대로 갔다
삼성전자는 4% 안팎, SK하이닉스는 6%대 하락했다. 시가총액 비중이 큰 두 종목의 동반 약세가 코스피 낙폭을 확대했고, 코스피200도 3.61% 내렸다. 미국 반도체주 반등이 있었음에도 외국인은 한국의 고베타 반도체 익스포저를 먼저 줄였다. 이는 단기 실적 전망의 붕괴라기보다 유가·금리·환율 변동성이 커진 상황에서 가장 유동성이 높은 대형주로 포지션을 줄인 성격에 가깝다.
반대편에서는 방산이 가장 강했다. 한화에어로스페이스는 정규장에서 5%대 올랐고 한화시스템과 LIG디펜스앤에어로스페이스도 상승했다. 전쟁 장기화 위험이 원유 공급과 물류비를 밀어 올리는 동시에 방산 수출과 수주 잔고의 가치를 높이는 이중 효과가 나타났다. 오늘의 1순위 Focus가 정유가 아니라 방산인 이유도 여기에 있다. S-Oil과 SK이노베이션은 오히려 하락해 높은 유가가 모든 에너지주에 자동 호재가 되지 않는다는 점을 보여줬다.
은행·해운·통신으로 이동한 피난 자금
은행주는 우리금융지주, 하나금융지주, KB금융이 상승했다. 미국 장기금리가 5% 부근에 머무르면 성장주의 밸류에이션에는 부담이지만 은행에는 순이자마진과 이익 방어 논리가 생긴다. 여기에 높은 주주환원 가시성이 더해져 외국인 대규모 매도일에도 차별화됐다.
HMM과 팬오션도 상승했다. 고유가는 연료비 부담이지만 중동 항로 차질이 길어질수록 우회 운항과 운임 프리미엄이 더 빨리 반영될 수 있다. 통신에서는 KT와 LG유플러스가 올랐다. 안정적인 현금흐름과 배당이 높은 할인율 국면에서 다시 방어 자산으로 선택된 것이다. 다만 해운과 통신 모두 업종 전체가 일제히 오른 것은 아니므로 추세적 주도주라기보다 선별적 피난처로 보는 편이 맞다.
KSI 해석: 반등보다 수급의 질을 먼저 확인할 때
오늘 시장은 광범위하게 약했다. 단순 낙폭 과대만으로 반등을 가정하기보다 외국인 매도가 3조원대에서 줄어드는지, 삼성전자와 SK하이닉스가 지수보다 먼저 안정되는지 확인해야 한다. 다음 거래일에는 코스피 장중 저점 6,655선과 6,700 회복 여부가 첫 관문이다. 동시에 브렌트유 100달러, 미국 10년물 5%, 달러/원 1,346원 부근이 다시 위로 열리는지 봐야 한다.
방산과 은행의 강세가 유지되면서 해운·통신까지 확산되면 시장은 높은 유가와 금리를 장기 변수로 가격에 넣는 중이라는 뜻이다. 반대로 유가와 금리가 안정되고 외국인 반도체 매도가 빠르게 줄면 이번 급락은 유동성 중심의 포지션 축소로 해석될 여지가 커진다. 지금은 지수 반등의 크기보다 누가 사고 무엇이 지수를 버티게 하는지가 더 중요한 구간이다.
주요 데이터·출처
- Naver Finance — KOSPI index price and investor flow, September 14, 2026
- Naver Finance — KOSDAQ index price and investor flow, September 14, 2026
- Naver Finance — Samsung Electronics KRX price, September 14, 2026
- Naver Finance — SK hynix KRX price, September 14, 2026
- Naver Finance — Hanwha Aerospace KRX regular-session price, September 14, 2026
- Naver Finance — Hanwha Systems KRX price, September 14, 2026
- Naver Finance — Hana Financial Group KRX regular-session price, September 14, 2026
- Naver Finance — HMM KRX price, September 14, 2026
- Naver Finance — KT KRX regular-session price, September 14, 2026
- U.S. Bureau of Labor Statistics — Consumer Price Index — August 2026
- Federal Reserve Board — FOMC calendar: September 15–16, 2026 meeting
- Associated Press — US stocks jump after oil prices ease and inflation update comes near expectations