 Korean Stock Insight
덕산넵코어스 IPO 분석: 공모가 1만4600원, 매출 성장보다 이익과 현금을 봐야 하는 이유
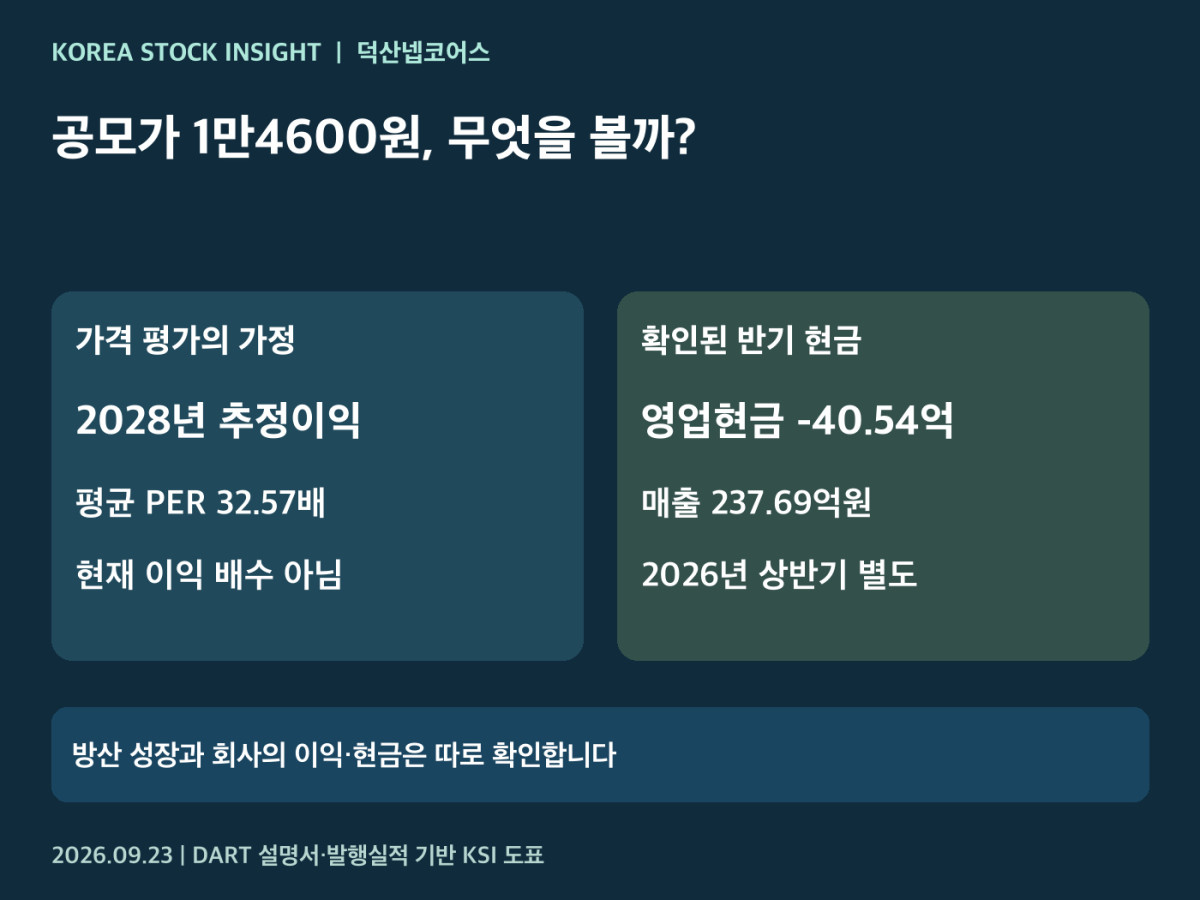
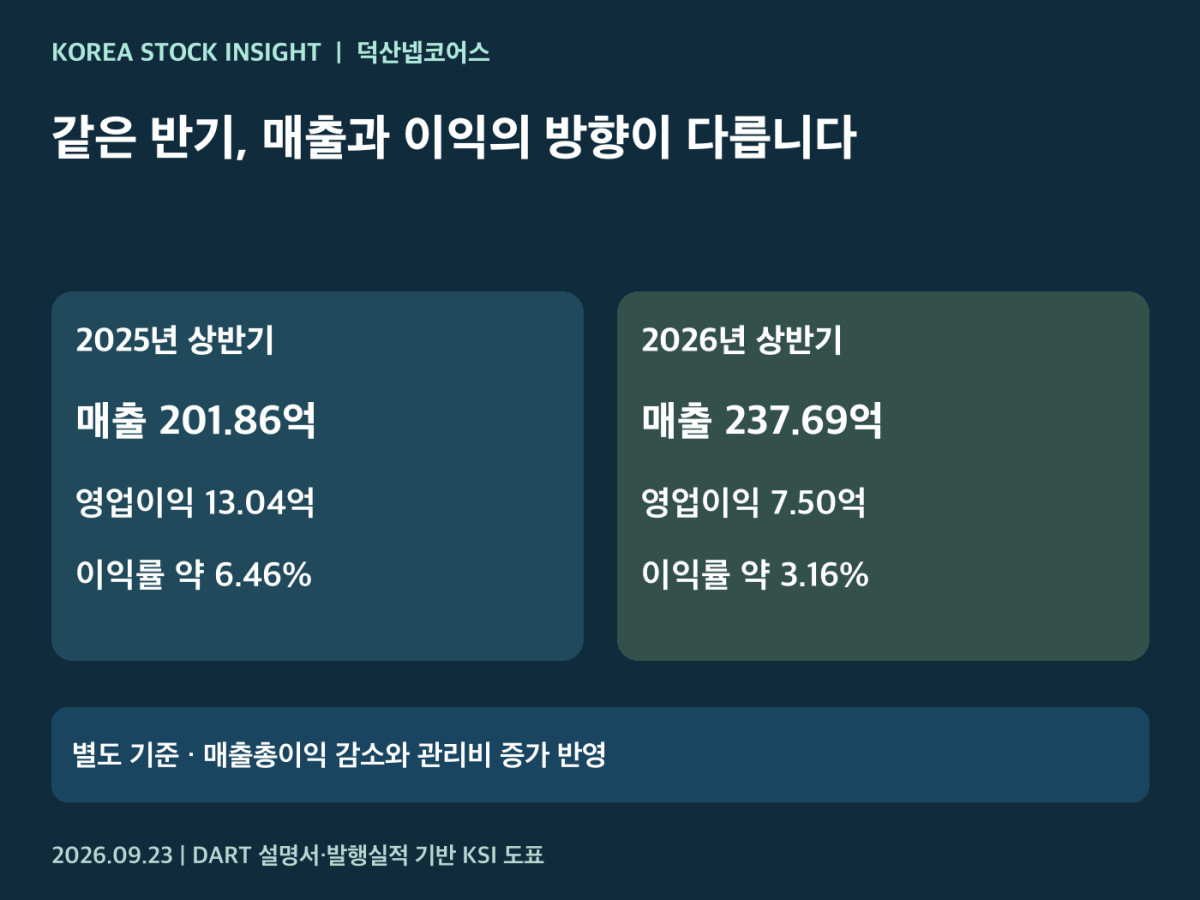
덕산넵코어스의 2026년 상반기 매출은 237.69억원으로 전년 동기보다 약 17.7% 늘었습니다. 그런데 영업이익은 13.04억원에서 7.50억원으로 줄었고, 영업현금흐름은 -40.54억원입니다. 방산 수요 성장과 이 회사의 이익·현금 창출을 구분해서 볼 필요가 있습니다.
공모가 14,600원은 현재 순이익만으로 정한 가격도 아닙니다. 2028년 추정이익과 비교기업 배수가 들어 있습니다. 사업의 장점부터 가격에 반영된 가정, 최종 기관 배정 이후의 물량까지 살펴보겠습니다.
무기를 완성하는 기업보다 항법 부품 공급사에 가깝습니다
덕산넵코어스는 방산·우주항공용 위성항법, 항재밍, 통합항법 장치를 개발·제조합니다. 항법은 이동체의 위치·속도·방향 등을 파악하는 기술이고, 항재밍은 전파방해 상황에서 항법 기능을 유지하도록 돕는 기술입니다. 통합항법은 여러 센서의 정보를 결합해 하나의 신호에 의존하는 한계를 줄입니다.
국내 주요 체계업체에 부품과 장치를 공급하며, 데이터링크·탐색기·전자전 분야로 제품 확대를 추진합니다. 오랜 개발·인증·납품 경험은 고객 관계와 진입장벽의 기반이 될 수 있습니다. 다만 기술 보유와 실제 신규 매출 발생은 별개입니다. 시험·개발·양산 채택, 정부 예산과 고객 발주 시점을 함께 봐야 합니다.
국내 방산 수출이 늘어도 모든 수출 계약 금액이 이 회사 매출로 연결되지는 않습니다. 어떤 플랫폼에 어떤 장치가 채택되는지, 양산 일정과 공급 범위가 무엇인지가 중요합니다. 공시가 보안상 공개하지 않는 개별 사업·고객 정보를 추정으로 채우지 않겠습니다. DART 사업의 내용
고객 두 곳이 매출의 약 3분의 2입니다
공시의 익명 고객별 매출 비중은 다음과 같습니다. 고객명을 특정 기업에 임의로 연결하지 않았습니다.
| 매출처 | 2025년 | 2026년 상반기 |
|---|---|---|
| A사 | 35.89% | 34.81% |
| B사 | 32.58% | 31.79% |
| C사 | 14.96% | 10.98% |
| D사 | 별도 표시 없음 | 10.63% |
| 기타 | 16.57% | 11.79% |
A·B사 합계는 상반기 66.60%입니다. 매출 100원 중 약 67원이 두 고객에서 발생한 셈입니다. 고객의 신뢰와 납품 실적은 장점이지만, 발주 지연이나 특정 사업 일정 변경의 영향도 큽니다. 2025년 D사는 별도 표시가 없으므로 당시 거래가 없었다고 단정할 수 없습니다.
2026년 6월 말 수주잔고는 557억원입니다. 공시의 수주총액 794억원에서 기납품액 237억원을 차감한 값이며, 개별 사업의 상세는 보안상 제한됩니다. 이는 향후 매출 가시성을 판단하는 자료이지만 전액이 이익이나 현금으로 바로 들어오는 것은 아닙니다. 사업별 원가, 납기와 검수·수익인식 조건이 남아 있습니다.
매출은 늘었는데 영업이익률은 낮아졌습니다
아래는 별도 재무제표 기준, 단위 억원입니다. 연간 실적과 반기 실적을 구분하고 같은 반기끼리 비교했습니다. 연간은 감사, 최신 반기는 검토를 받은 수치입니다.
| 기간 | 매출 | 영업손익 | 순손익 |
|---|---|---|---|
| 2023년 | 314.00 | -58.31 | -46.02 |
| 2024년 | 452.42 | 20.04 | 13.53 |
| 2025년 | 485.04 | 40.80 | 36.68 |
| 2025년 상반기 | 201.86 | 13.04 | 15.01 |
| 2026년 상반기 | 237.69 | 7.50 | 7.25 |
2024년 흑자 전환 이후 2025년에는 이익이 증가했습니다. 하지만 최신 반기에는 매출이 약 17.7% 늘었어도 영업이익은 약 42.5% 감소했습니다. 영업이익률은 약 6.46%에서 3.16%로 낮아졌습니다.
매출총이익은 27.41억원에서 25.27억원으로 감소했고, 판매관리비는 14.37억원에서 17.77억원으로 증가했습니다. 매출 규모보다 원가와 비용을 흡수하는 힘이 약해진 구간입니다. 연간 전망을 반기 숫자의 단순 두 배로 만들지 않고, 다음 실적에서 제품·프로젝트 구성과 마진 회복을 확인해야 합니다. DART 재무제표
현금 증가의 배경에는 차입금도 있습니다
| 기간 | 영업현금흐름, 억원 |
|---|---|
| 2023년 | +20.86 |
| 2024년 | +74.62 |
| 2025년 | -4.20 |
| 2025년 상반기 | +36.82 |
| 2026년 상반기 | -40.54 |
최신 반기에는 회계상 이익이 났지만 영업에서 현금이 빠져나갔습니다. 회사는 하반기 매출에 대응한 재고 증가와 선수금 감소 등 운전자본 변동을 설명합니다. 재고를 먼저 확보하는 과정일 수 있지만, 실제 납품과 현금 회수로 이어지는지 확인해야 합니다.
6월 말 현금및현금성자산은 121.55억원으로 지난해 말 83.41억원보다 늘었습니다. 그러나 단기차입금도 24.80억원에서 154.16억원으로 증가했습니다. 상반기 재무활동 현금유입은 127.24억원입니다. 현금 잔액 증가를 본업의 현금 창출 개선으로만 읽으면 안 됩니다.
6월 말 부채총계는 312.42억원, 자본총계는 315.77억원이며 재고자산은 181.06억원입니다. 방산 프로젝트가 길어지고 검수나 대금 회수가 늦어지면 운전자금 부담이 커질 수 있습니다. DART 현금흐름 악화 위험·재무상태표
공모가격에는 2028년 이익 성장이 들어 있습니다
확정 공모가는 희망 범위 12,400~14,600원의 상단인 14,600원입니다. 공모가는 미래 이익을 현재가치로 할인한 뒤 비교기업 PER을 적용한 평가에서 출발합니다.
| 평가 항목 | 적용 값 |
|---|---|
| 이익 기준 | 2028년 중립·보수 시나리오 평균 161.59억원 |
| 할인 | 연 15%, 2.5년 |
| 추정이익 현재가치 | 113.93억원 |
| 비교기업 평균 PER | 32.57배 |
| 평가 적용 주식수 | 18,986,889주 |
| 주당 평가가액 | 19,544원 |
| 확정 공모가 | 14,600원 |
중립 시나리오 순이익은 190.18억원, 보수 시나리오는 132.99억원입니다. 보수안은 국내 양산사업, 중립안은 여기에 해외 수출 연계 사업을 추가 반영하는 구조입니다. 평균을 사용했다고 미래 이익의 불확실성이 없어지는 것은 아닙니다. 2025년 실제 순이익 36.68억원과 비교하면 상당한 성장의 실현이 필요합니다.
비교기업은 공시상 퍼스텍·한화에어로스페이스·LIG디펜스앤에어로스페이스입니다. 적용 PER은 각각 18.93배·24.05배·54.73배로 차이가 큽니다. 완성 체계와 부품 공급, 규모와 제품 구성의 차이도 고려해야 합니다. 32.57배는 덕산넵코어스의 현재 실적 기준 시장 PER이 아닙니다.
평가액 대비 할인은 약 25.3%입니다. 하지만 할인 전 평가액이 높게 산정되었다면 할인율만으로 저평가를 판단할 수 없습니다. 공모가와 상장 예정 18,893,889주를 곱한 시가총액은 약 2,758.51억원입니다. 평가 주식수는 즉시 행사 가능한 스톡옵션 93,000주를 더한 값이어서 시가총액 계산의 분모와 다릅니다. DART 인수인 평가의견
공모금 438억원은 공장과 연구개발에 쓰일 계획입니다
공모는 신주 300만주, 438억원이며 구주매출은 없습니다. 주관사 대신증권의 의무인수 68,493주와 추가 취득 30,000주는 공모 300만주와 별도입니다.
최종 발행실적보고서상 의무인수·추가 취득 대금 약 14.38억원을 포함하고 발행비용 약 22.44억원을 차감한 회사 순수입은 429.94억원입니다. 시설자금 202.50억원과 연구개발자금 227.44억원으로 나뉩니다. 공모 총액과 실제 사업 투입 순수입을 구분해야 합니다.
시설 확보와 항법·항재밍 기술 고도화는 공급능력과 제품 경쟁력을 높일 기회입니다. 동시에 투자 집행이 먼저 이뤄지고 수익은 늦어질 수 있습니다. 차입금이 늘어난 상황에서 공모자금이 계획대로 사용되는지, 생산능력이 실제 주문으로 채워지는지가 중요합니다. 9월 21일 최종 발행실적보고서
기관 확약 57.26% 안에서도 기간을 나눠 봐야 합니다
수요예측에는 2,269건이 참여했고 공시 경쟁률은 868.64대 1입니다. 이는 신청 물량을 당시 기관 배정 기준 225만주로 나눈 수치로, 상장 후 매수 수요나 수익률을 뜻하지 않습니다.
최종 기관 배정은 225만주, 일반투자자 배정은 75만주입니다. 기관 의무보유는 다음과 같습니다.
| 기간 | 배정 주식수 | 기관 배정 내 비중 |
|---|---|---|
| 15일 | 638,253주 | 28.37% |
| 1개월 | 115,708주 | 5.14% |
| 3개월 | 272,781주 | 12.12% |
| 6개월 | 261,647주 | 11.63% |
| 미확약 | 961,611주 | 42.74% |
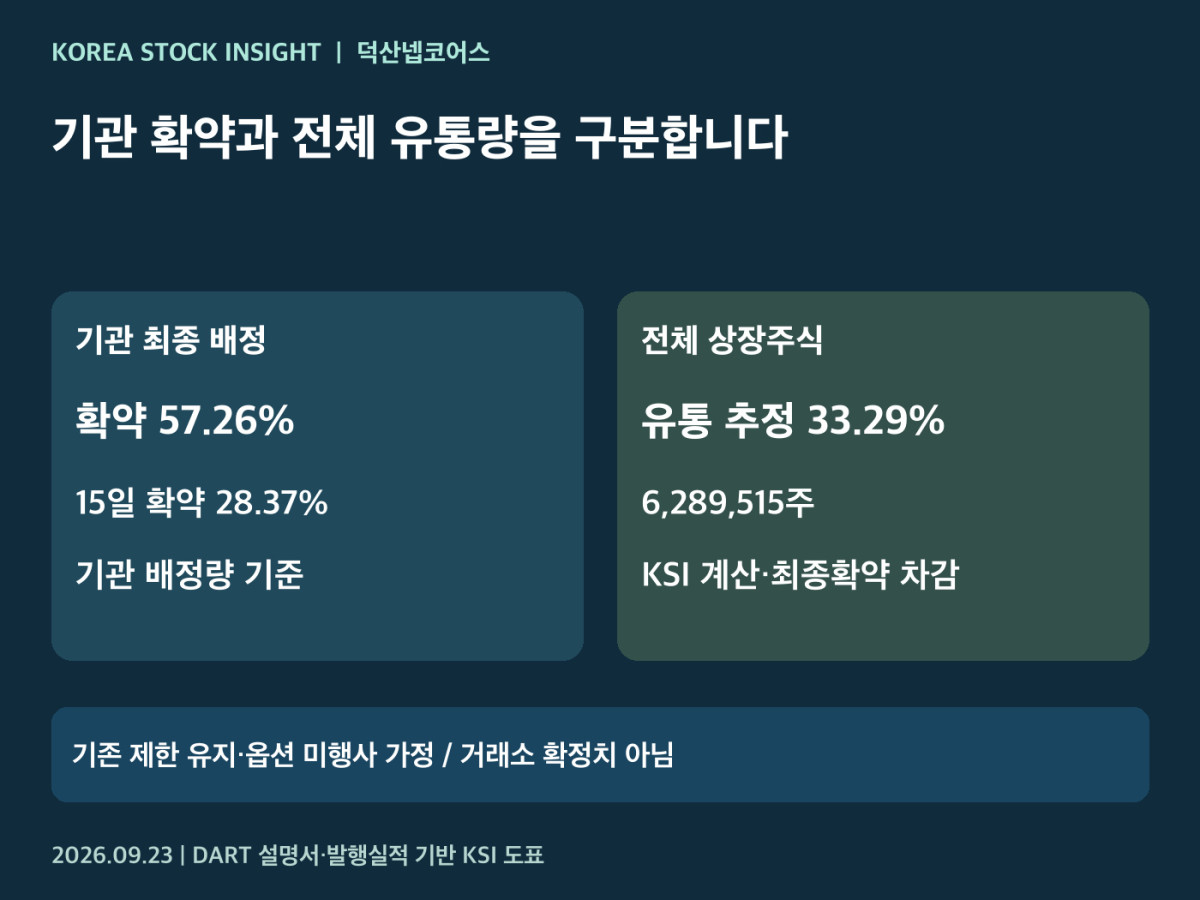
합계 1,288,389주, 약 57.26%가 확약 물량입니다. 그중 상당 부분이 15일 확약입니다. 신청 단계의 확약 비율과 실제 배정 비율을 혼용하지 않고, 물량이 언제 풀리는지까지 확인해야 합니다.
설명서의 최종 기관 배정 전 유통가능 물량 7,577,904주에서 기관 확약 1,288,389주를 빼면 6,289,515주, 상장 예정주식수의 약 33.29%입니다. 다른 주주의 제한과 주식수가 유지되고 옵션이 행사되지 않는다는 가정의 KSI 계산이며, 거래소 최종 확정치가 아닙니다.
기존 투자자 물량도 1개월 55,800주, 2개월 902,078주 등으로 추가 해제될 예정입니다. 미행사 옵션은 총 706,900주이며 이 중 93,000주는 상장 직후 행사 가능, 나머지는 상장 후 2년 뒤 유통 가능하다고 공시되어 있습니다. 실제 행사와 매도 여부는 별도로 확인해야 합니다. DART 유통물량 위험
모회사와 함께 상장된다는 점도 살펴야 합니다
최대주주는 덕산하이메탈이며 공모 후 지분은 약 51.08%입니다. 모회사와 자회사가 모두 상장되면 사업 독립성, 내부거래 조건과 자본 배분, 양쪽 주주 이해관계가 중요한 점검 항목이 됩니다. 모회사 지분의 의무보유는 일부 1년, 나머지 3년으로 나뉘므로 전량 같은 기간이라고 해석하지 않습니다.
방산·우주항공 사업은 기술 검증과 공급 실적이 쌓일수록 진입장벽이 생길 수 있습니다. 반대로 정부 예산·수출 허가·고객 발주와 개발 일정에 민감하고, 보안으로 공개 정보가 제한됩니다. 수주잔고와 사업 전망을 검증할 때 이 한계를 함께 고려해야 합니다.
저는 상장 후 세 가지를 보겠습니다. 매출 증가가 이익률 회복으로 연결되는지, 재고·선수금 변동이 현금 유입으로 바뀌는지, 공모가에 들어간 2028년 이익 가정이 실제 수주와 양산으로 확인되는지입니다. 단기 주가 상승만으로 이 세 조건이 입증되었다고 보지는 않겠습니다.
회사 공식 IR의 상장 예정일은 2026년 9월 30일입니다. 거래소 확정 거래개시일과 변경 여부를 다시 확인하며, 실제 상장 7일 뒤에는 공모가·첫날 종가 대비 주가, 거래량과 새 공시를 사전 분석과 대조할 예정입니다. 회사 공식 IPO 일정
기준일: 2026년 9월 23일. 공시 원화·천원을 억원으로 환산·반올림했습니다. 전망과 유통물량 추정은 가정이며, 이 글은 매매 권유나 수익 보장이 아닙니다.