 Korean Stock Insight
SK 스퀘어, 하이닉스 자사주 소각하면 자산 가치는 어떻게 변하게 될까?
하이닉스가 자사주를 소각하면 SK스퀘어의 보유 지분율은 높아집니다. 보유자산의 평가액은 주식 수에 하이닉스 주가를 곱하므로, 주가가 같다면 평가액도 같습니다. 그렇다면 이번 소각에서 기대할 변화는 무엇일까요. 남은 주주의 몫이 커지는 효과와 SK스퀘어의 배당·주주환원을 함께 살펴볼 만합니다.
11월 5일에 없어질 하이닉스 주식
10월 26일 올라온 정정 공시에는 SK하이닉스 보통주 2,369만3,272주를 11월 5일 소각할 예정이라고 적혀 있습니다. 최종 취득분의 결제일은 10월 23일이고, 취득총액은 수수료를 제외하고 약 40조43억원입니다. 소각 일정은 관계기관 협의 등에 따라 바뀔 수 있습니다.
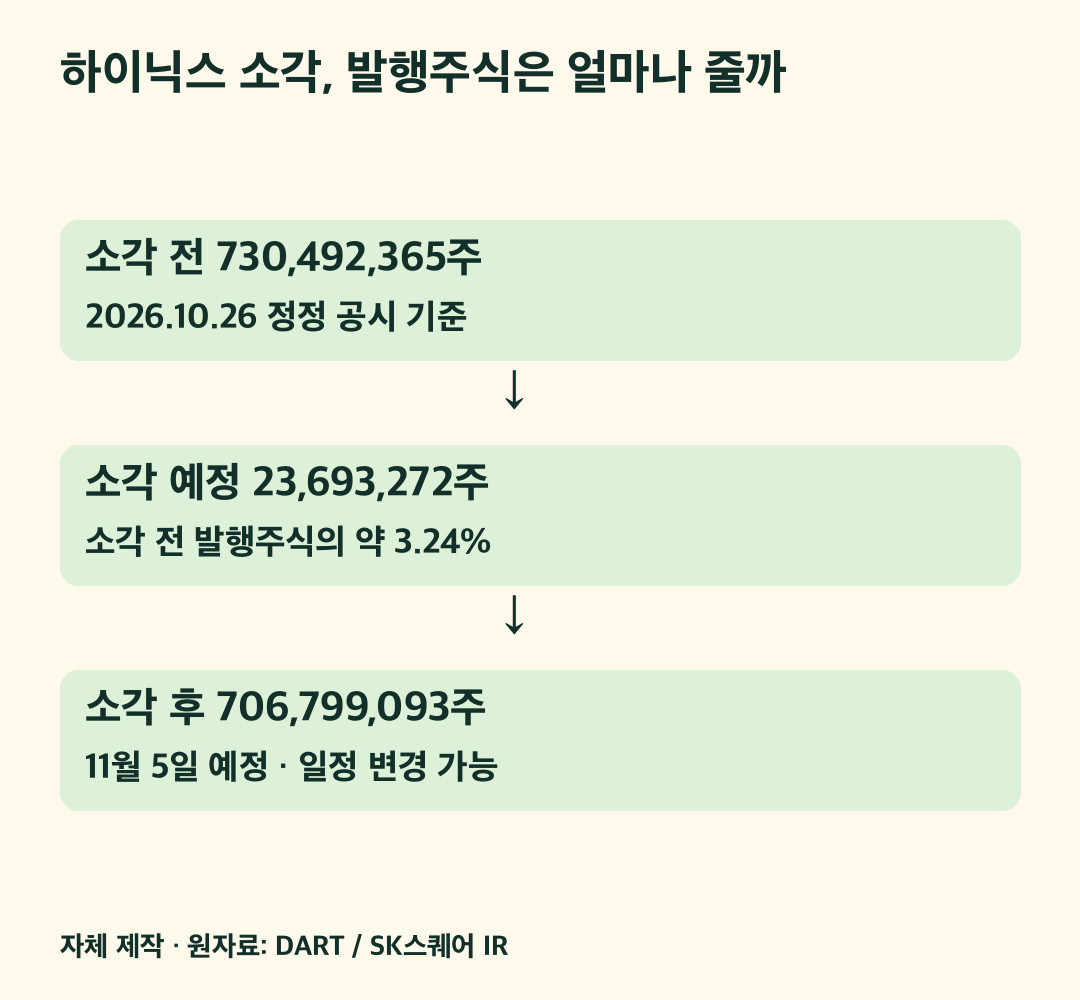
여기서 공시를 낸 회사는 SK스퀘어지만, 소각 대상은 자회사인 SK하이닉스 주식입니다. 공시에 적힌 소각 전 발행주식은 7억3,049만2,365주입니다. 예정대로 소각하면 7억679만9,093주가 남습니다. 약 3.24%가 줄어드는 셈입니다.
SK스퀘어가 가진 하이닉스 주식 수가 그대로라면, 전체 주식에서 차지하는 비율은 높아집니다. 가령 소각 전 지분율이 정확히 20%였다고 가정하면 소각 뒤에는 약 20.67%가 됩니다. 실제 보유 지분율을 새로 산정한 숫자가 아니라, 이번 소각 수량으로 원리를 보여주는 계산입니다.
지분율이 올라가도, 돈이 들어오는 길은 따로 있습니다
자사주를 사는 과정에서 회사 밖으로 현금이 나가고, 소각은 그 주식을 없애는 절차입니다. 이미 매입한 자기주식은 주당이익을 계산할 때 주식 수에서 빠집니다. 소각은 이 주식을 다시 시장에 내놓을 가능성까지 없애는 절차입니다.
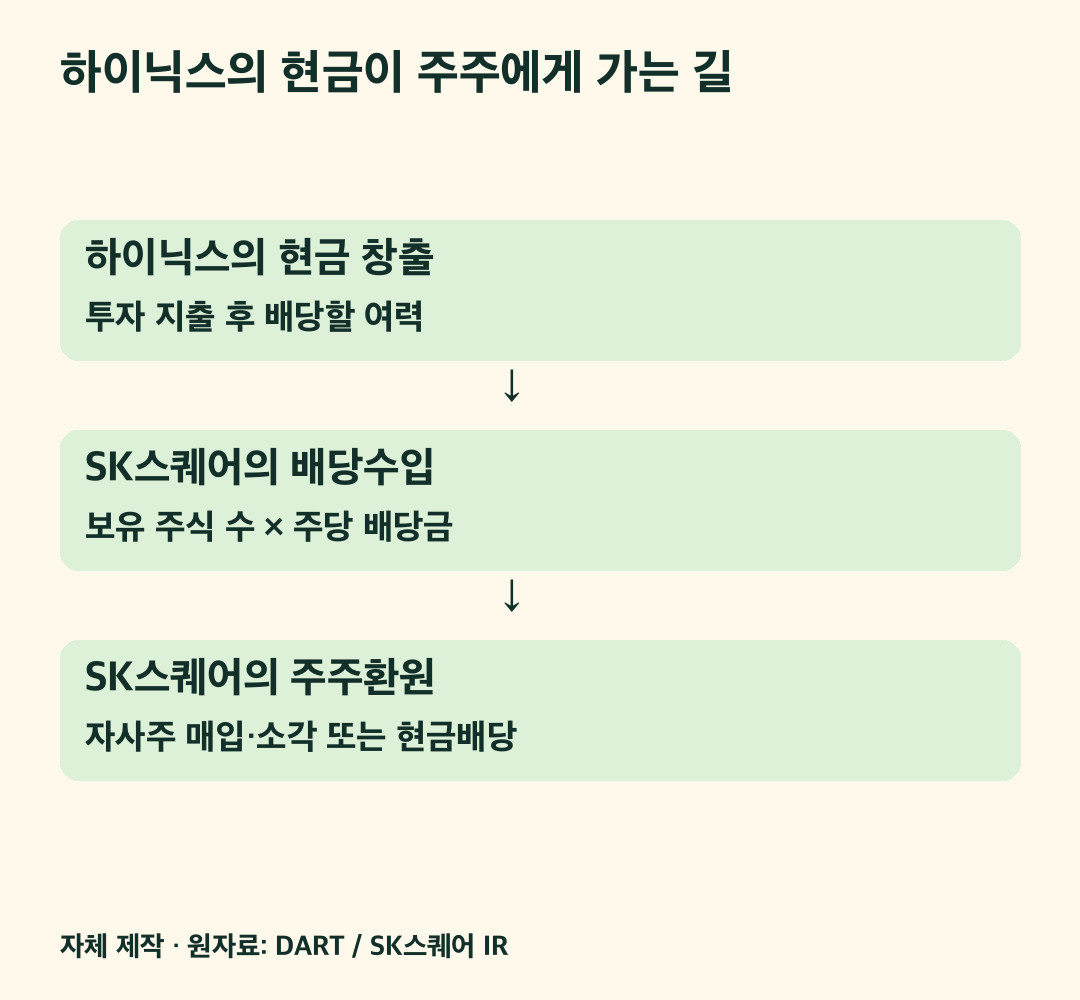
SK스퀘어가 보유한 상장 주식의 가치는 기본적으로 보유 주식 수에 하이닉스 주가를 곱해 계산합니다. 보유 수량이 같고 주가도 같다면 그 평가액은 같습니다. 우리는 보유 지분율이 높아진 뒤 하이닉스의 이익과 배당이 얼마나 늘어날지에 더 주목합니다.
현금배당은 또 다른 길입니다. 하이닉스가 주당 배당금을 높이면 SK스퀘어가 받는 배당도 늘어날 수 있습니다. 이 돈을 SK스퀘어가 어떻게 쓸지가 주주에게는 중요합니다. 새 투자에 넣을지, 현금을 쌓을지, 자기 주식을 사서 없앨지에 따라 결과가 달라지니까요.
자산은 144만원인데 주가는 76만원대
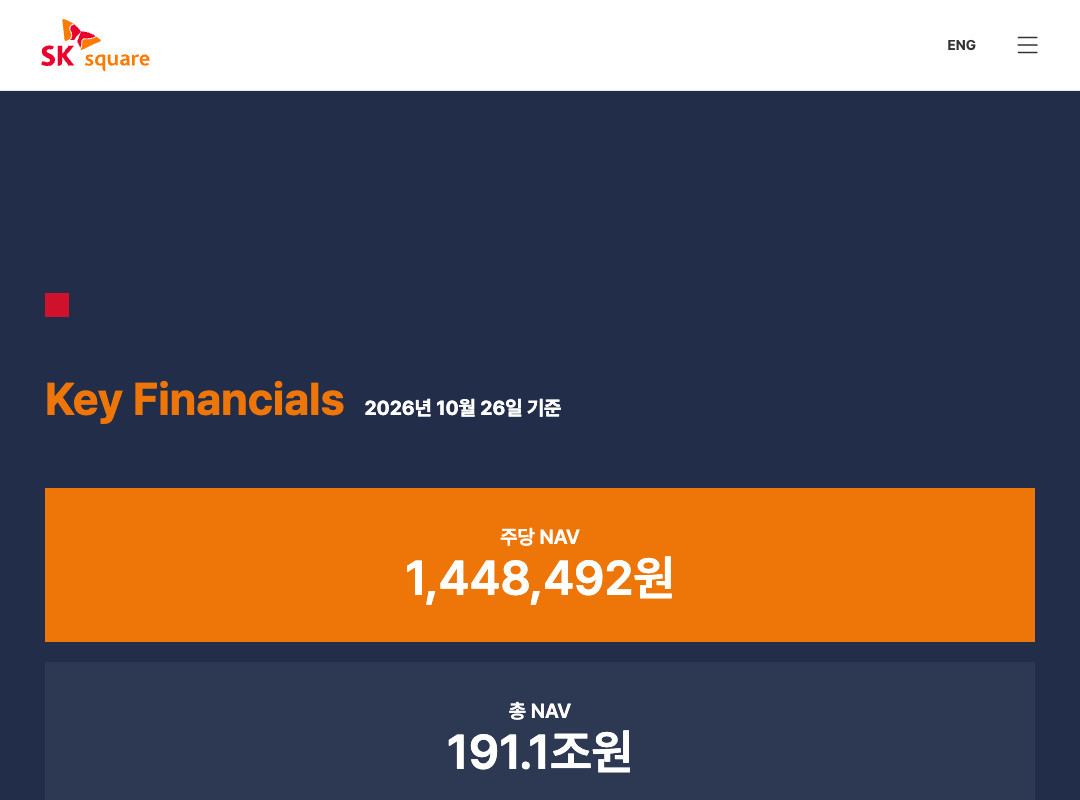
SK스퀘어 공식 IR의 2026년 10월 26일 기준 주당 순자산가치, NAV는 144만8,492원입니다. 같은 화면에 표시된 주가는 76만9,000원, NAV 할인율은 46.9%입니다. NAV는 보유 지분의 평가액과 순현금 등을 합쳐 주식 수로 나눈 값입니다.
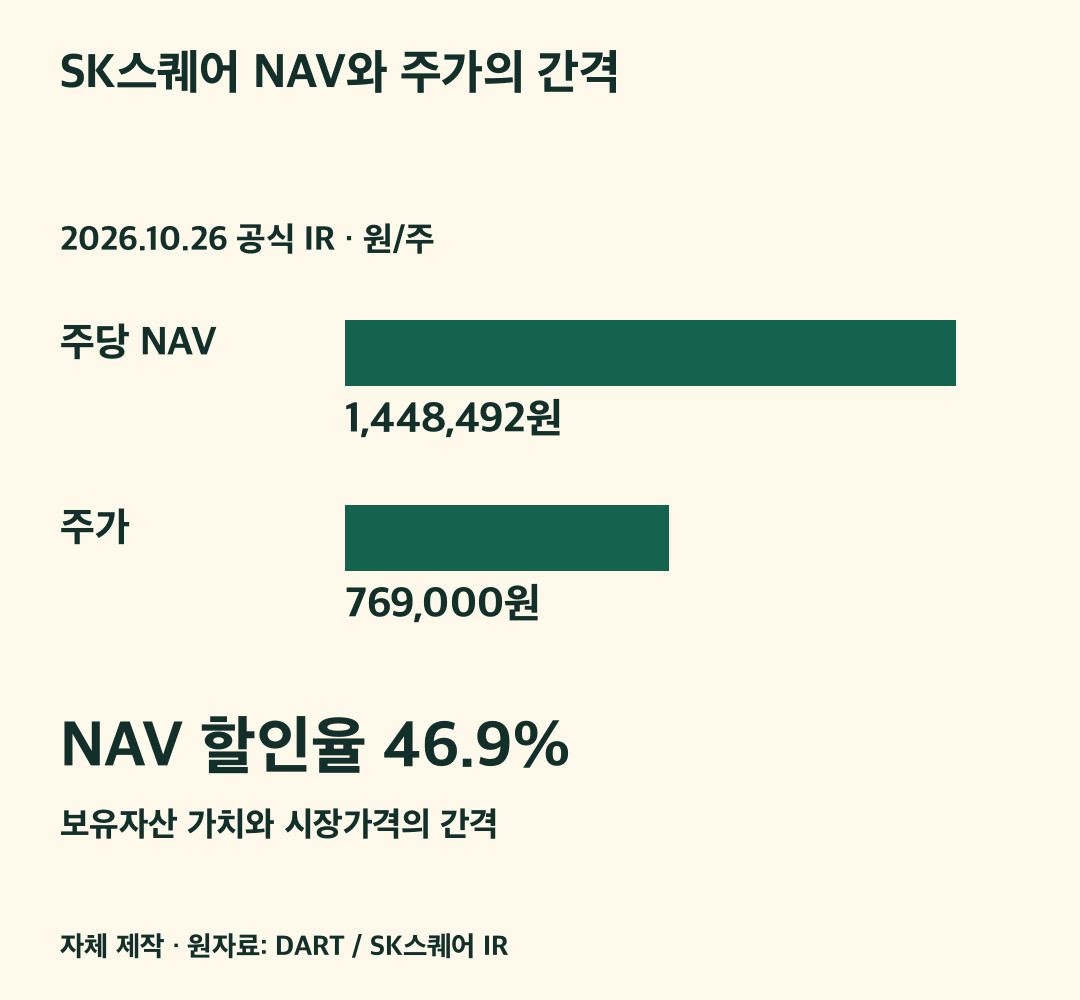
우리는 이 차이에 기회가 있다고 봅니다. 다만 할인율이 크다는 사실 하나로 매수할 생각은 없습니다. 회사의 자산이 투자자에게 돌아오는 경로가 더 분명해질 때, 시장이 지금보다 높은 가격을 인정할 이유가 생긴다고 보기 때문입니다.
총 NAV 191.1조원 가운데 하이닉스 지분가치는 186.28조원입니다. 공시 화면의 반올림 금액으로 나누면 약 97.5%입니다. SK스퀘어를 산다는 것은 여러 사업을 고르게 담는 것보다 하이닉스 가치 변화의 영향을 크게 받는 선택에 가깝습니다. 비상장 투자회사들의 평가에는 과거 거래가나 순자산가액도 쓰이므로 NAV의 구성도 함께 봐야 합니다.
할인이 줄어드는 힘과 자산이 떨어지는 힘
계산을 간단하게 해보겠습니다. NAV를 100으로 놓고 할인율을 46.9%로 적용하면 시장가격은 53.1입니다. 자산가치가 그대로인데 할인율이 40%로 줄면 가격은 60이 됩니다. 출발점보다 약 13.0% 높습니다.
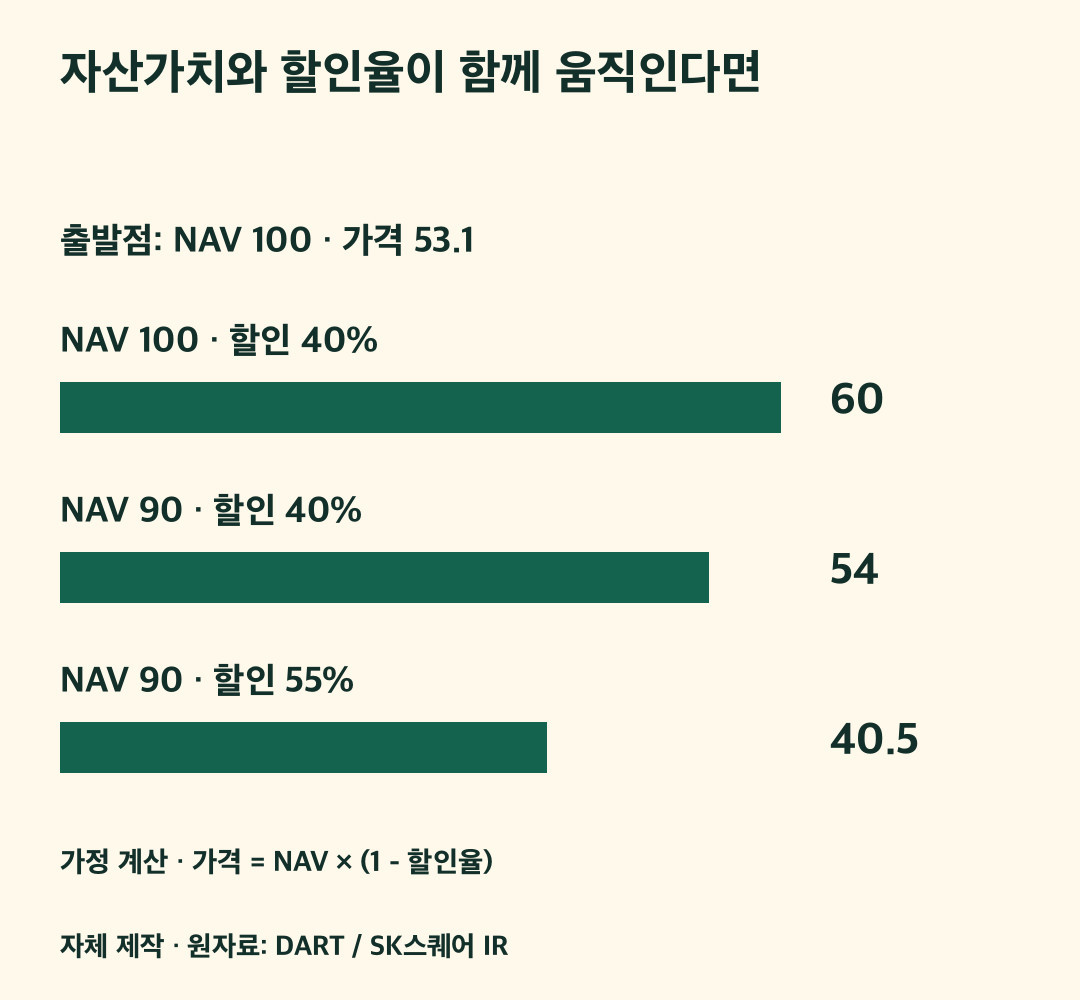
자산가치가 10% 하락한 경우에는 결과가 달라집니다. NAV 90에 할인율 40%를 적용하면 가격은 54입니다. 할인은 줄었지만 출발점 대비 상승폭은 약 1.7%에 그칩니다. 같은 NAV 90에서 할인율까지 55%로 벌어지면 가격은 40.5로, 출발점보다 약 23.7% 낮아집니다.
이렇게 자산가치와 할인율을 함께 놓고 계산하면 상승 여력도, 하락 부담도 보입니다. 하이닉스 실적과 주가가 좋아지고 SK스퀘어의 할인도 줄면 두 효과가 겹칠 수 있습니다. 반대로 메모리 업황이 흔들릴 때 할인까지 커지면 하락폭도 커질 수 있습니다. 싼 비율만 볼 것이 아니라 그 비율을 곱하는 자산이 얼마나 튼튼한지 봐야 하는 이유입니다.
하이닉스 직접 투자와 비교할 때
하이닉스를 직접 보유하면 메모리 사업의 이익과 배당, 시장 평가를 직접 받습니다. SK스퀘어를 통해 보유하면 여기에 투자회사의 자본 배분과 NAV 할인 변화가 더해집니다. 반도체 성장만을 기대하는지, 할인 축소와 주주환원 개선까지 기대하는지에 따라 선택 이유가 달라집니다.
우리의 견해는 할인 축소를 기대할 구체적인 실행이 있을 때 SK스퀘어의 투자 논리가 더 강해진다는 것입니다. 낮은 할인율을 목표로 적는 것보다 실제 매입·소각과 배당이 반복되는지가 중요합니다. 소각 예정일만 보고 단기 가격 상승을 기대하기보다는, 보유자산 변화와 자본 배분을 함께 추적하는 편이 이 회사의 성격에 맞습니다.
우리가 더 보고 싶은 것은 SK스퀘어의 실행입니다
SK스퀘어는 2026~2028년 경상 배당수입의 30% 이상과 투자성과 일부를 주주에게 환원한다는 정책을 공개하고 있습니다. 방식은 자사주를 매입해 전량 소각하거나 현금배당을 하는 것입니다. 이 기준은 회사가 받는 경상 배당수입에 적용되는 비율이며, 투자자의 배당수익률 30%를 뜻하지 않습니다.
가령 경상 배당수입이 1,000억원이라면 그 30%는 300억원입니다. 배당수입이 2,000억원으로 늘면 같은 비율에서도 600억원으로 커집니다. 실제 배당수입 전망이나 확정 환원액이 아닌 설명용 계산이지만, 하이닉스의 현금 창출이 SK스퀘어 주주에게 이어질 수 있는 길은 이렇게 이해할 수 있습니다.
우리는 11월 5일 소각 이행을 살펴본 뒤, SK스퀘어가 받는 배당과 추가 환원 결정을 이어서 보겠습니다. 하이닉스의 이익이 현금으로 남고, 그 돈이 SK스퀘어의 주당 가치를 높이는 데 꾸준히 쓰인다면 평가를 높일 이유가 있습니다. 반대로 배당 유입이 약해지거나 투자에 쓴 돈의 성과가 뒤따르지 않으면, 할인율이 크더라도 기다리는 쪽을 택하겠습니다.
원자료: DART 정정 공시 · SK스퀘어 NAV · SK스퀘어 주주환원 정책
#SK스퀘어 #SK하이닉스 #자사주소각 #NAV #주주환원 #지주회사
이 글은 투자 참고용이며, 투자 판단과 그에 따른 책임은 투자자 본인에게 있습니다.