 Korean Stock Insight
LNG선 1만 검색 폭발인데 조선주 6% 급락: 삼성중공업·한화오션·HD현대중공업 비교
Google Trends에서 ‘LNG선’이 최근 24시간 1만 회 이상·+1,000%로 급증한 2026년 9월 15일, 네이버 증권 인기 종목에 오른 삼성중공업·한화오션·HD현대중공업은 오후 7시대 화면에서 4~6% 하락했다. 전날 삼성중공업이 1조 4,078억원 규모 LNG운반선 4척을 수주했는데도 주가는 반대로 움직였다. 이 글은 검색 관심과 하루 등락을 매수 신호로 읽지 않고, 수주가 매출·이익으로 바뀌는 시간과 LNG 운송 시장의 수요·선복 조건을 분리해 본다.
네이버 수치는 네이버 증권 KRX 전체 ‘인기 종목’ 순위이며 네이버 전체 검색량 순위가 아니다. 가격은 KRX 확장 거래가 끝나기 전인 2026-09-15 19:02 KST 화면 관측값이다. Google Trends는 대한민국 최근 24시간 19:04 KST 화면의 구간형 표시다.
LNG선 검색은 급증했고 조선 3사는 함께 하락했다
Google Trends 대한민국 최근 24시간 화면에서 ‘lng선’은 1만 회 이상, +1,000%, 활성 상태로 표시됐다. 검색 급증은 사람들이 특정 사건의 원인과 영향을 찾았다는 뜻이다. 매수 의도나 향후 수익률을 뜻하지 않으며, 여러 관련 검색어가 하나의 트렌드로 묶일 수 있다.
| 종목 | 네이버 인기 순위 | 19:02 화면 가격 | 화면 등락률 | 오늘 읽어야 할 질문 |
|---|---|---|---|---|
| 삼성중공업 | 13위 | 20,850원 | -5.66% | 1.4조원 LNG선 수주가 이익으로 바뀌는 속도 |
| 한화오션 | 20위 | 82,700원 | -3.73% | LNG선·특수선·부유식 데이터센터의 계약 전환 |
| HD현대중공업 | 36위 | 450,500원 | -5.95% | 그룹 기술·엔진·서비스 패키지의 상장사 이익 반영 |
네이버 화면에서 세 회사가 함께 하락한 사실은 확인됐지만, 같은 날의 단일 하락 원인을 회사나 거래소가 공식적으로 확정한 것은 아니다.
삼성중공업 1조 4,078억원 수주는 무엇을 확정했나
삼성중공업이 9월 14일 제출한 DART 공시의 계약 대상은 오세아니아 지역 선주가 발주한 LNG운반선 4척이다. 계약금액은 1조 4,078억원으로 2025년 연결 매출 10조 6,500억원의 13.2%에 해당한다. 계약은 2026년 9월 11일 시작해 2029년 9월 28일 끝나며, 대금은 공사 진척에 따라 들어온다. 계약금액에는 계약일 원·달러 환율 1,338.2원이 적용됐다.
같은 날 회사 발표 기준 원유운반선 2척을 더한 전체 신규 수주는 12억달러, 약 1조 6,476억원이다. 이 계약으로 2026년 상선 수주액은 73억달러가 되어 연간 상선 목표 57억달러를 28% 초과했다. 해양 부문을 포함한 총수주는 117억달러로 전체 목표 139억달러의 84%다. 선종별 누적에는 LNG운반선 18척이 포함됐다.
| 확정된 사실 | 숫자 | 아직 남은 변수 |
|---|---|---|
| LNG운반선 4척 계약 | 1조 4,078억원 | 실제 건조 원가와 공정별 이익률 |
| 2025년 매출 대비 | 13.2% | 약 3년간의 매출 인식 시점 |
| 상선 수주 | 73억달러·목표의 128% | 선가, 환율, 후판과 인건비 |
| 전체 수주 | 117억달러·목표의 84% | 해양 프로젝트의 최종 계약과 실행 |
수주 1.4조원이 당일 이익 1.4조원은 아니다
조선업은 긴 공정 산업이다. 설계, 기자재 조달, 블록 제작, 탑재, 진수, 시운전과 인도까지 여러 해가 걸린다. 계약금액은 수주잔고를 늘리지만 매출과 원가는 공정 진행률에 따라 나뉘어 반영된다. 이번 LNG선 4척의 종료일이 2029년 9월인 만큼, 오늘 주가가 계약 전체 가치를 한 번에 반영할 이유도 없고 계약금액 전부를 이익으로 볼 수도 없다.
실제 이익을 결정하는 변수는 선가와 원가의 차이다. 높은 선가로 계약했더라도 후판과 기자재 가격, 인건비, 재작업, 납기 지연이 커지면 마진은 낮아질 수 있다. 반대로 생산성이 높아지고 과거 고선가 물량이 본격적으로 매출에 들어오면 같은 수주잔고에서도 영업이익률은 개선된다. 조선주 투자자는 수주금액과 함께 분기 영업이익률, 공사손실충당금, 현금흐름을 봐야 한다.
좋은 수주 다음 날 주가가 하락한 세 가지 가능한 경로
| 경로 | 주가에 전달되는 과정 | 확인해야 할 자료 |
|---|---|---|
| 시장 위험 회피 | 고유가·장기금리 부담이 커지면 경기민감주와 고평가 종목의 배수가 함께 낮아질 수 있다. | 업종지수, 외국인 수급, 원·달러 환율, 장기금리 |
| 뉴스 소진과 차익 실현 | 수주 기대가 발표 전에 주가에 반영됐다면 확정 뉴스 뒤 매물이 나올 수 있다. | 발표 전 상승률, 거래량, 공매도와 기관 수급 |
| 수주와 이익의 시간차 | 계약은 커도 매출 인식이 2029년까지 나뉘고 원가 위험이 남는다. | 공정률, 영업이익률, 충당금, 인도 일정 |
이 세 경로는 가능한 해석이며 오늘 하락의 단일 원인으로 확정된 사실이 아니다. 반대로 ‘LNG 호황이 끝났다’는 결론도 하루 가격만으로 증명되지 않는다.
가스텍 2026에서 세 회사가 보여준 사업의 차이
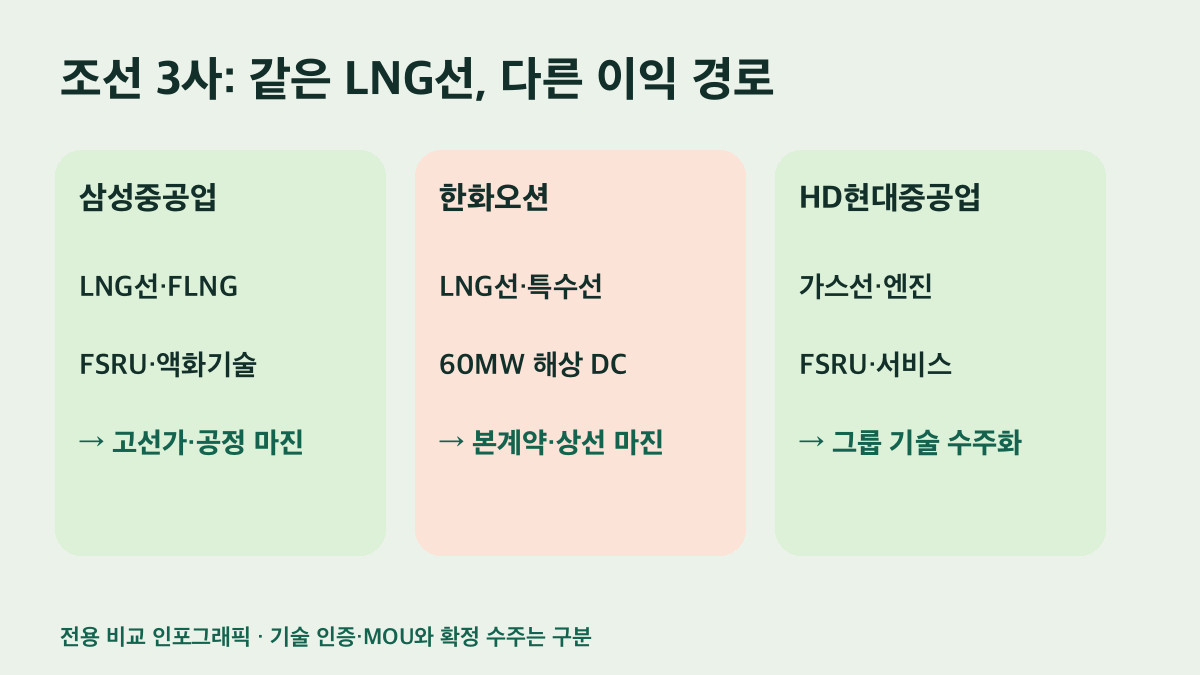
9월 14~17일 방콕에서 열리는 가스텍 2026은 LNG 운반선을 넘어 가스 생산·저장·재기화와 해상 전력 인프라까지 경쟁 무대가 넓어졌음을 보여준다. 같은 ‘조선주’라도 기업별 수익 구조는 다르다.
| 회사 | 현재 초점 | 강점이 매출로 바뀌는 조건 | 주의할 구분 |
|---|---|---|---|
| 삼성중공업 | LNG운반선, FLNG, FSRU, 독자 액화기술 | 고선가 상선과 FLNG 공정이 계획대로 매출에 반영 | 기술용역·MOU와 대형 EPC 본계약 |
| 한화오션 | LNG선, 특수선, 60MW 부유식 데이터센터 | 상선 마진 개선과 특수선·신사업의 실제 계약 | 모델 공개·기본인증과 매출 발생 |
| HD현대중공업 | 차세대 LNG선, FSRU, 엔진·서비스 패키지 | 그룹 기술과 인증이 상장사별 수주·이익으로 연결 | HD현대 그룹 발표와 개별 회사 실적 |
삼성중공업은 JERA Americas와 하와이 연안 FSRU 사업 기술용역계약을 15일 체결하고 Fulcrum LNG와 글로벌 FLNG 시장 공략 MOU를 16일 맺겠다고 발표했다. 16일 건은 예정된 MOU이며, 계약금액과 인도 일정이 확정된 수주 공시로 읽으면 안 된다.
LNG 생산능력 증가는 선박 수요의 기반이다
IEA Global LNG Capacity Tracker는 2025~2030년 이미 최종투자결정을 통과해 건설 중인 신규 LNG 액화능력 약 345 bcm/년이 가동될 예정이라고 집계한다. 미국, 아프리카, 호주와 중동의 액화 프로젝트가 실제로 가동되면 생산지와 소비지를 연결할 운송능력이 필요하다. 장거리 물량과 항로 변경, 에너지 안보를 위한 공급처 다변화는 필요한 LNG선 수를 늘릴 수 있다.
중동의 공급 차질도 운송 시장의 불확실성을 키운다. IEA는 2026년 3~6월 카타르와 UAE LNG 선적 감소를 비중동 생산 증가가 상당 부분 상쇄했다고 설명했다. 공급원이 바뀌면 항로와 운항 거리가 달라지고, 같은 물동량에서도 선박 수요가 바뀔 수 있다.
동시에 선복 과잉 위험도 커지고 있다
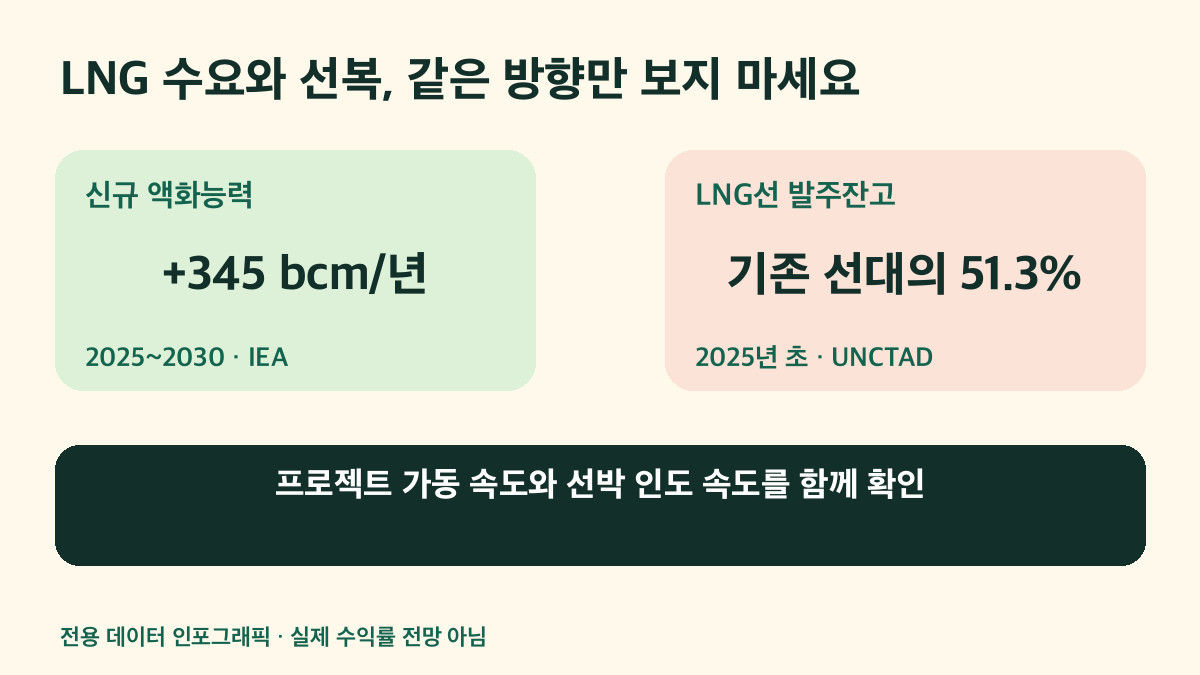
IEA의 2026년 3분기 가스 보고서는 2026년 세계 LNG 교역이 전년과 대체로 비슷할 것으로 예상한다. 아시아 가스 수요는 높은 LNG 가격과 석탄 전환, 에너지 다소비 산업 가동률 하락 때문에 0.5% 감소할 전망이다. 생산능력 확대 계획이 있어도 올해 실제 수요는 약할 수 있다는 뜻이다.
UNCTAD의 Review of Maritime Transport 2025에 따르면 2025년 초 LNG선 발주잔고는 총톤수 기준 기존 선대의 51.3%였다. 조선사 입장에서는 오랫동안 일할 물량이 확보됐다는 뜻이다. 선주와 용선 시장에서는 향후 인도될 선박이 많다는 뜻이기도 하다. LNG 교역이 예상보다 천천히 늘면 선복 공급이 수요를 앞질러 장기 용선료와 새 발주에 부담을 줄 수 있다.
| 낙관 근거 | 반대 근거 | 판별 지표 |
|---|---|---|
| 2030년까지 대규모 신규 액화능력 | 2026년 LNG 교역은 대체로 정체 전망 | 프로젝트 FID와 실제 가동 지연 |
| 항로 다변화와 에너지 안보 | 아시아 가스 수요 -0.5% 전망 | 톤마일 수요와 장기계약 물량 |
| 고부가 선박·FLNG·FSRU 수요 | LNG선 발주잔고 51.3% | 인도량, 폐선, 장기 용선료 |
세 가지 시나리오로 나눠 보면
낙관: 신규 프로젝트와 높은 선가가 이어진다
미국과 아프리카 LNG 프로젝트가 계획대로 최종투자결정을 내리고 중동의 지연 물량을 보완한다. 장거리 항로와 높은 기술 요구가 한국 조선사의 선별 수주를 돕는다. 신규 계약이 높은 선가로 체결되고 분기 영업이익률까지 오르면 수주와 이익이 함께 좋아지는 구간이다.
중립: 수주잔고는 강하지만 주가는 실적 확인을 기다린다
이미 확보한 일감이 매출에 반영되지만 신규 발주는 빠르게 늘지 않는다. 이 경우 계약 한 건보다 고선가 물량의 매출 비중, 회사별 원가 통제와 인도 실적이 주가를 가른다. 삼성중공업의 FLNG, 한화오션의 특수선, HD현대중공업의 엔진과 서비스처럼 서로 다른 이익원이 중요해진다.
비관: 수요보다 선박 인도가 빨라진다
아시아 수요 부진이 길어지고 LNG선 인도가 집중된다. 장기 용선료가 내려가고 선주가 신규 발주를 늦추면 현재의 큰 수주잔고가 다음 사이클의 둔화 신호로 바뀔 수 있다. 원가 상승이나 프로젝트 지연이 겹치면 수주금액이 커도 기대 이익은 줄어든다.
조선주를 볼 때 확인할 다섯 가지
- 신규 본계약과 선가: MOU·기술 인증을 계약금액과 인도 일정이 있는 수주와 구분한다.
- 영업이익률: 수주잔고보다 고선가 물량의 매출 반영과 원가 통제가 실제 이익을 만든다.
- 환율·후판·인건비: 원화 환산 매출과 건조 원가가 동시에 움직이는 구조를 본다.
- LNG 프로젝트 실행: FID, 금융조달, 건설 진행과 가동 지연을 확인한다.
- 선복과 용선료: 인도량, 폐선, 톤마일, 장기 용선료가 다음 발주를 결정한다.
검색 관심이 1만 회를 넘었다는 사실과 조선주가 4~6% 하락했다는 사실은 같은 날 확인됐다. 하지만 검색량은 매수 신호가 아니고 하루 하락은 업황 종료의 증거도 아니다. 현재 자료는 삼성중공업의 대형 수주와 중장기 LNG 생산능력 확대를 보여주는 동시에, 올해 교역 정체와 큰 선박 발주잔고라는 반대 조건도 보여준다.
따라서 결론은 ‘수주가 있으니 산다’보다 ‘수주가 어떤 마진으로 언제 이익에 들어오는가’에 가깝다. 다음 분기의 영업이익률과 공사손실충당금, LNG 프로젝트의 실제 FID와 선박 인도·용선료가 오늘의 급락이 과도했는지 판별할 것이다.
고유가와 장기금리가 국내 성장주와 경기민감주의 평가에 전달되는 경로는 SK하이닉스 급락과 유가·금리 분석에서, 미국 생산자물가가 금리 기대를 바꾸는 과정은 미국 PPI와 기술주 분석에서 이어서 볼 수 있다.
출처와 기준
- 네이버 증권 KRX 전체 인기 종목, 2026-09-15 19:02 KST 화면 관측
- Google Trends 대한민국 최근 24시간, 2026-09-15 19:04 KST 화면 관측
- 삼성중공업 LNG운반선 4척 단일판매·공급계약, 2026-09-14 공시
- 삼성중공업 가스텍 2026 발표, 2026-09-14
- 연합뉴스, 삼성중공업 LNG선·원유선 6척 수주, 2026-09-14
- IEA Gas Market Report Q3-2026, 2026년 7월
- IEA Global LNG Capacity Tracker, 2026-06-12 갱신
- UNCTAD Review of Maritime Transport 2025, 선박 발주잔고 기준 2025년 초
정보 제공 목적이며 특정 종목의 매수·매도나 수익을 보장하지 않는다. 가격은 20시 전 화면 관측값이며 최종 종가와 다를 수 있다. 전망과 시나리오는 공개 자료에 근거한 분석이며 실제 결과는 달라질 수 있다.