 Korean Stock Insight
멜콘 IPO 분석, 공모가 1만2300원과 반도체 환경제어 장비의 성장 조건
멜콘에서 기대하는 변화는 반도체 공정이 정교해질수록 장비 주변의 온도·습도·청정도를 안정적으로 유지하는 기술의 가치가 높아진다는 점입니다. 이미 매출을 내는 THC와 XPS에 설치 장비의 유지보수 수요가 더해지는 구조입니다. 우리는 이 설치 기반이 성장의 버팀목이 될 것으로 봅니다. 공모가의 매력은 최근 좋아진 이익이 얼마나 이어지는지, 국내 두 고객에 집중된 수주가 해외로 넓어지는지에 달려 있습니다.
멜콘은 2026년 10월 15일 코스닥 상장 예정입니다. 청약은 10월 1~2일 끝났고 납입은 10월 7일 이뤄졌습니다. 공모가 12,300원, 신주 250만 주, 공모금액 307.5억원이며 구주매출은 없습니다. 대신증권이 대표주관사입니다. 상장 예정 주식 1,260만 주를 적용한 공모가 기준 시가총액은 1,549.8억원입니다. 일정은 KIND 공모기업현황과 10월 7일 발행실적보고서 기준입니다.
회로를 그리는 공정의 주변 환경을 제어한다
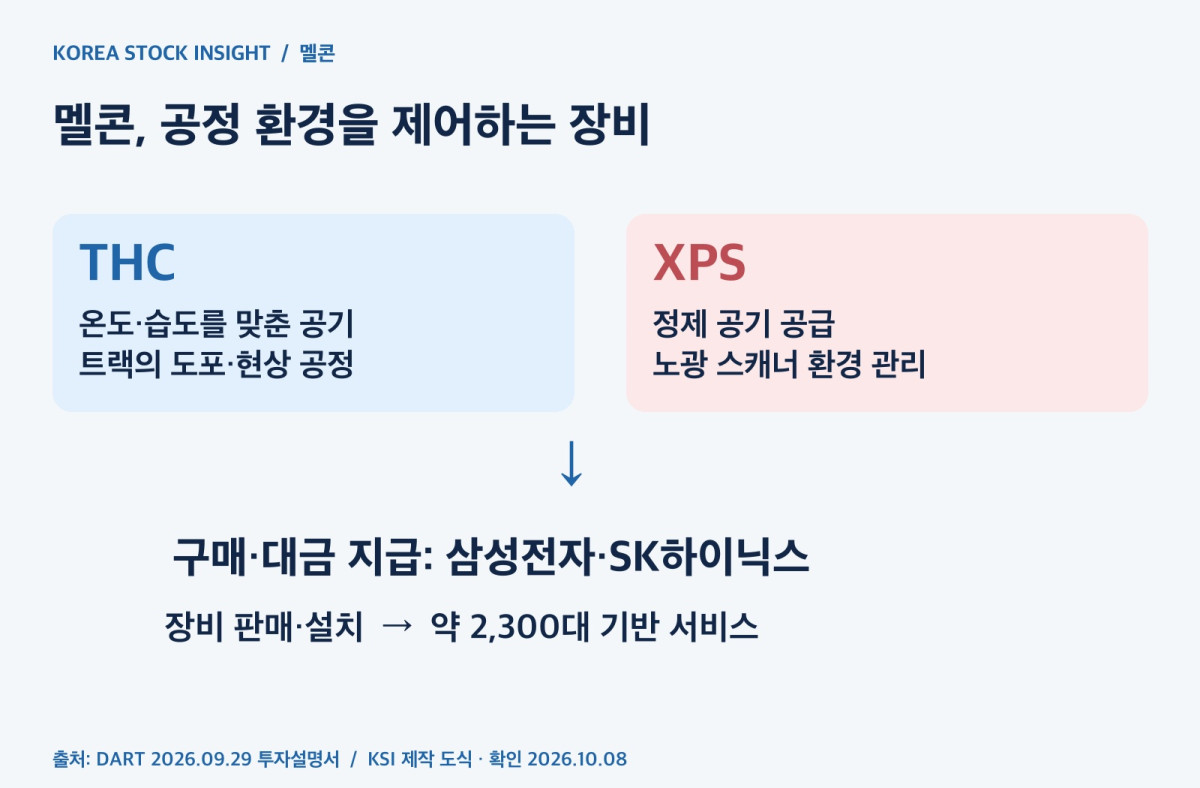
반도체 포토 공정에서는 웨이퍼에 감광액을 바르고 빛으로 회로 무늬를 옮긴 뒤 현상합니다. 이때 온도와 습도, 공기 중 오염물질이 달라지면 공정 조건도 흔들릴 수 있습니다. 멜콘의 THC는 온도·습도를 정밀하게 맞춘 공기를 공급하는 장비이고, XPS는 스캐너에 필요한 고순도 환경을 만드는 정제 공기 공급 장비입니다. 감광액 도포·현상을 맡는 트랙 장비와 노광 스캐너가 안정적으로 작동하도록 주변 조건을 관리합니다.
THC는 멜콘 매출의 중심입니다. 2026년 상반기 연결 매출에서 EUV용 18.41%, ArF용 13.57%, KrF용 16.71%, 기타 THC 11.33%를 합치면 약 60.02%입니다. EUV·ArF·KrF는 사용하는 빛과 공정에 따른 구분입니다. XPS는 16.92%, 유지보수 등 서비스는 21.22%, 기타는 1.85%였습니다. 서비스 매출이 함께 발생한다는 점에서 신규 공장 투자와 기존 장비 운영을 모두 접점으로 갖습니다. 사업·제품 매출 원문
돈을 지불하는 주요 고객은 삼성전자와 SK하이닉스입니다. 2026년 상반기 매출 비중은 각각 33.4%, 48.5%로 합계 81.9%입니다. 멜콘은 주로 TEL 트랙 장비에 대응하는 THC를 공급하고, XPS와 관련해서는 2025년 10월 ASML의 적격 공급사 자격을 확보했다고 공시했습니다. 이 대응 경험과 공급 자격은 반도체 제조사의 설비 선택과 연결돼 추가 수주 기회를 넓힐 수 있습니다.
멜콘은 국내에서 장비를 제조하고 해외 법인을 통해 현지 서비스에 대응합니다. 수주 뒤 제작·납품·설치와 검수 단계가 이어지며, 원재료 지출은 앞서 발생하고 대금은 납품·선적 뒤 30~60일 조건으로 회수하는 구조입니다. 2026년 6월 말 누적 설치 장비는 약 2,300대입니다. 설치 기반이 늘면 필터·부품 교체와 유지보수 접점도 확대될 수 있습니다. 장비 판매의 변동을 얼마나 완충할지는 서비스 매출 성장과 이익 기여를 함께 봐야 합니다.
EUV 대응 경험을 다음 고객으로 연결할 수 있을까
멜콘의 기회는 선단 공정 환경제어 경험을 새로운 설비와 해외 고객에 적용하는 데 있습니다. 회사는 국내 THC 경쟁사가 주로 세메스 트랙 장비에 대응한다고 설명합니다. 고객이 어떤 트랙 장비를 채택하는지가 공급 구도에 영향을 줍니다. 일본 경쟁사의 국내 진입이나 고객의 복수 공급사 정책이 강화되면 가격과 점유율에 부담이 생길 수 있습니다.
우리는 EUV 대응 경험과 현장 서비스가 반복 발주를 확보하는 데 도움이 될 것으로 봅니다. 다만 공시상 국내 경쟁사의 2026년 상반기 영업이익률은 25.2%로 멜콘의 16.5%보다 높았습니다. 기술 대응 범위가 넓다는 사실만으로 수익성 우위를 단정할 수는 없습니다. 제품 구성, 제조 효율과 가격 협상력이 이익으로 이어져야 합니다. 경쟁 구도와 위험
차세대 High-NA EUV용 THC는 2025년 말 개발을 마친 뒤 자체 시험 단계였으며, 투자설명서 기준 고객사의 품질 검증은 시작 전이었습니다. 해외 고객 확대와 이 제품은 앞으로의 성장 선택지입니다. 기존 제품의 발주와 구분해, 고객 검증이 실제 주문으로 전환되는 시점을 중요하게 봅니다.
2026년 6월 말 수주잔고는 278.90억원입니다. 그중 삼성전자·SK하이닉스가 271.49억원으로 97.3%를 차지합니다. 잔고는 매출의 출발점이지만 고객의 투자·설치 일정이 밀리면 매출 인식도 늦어질 수 있습니다. 해외 매출 기반이 넓어지면 이 집중도를 낮추면서 성장 경로를 늘릴 여지가 있습니다.
매출 회복 뒤 이익률이 올라간다
아래는 연결 기준이며 금액 단위는 억원입니다. 연간 실적과 반기 실적은 기간이 다릅니다.
| 기간 | 매출 | 영업이익 | 순이익 | 영업현금흐름 |
|---|---|---|---|---|
| 2023년 | 279.31 | 16.15 | 31.70 | 21.93 |
| 2024년 | 251.30 | 3.95 | 49.99 | 23.68 |
| 2025년 | 418.33 | 61.58 | 44.89 | 22.82 |
| 2026년 상반기 | 221.19 | 36.50 | 43.66 | 88.35 |
연결 재무제표와 주석. 원 단위·천원 단위 공시를 억원으로 환산해 반올림했습니다.
동일한 상반기끼리 비교하면 매출은 2025년 171.82억원에서 2026년 221.19억원으로 약 28.7%, 영업이익은 12.67억원에서 36.50억원으로 약 188.1% 증가했습니다. 영업이익률은 약 7.4%에서 16.5%로 높아졌습니다. 2025년 상반기에는 신기술사업금융 부문 매출 4.82억원이 있었고 2026년에는 없어 연결 사업 구성도 달라졌습니다.
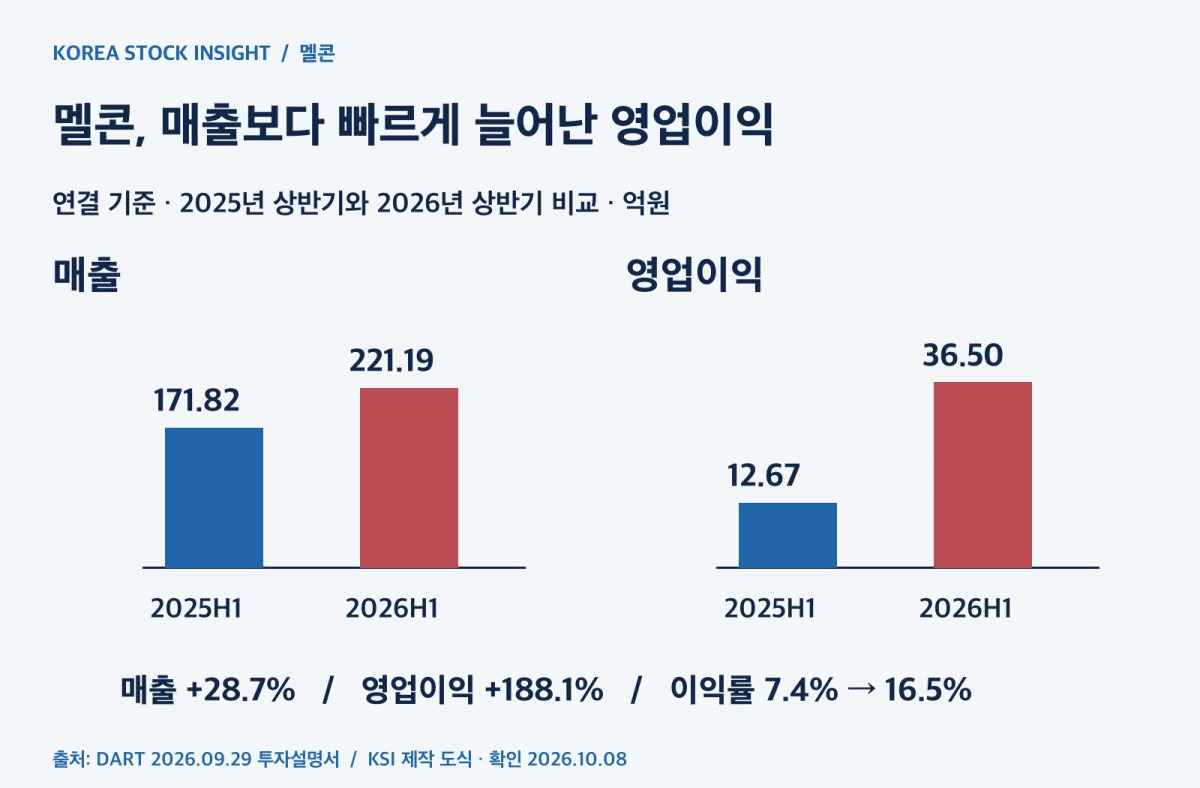
매출 증가보다 이익 증가가 큰 것은 주목할 만합니다. 더 많은 장비를 납품하면서 비용을 흡수하는 효과가 이어지면 이익 성장 속도가 빨라질 수 있습니다. 반대로 고객 발주가 둔화하면 이 구조는 이익 감소 폭을 키울 수 있습니다. 순이익에는 비경상 금융손익도 포함돼 있어, 본업의 변화는 영업이익과 함께 읽는 편이 적절합니다.
현금은 별도의 흐름을 보여 줍니다. 2025년 영업현금흐름은 22.82억원으로 순이익 44.89억원에 못 미쳤습니다. 2026년 상반기에는 전년 말 늘었던 매출채권 회수로 88.35억원까지 개선됐습니다. 매출채권은 2025년 말 98.47억원에서 2026년 6월 말 42.15억원으로 줄었고 재고는 72.52억원에서 109.85억원으로 늘었습니다. 반기 현금 유입을 그대로 두 배 해 연간 실적으로 보는 대신, 늘어난 재고가 납품과 현금 회수로 이어지는지가 중요합니다.
반기 말 현금및현금성자산은 270.56억원, 부채총계는 127.09억원, 자본총계는 839.99억원입니다. 이는 10월 공모자금 유입 전 수치입니다. 재무 여력은 장점이지만 운전자본 투입과 연구개발 지출이 함께 늘어날 수 있습니다.
1만2300원의 평가 기준은 이익의 지속성이다
공모가 산정에는 HPSP와 워트의 PER 34.92배·17.45배를 평균한 26.18배가 적용됐습니다. 멜콘은 2026년 상반기 순이익에서 공시상 비경상 이익을 조정하고 연환산한 68.94억원을 사용했습니다. 평가용 주식 수는 1,273.5만 주이며 주당 평가액은 14,173원입니다. 공모가 12,300원은 이 평가액보다 약 13.2% 낮습니다. 주관사 평가 원문
같은 공시에 실린 최근 12개월 기준 평가액은 12,310원입니다. 여기에 2025년 대여금 관련 대손상각비 15.90억원을 다시 조정하면 15,579원으로 달라집니다. 어떤 손익을 반복 가능한 이익으로 볼 것인지에 따라 가격의 여유가 상당히 달라진다는 뜻입니다. 우리는 할인율 하나보다 장비·서비스에서 발생하는 영업이익의 지속성을 우선합니다. 대여금 손실은 자금 운용의 질을 함께 살펴야 하는 이유이기도 합니다.
평가용 1,273.5만 주에는 주관사 기본 의무인수 7.5만 주와 주식매수선택권 16만 주가 반영됐습니다. 추가 의무취득 2.5만 주까지 포함한 상장 예정 주식은 1,260만 주이고, 여기에 선택권을 모두 더하면 1,276만 주입니다. 공모가 기준 시가총액과 평가액의 주식 수가 서로 다른 이유입니다. 선택권 행사는 향후 희석 요인이 될 수 있습니다.
공모자금과 짧은 확약을 함께 본다
10월 7일 발행실적보고서의 공모대금 307.5억원 사용 계획은 시설 142.125억원, 운영 155.2591억원, 채무상환 10억원, 기타 0.1159억원입니다. 이 표는 주관사 의무인수·의무취득 대금 12.3억원을 제외한 기준입니다. 투자설명서의 총 조달액·발행비용 차감 계산과 분모가 다릅니다. 시설·장비 확충과 연구개발 투자가 고객 검증·납품 능력 향상으로 연결되면 다음 매출 성장의 기반이 될 수 있습니다. 자금 사용 계획
기관 최종 배정 182만5,000주 중 의무보유 확약은 134만9,369주, 약 73.94%입니다. 수요예측 신청 비율이 아니라 실제 배정 기준입니다.
| 기간 | 최종 배정 주식 수 | 기관 배정 대비 |
|---|---|---|
| 15일 | 753,847 | 41.31% |
| 1개월 | 255,768 | 14.01% |
| 3개월 | 221,616 | 12.14% |
| 6개월 | 118,138 | 6.47% |
| 미확약 | 475,631 | 26.06% |
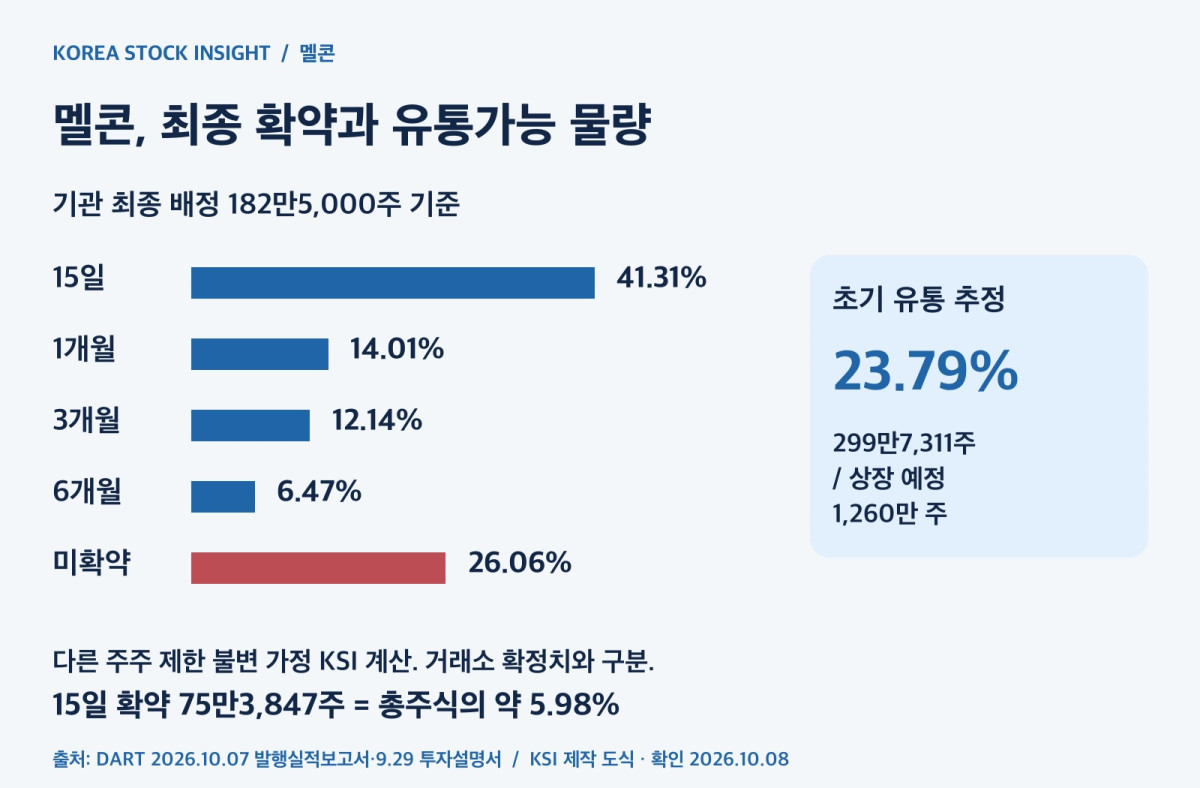
투자설명서상 유통가능 434만6,680주에서 최종 기관 확약을 차감하면 299만7,311주, 상장 예정 1,260만 주의 약 23.79%가 됩니다. 다른 주주의 제한 조건이 그대로라는 가정의 KSI 계산이며 거래소 확정 유통량과는 구분합니다. 기존 주주 유통가능 물량 약 189.67만 주도 포함된 결과입니다.
15일 확약 75만3,847주는 상장 예정 주식의 약 5.98%입니다. 짧은 확약이 풀릴 때 매도 가능한 물량이 늘어날 수 있습니다. 최대주주 등 일부 지분의 30개월 보호예수와 별개로, 단기 기관 물량은 상장 초기 가격 형성에 중요한 변수입니다. 정확한 해제일과 최종 상장 주식 수는 상장 이후 공시로 이어서 확인할 대상입니다.
멜콘에 대한 우리의 기대는 정밀한 공정 환경을 요구하는 장비가 늘고, 그 설치 기반이 서비스 매출을 키우는 경로에 있습니다. 상장 이후에는 신규 고객 주문, XPS 매출 확대, 재고의 현금 전환이 함께 나타나는 기업인지 살피겠습니다. 공모가에 반영된 이익 성장과 짧은 확약 물량을 함께 감안하면, 초반 주가보다 사업의 확장이 이익으로 남는 속도가 더 중요한 판단 기준입니다.
출처: DART 2026년 9월 29일 투자설명서, DART 2026년 10월 7일 증권발행실적보고서, KIND 공모기업현황. 공시·일정 확인 2026년 10월 8일 오전.
#멜콘 #신규상장주 #공모주 #반도체장비 #EUV #THC #XPS
이 글은 투자 참고용 분석이며 특정 종목의 매수·매도를 권유하지 않습니다. 투자 판단과 그 결과에 대한 책임은 투자자 본인에게 있습니다.