 Korean Stock Insight
네오사피엔스 상장 리뷰: 타입캐스트 성장과 커진 반기 적자, 공모가 1만원의 판단 기준
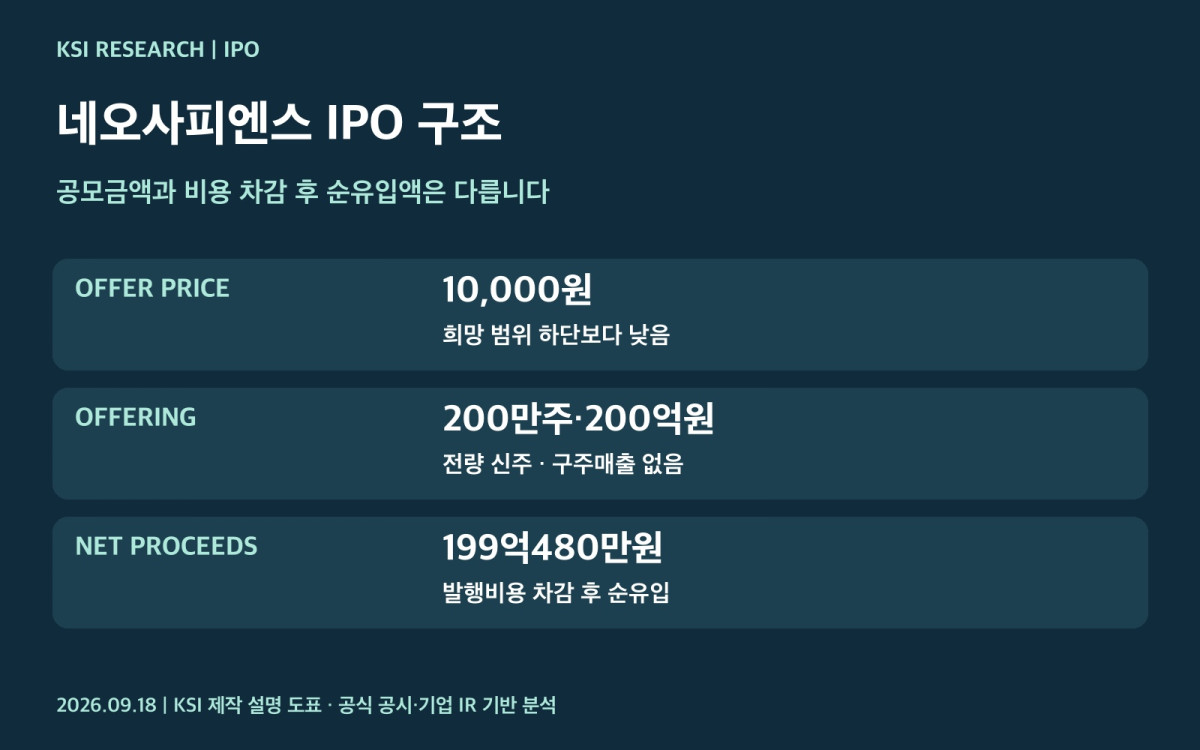
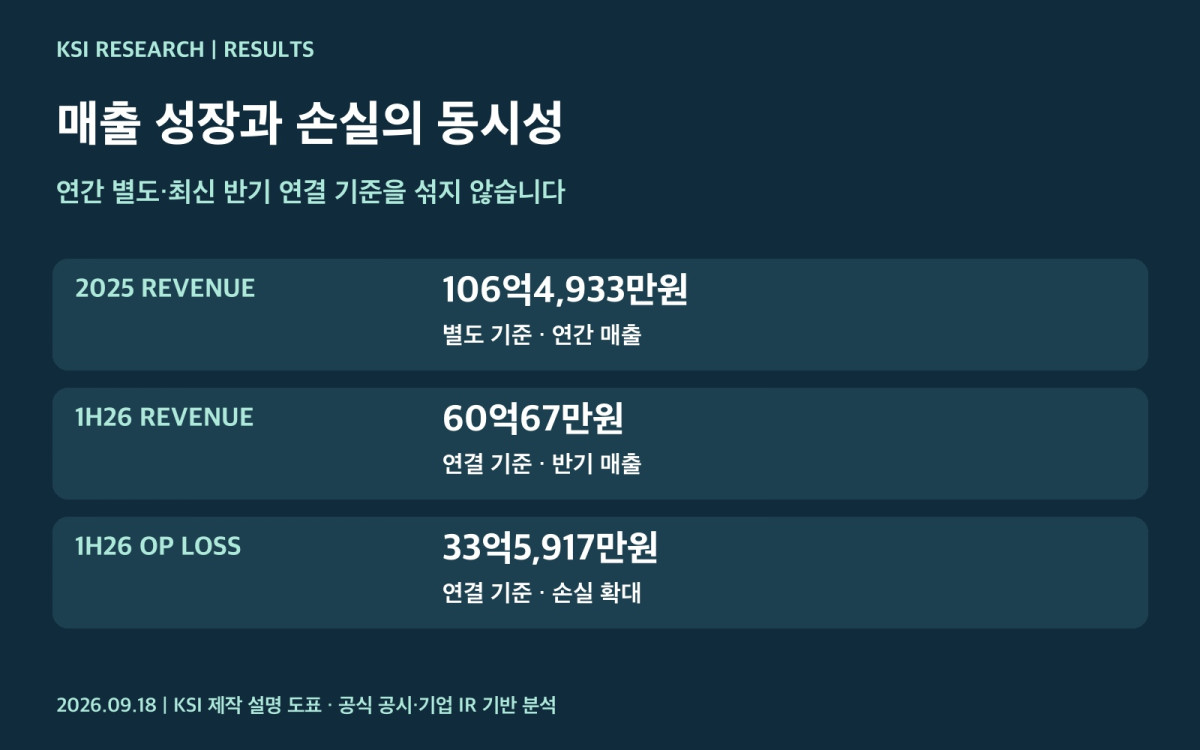
AI 음성·영상 제작 서비스 타입캐스트(Typecast)를 운영하는 네오사피엔스가 2026년 9월 21일 코스닥 신규 상장 예정으로 알려졌습니다. 확정 공모가는 10,000원, 공모주식은 전량 신주 200만 주, 공모금액은 200억원입니다. 공모가는 희망 범위 13,800~15,800원보다 낮아졌습니다. 가격이 낮아졌다는 사실만으로 저평가나 안전마진을 뜻하지는 않습니다. 네오사피엔스는 매출이 빠르게 늘었지만 아직 영업손실과 순손실을 내고 있어, 현재 실적보다 미래 수익화 가정에 민감한 기업이기 때문입니다.
이 글은 2026년 9월 9일 정정 투자설명서와 9월 15일 증권발행실적보고서를 중심으로 사업, 가격, 실적, 현금, 수급을 나눠 살펴봅니다. 9월 21일은 보도로 확인된 상장 예정일이며 거래소 신규상장 공고로 최종 확인이 필요합니다. 특정 종목의 매수·매도를 권하는 글이 아닙니다.
네오사피엔스는 무엇으로 매출을 만드는가
네오사피엔스의 기존 사업 중심은 타입캐스트입니다. 텍스트를 감정과 억양이 담긴 AI 음성으로 바꾸고 영상 제작까지 연결하는 서비스로, 회사는 약 700개 이상의 AI 음성 캐릭터를 제공한다고 설명합니다. 개인 창작자와 기업이 웹에서 콘텐츠를 만들 수 있는 구독형 서비스가 기반입니다. 이 캐릭터 수와 기술 설명은 회사 및 공시 시점의 설명이며 독립적인 성능 검증 결과는 아닙니다.
사업 확장 축은 두 가지입니다. 첫째, Typecast API는 기업과 개발자가 음성 기술을 서비스에 연동하도록 하는 B2B 상품입니다. 둘째, Neona와 AI Companion은 페르소나·채널·IP를 바탕으로 대화형 AI 에이전트를 구현하려는 신규 영역입니다. 기존 타입캐스트 매출, API 확장, Neona의 상용화 가능성을 한 묶음으로 보면 안 됩니다. 서비스가 출시됐다는 사실과 반복 매출·이익이 확인됐다는 사실은 다릅니다.
해외 사업은 미국 법인 Typecast US Inc.가 2023년 하반기부터 결제, 고객지원, 현지 영업·마케팅과 연구를 맡는 구조입니다. 별도 기준 해외 매출 비중은 2023년 6.87%, 2024년 5.07%, 2025년 5.80%, 2026년 상반기 7.02%였습니다. 해외 조직이 있다는 사실만으로 글로벌 수익화가 완성됐다고 보기는 어렵습니다. 향후에는 유료고객 수, API 매출, 고객 획득비용과 해외 매출의 이익 기여를 함께 확인해야 합니다.
매출 성장과 손실을 같은 표에서 봐야 한다
연속된 2023~2025년 비교에는 별도 재무제표를 사용했습니다. 2023년은 K-GAAP, 2024~2025년은 K-IFRS라 회계기준이 다르고, 2024년 비교 수치는 감사받지 않은 수치로 제시됐습니다. 서로 다른 회계기준을 거친 숫자를 정밀한 성장률 하나로 압축하기보다 매출 규모와 손실 방향을 확인하는 편이 안전합니다.
| 별도 기준 | 2023년 | 2024년 | 2025년 |
|---|---|---|---|
| 영업수익 | 39억7,393만원 | 63억9,999만원 | 106억4,933만원 |
| 영업손실 | 72억236만원 | 79억6,555만원 | 27억4,620만원 |
| 당기순손실 | 68억2,987만원 | 148억1,169만원 | 70억4,852만원 |
| 영업활동으로 인한 현금흐름 | -50억2,178만원 | -50억3,449만원 | -14억363만원 |
2025년에는 매출이 100억원을 넘고 영업손실 폭이 2024년보다 줄었습니다. 그러나 세 해 모두 영업손실과 순손실이 이어졌습니다. 매출 성장만으로 손익분기점 도달을 단정할 수 없는 이유입니다. AI 서비스는 모델 개발 인력, 클라우드·컴퓨팅 자원, 데이터와 마케팅 비용이 먼저 발생할 수 있습니다. 구독과 API 매출이 늘 때 관련 비용이 얼마나 함께 늘어나는지가 핵심입니다.
최신 반기는 연결 기준으로 따로 봐야 합니다. 2026년 상반기 연결 매출은 60억67만원으로 전년 동기 47억6,194만원보다 늘었습니다. 같은 기간 영업손실은 16억2,259만원에서 33억5,917만원으로 확대됐고, 2026년 상반기 순손실은 25억8,656만원이었습니다. 연간 별도 수치와 반기 연결 수치를 이어 붙여 하나의 성장률로 계산해서는 안 됩니다.
| 연결 기준 반기 | 2025년 상반기 | 2026년 상반기 |
|---|---|---|
| 매출 | 47억6,194만원 | 60억67만원 |
| 영업손실 | 16억2,259만원 | 33억5,917만원 |
| 영업활동 현금흐름 | -12억3,162만원 | -23억6,918만원 |
현금흐름표의 영업활동 현금흐름도 2026년 반기 -23억6,918만원으로 전년 동기 -12억3,162만원보다 유출이 커졌습니다. 매출 성장과 함께 실제 영업 현금 유출이 줄어드는지 확인해야 합니다. 연간 표의 현금흐름은 별도 기준이고 반기 표는 연결 기준이므로 연속 비교하지 않았습니다.
공모가 1만원과 200억원 공모의 의미
공모는 구주매출 없이 신주 200만 주로 이뤄집니다. 일반청약자 배정은 50만 주, 기관 배정은 150만 주입니다. 확정 공모가 10,000원은 희망 범위 하단 13,800원보다 27.5% 낮고 상단 15,800원보다 36.7% 낮습니다. 주관사는 유사회사 PER 방식으로 평가했고 희망가에는 주당 평가가액 대비 29.90~38.77% 할인율을 적용했습니다. 이 상대가치 평가는 미래 이익 가정과 비교기업 선정에 좌우되므로 공모가의 적정성을 보장하지 않습니다.
적자 기업의 PER 평가는 미래 순이익이 언제, 어떤 비용 구조에서 실현되는지에 따라 결과가 크게 달라집니다. 최종 공모가가 희망 범위보다 낮아진 것은 확정 사실이지만 곧바로 싸다는 결론은 아닙니다. 상장 후에는 매출 증가율과 함께 영업손실률, API 매출, 유료고객 유지, 클라우드·연구개발비를 확인해야 공모가 산정에 깔린 성장 가정을 검증할 수 있습니다.
공모금액은 200억원입니다. 주관사 의무인수분을 포함한 총 유입 예정액은 208억원이고, 발행비용 8억9,520만원을 차감한 순유입 예정액은 199억480만원입니다. 비슷해 보이지만 서로 다른 숫자입니다.
| 공모자금 사용 계획 | 금액 | 주요 내용 |
|---|---|---|
| 시설자금 | 31억2,800만원 | GPU 구매, 2027년 1대·2028년 2대 계획 |
| 운영자금 | 109억800만원 | R&D 86억7,900만원, 기술개발·클라우드 22억2,900만원 |
| 기타 | 58억6,800만원 | 신사업·해외진출 관련 비용 |
공모가 하향에 맞춰 GPU 수량과 운영자금 계획도 조정됐습니다. 자금 용도는 성장 투자 계획인 동시에 현금소진을 점검할 항목입니다. GPU와 R&D 지출이 제품 품질, API 고객, 구독 매출과 연결되는지, 해외·신사업 비용이 반복 매출을 만드는지 확인해야 합니다. 계획 금액의 합계는 공시상 반올림으로 순유입액과 소폭 차이가 날 수 있습니다.
확정 기관배정은 무엇을 말해 주나
증권발행실적보고서에서 확인되는 기관 최종 배정은 150만 주입니다. 이 가운데 660,322주, 즉 44.02%가 15일 의무보유이고 839,678주, 55.98%는 미확약입니다. 대신증권 의무인수 60,000주는 3개월, 추가 의무인수 20,000주는 6개월 보유 대상입니다.
| 확정 물량 | 주식 수 | 조건 |
|---|---|---|
| 기관 배정 | 1,500,000주 | 공모주식의 75% |
| 기관 15일 의무보유 | 660,322주 | 기관 배정의 44.02% |
| 기관 미확약 | 839,678주 | 기관 배정의 55.98% |
| 대신증권 의무인수 | 60,000주 | 3개월 |
| 대신증권 추가 의무인수 | 20,000주 | 6개월 |
15일 확약은 상장 직후 매도 가능 물량 일부를 잠시 제한하지만 장기 보호예수와 같지는 않습니다. 미확약 기관 물량이 모두 첫날 매도된다는 뜻도 아닙니다. 실제 수급은 일반청약 50만 주, 기존 주주 보호예수, 기관 매매 판단, 시장 상황이 함께 결정합니다.
최초 투자설명서에는 예상 상장주식수 12,195,845주를 기준으로 유통가능 3,495,095주, 28.66%가 제시됐습니다. 그러나 이는 기관 확약과 추가 의무인수 확정 전 자료입니다. 이번 분석에서는 28.66%를 상장일 최종 유통가능 비율로 사용하지 않습니다. 최종 전체 유통가능 주식 수와 비율은 최신 보호예수 표와 거래소 공고를 다시 확인해야 합니다.
일반청약 접수는 523,890,410주, 배정은 500,000주였습니다. 나누면 약 1,047.78대 1이지만 이는 일반청약 접수 기준 계산값입니다. 기관 수요예측 경쟁률로 바꾸어 부르면 안 됩니다. 청약 경쟁률이 높았다는 사실도 상장 후 수익률을 보장하지 않습니다.
네오사피엔스 IPO의 주요 위험
첫째, 적자와 현금소진입니다. 2023~2025년 별도 영업손실이 이어졌고 2026년 상반기 연결 영업손실과 영업에서의 현금 유출이 확대됐습니다. 2026년 6월 말 연결 현금및현금성자산은 47억7,050만원, 단기금융상품은 123억4,250만원, 단기차입금은 64억원입니다. 공모자금이 유입돼도 손익분기점까지 걸리는 시간과 분기별 현금 사용을 계속 봐야 합니다.
둘째, 기술과 경쟁 변화입니다. 생성형 AI와 음성합성 시장은 모델 성능과 가격이 빠르게 변합니다. 대형 플랫폼과 해외 사업자가 음성·영상 제작 기능을 묶어 제공하면 차별화와 가격 유지가 어려워질 수 있습니다. B2C 사용자 확대에 드는 마케팅 비용도 수익성에 영향을 줍니다.
셋째, 규제와 신뢰입니다. AI 음성·영상은 딥페이크와 사칭, 개인정보, 저작권, 콘텐츠 규제, 보안 및 IP 분쟁에 노출될 수 있습니다. 안전장치와 권리 확보 비용이 늘 수 있고 사고가 발생하면 고객 신뢰와 계약에 영향을 줄 수 있습니다.
넷째, 신규사업 실행 위험입니다. Neona와 AI Companion은 성장 선택지지만 기존 타입캐스트에서 검증된 매출과 분리해 봐야 합니다. 이용자가 늘어도 컴퓨팅비용과 콘텐츠 관리비가 더 빠르게 늘면 이익 전환이 늦어질 수 있습니다.
다섯째, 희석과 보호예수 해제입니다. 공시에는 미행사 주식매수선택권 539,671주와 주관사 신주인수권 70,000주가 기재돼 있습니다. 행사 조건과 시점에 따라 주식 수가 늘 수 있고, 15일 확약을 포함한 보호예수 해제 시점에는 수급 변동성이 커질 수 있습니다.
상장 후 확인할 숫자
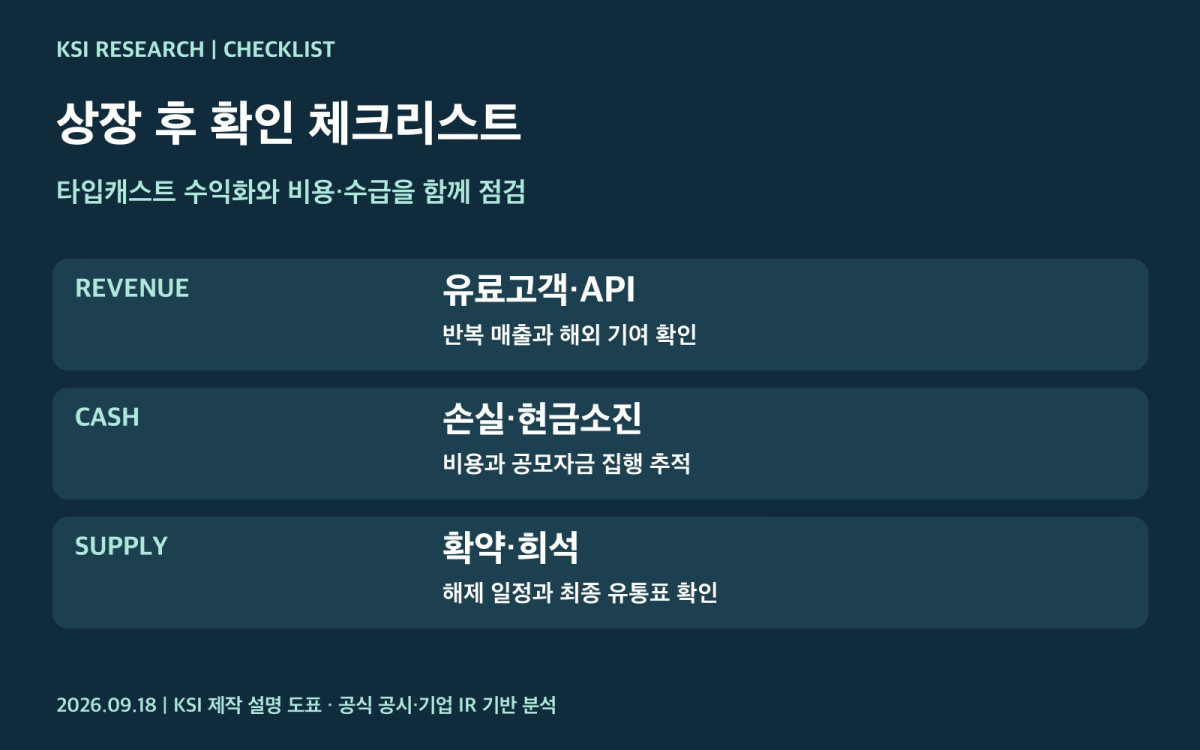
네오사피엔스의 투자 논점은 “AI 음성 시장이 성장하는가”보다 구체적이어야 합니다. 타입캐스트의 유료고객과 유지율, API 매출과 기업 고객 확대, 매출 대비 클라우드·연구개발비, 영업손실률, 분기 현금소진, 공모자금 집행을 같은 기준으로 추적해야 합니다. 신규사업 매출이 기존 서비스의 비용을 보완하는지, 해외 매출 비중 상승이 이익으로 이어지는지도 확인할 항목입니다.
공모가 1만원은 희망 범위보다 낮지만 회사는 아직 손실을 내고 있습니다. 2025년 매출 성장과 영업손실 축소는 긍정적인 변화이고, 2026년 반기 손실 확대와 현금 유출은 그 경로가 안정적이지 않다는 신호입니다. 상장 직후 가격보다 중요한 질문은 타입캐스트와 API가 반복 매출을 늘리면서 컴퓨팅·개발·마케팅 비용을 감당할 수 있느냐입니다.
출처
– 금융감독원 DART, 2026년 9월 9일 정정 투자설명서
– 금융감독원 DART, 2026년 9월 15일 증권발행실적보고서
*기준일: 2026년 9월 18일. 공시와 회사 자료를 바탕으로 작성했으며 투자 결과를 보장하지 않습니다.*